中、美10月CPI、PPI等经济数据将密集出炉丨一周前瞻


本周(11月9日—11月15日),国内方面,10月CPI、PPI将出炉,10月M2、社会融资规模增量及新增人民币贷款等金融数据将密集公布,央行上调外汇存款准备金率2个百分点将于11月15日起正式实施;海外方面,美国10月CPI、核心CPI及PPI将密集出炉,欧元区三季度GDP修正值、美国首次申请失业救济人数等数据值得关注。
11月9日(周一)
中国10月CPI同比
中国10月PPI同比
中国10月M2货币供应同比
中国1至10月社会融资规模增量(亿人民币)
中国1至10月新增人民币贷款(亿人民币)
第二次中加经济财金战略对话
G7外长会议将于9日至10日在法国巴黎举行
11月10日(周二)
中国10月出口同比(按美元计)
中国10月进口同比(按美元计)
美国10月CPI同比
美国10月核心CPI同比
日本央行公布10月货币政策会议审议委员意见摘要
台积电公布10月销售额
11月11日(周三)
德国10月CPI同比终值
11月12日(周四)
美国11月7日当周首次申请失业救济人数(万人)
超聚变IPO,11月12日上会
鸿海第三季财报与法说会
11月13日(周五)
中国香港三季度GDP同比终值
美国10月PPI同比
欧元区三季度GDP同比修正值
11月14日(周六)
暂无重要日程
11月15日(周日)
中国央行:自11月15日起上调金融机构外汇存款准备金率2个百分点
SC26国际超算大会15至20日举行
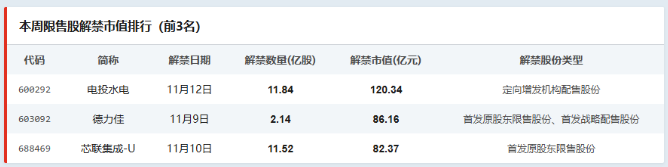
Wind数据显示,本周共有42家公司限售股解禁,合计解禁量为356731.98万股,按最新收盘价计算,合计解禁市值为444.45亿元。其中,解禁市值居前三位的是:电投水电(120.34亿元)、德力佳(86.16亿元)、芯联集成-U(82.37亿元)。
具体来看,电投水电将于11月12日解禁11.84亿股,为定向增发机构配售股份;德力佳将于11月9日解禁2.14亿股,为首发原股东限售股份、首发战略配售股份;芯联集成-U将于11月10日解禁11.52亿股,为首发原股东限售股份。
显卡价格连涨11个交易日后急跌 华强北显卡半天一个价
据央视财经,显卡是主要用于图形渲染的硬件,如今也广泛用于AI算力运算。此前受海外停产传闻刺激,RTX 50系列显卡开启连续上涨,一口气连涨11个交易日。从10月28日开始,行情突然掉头向下。RTX 5080从最高近2万元,跌到1.6万元,价格回调两成。有商户告诉记者:“代理商、商户提前囤货,导致价格发生了很大浮动,甚至早上跟下午价格都变动很大。”尽管价格有所回落,但目前主流显卡RTX 50系列均价仍是建议零售价的1.7倍,之前较大的价格涨幅仍未消化。华强北市场硬件价格的走向,也吸引着海外采购商的目光。记者走访发现,近期海外客商密集到店询价,显卡、内存等硬件跨境采购热度明显提升。有商户称,“10月份外国客户销售额占了50%以上。”
【解读】华福证券表示,AI行业的竞争,已经不再比拼谁采购的显卡数量更多。当大模型应用大规模落地,行业竞争焦点,已经从疯狂抢显卡、拼机柜数量的时代,正式转向比拼Token产能、推理效率、商业落地能力的新阶段。
欧洲多国爆发抗议 要求暂停数据中心建设
据财联社,针对数据中心建设的抗议浪潮正在欧洲多地蔓延。当地时间周六,多个国家的民众走上街头,表达对数据中心快速扩张可能带来的能源消耗、环境破坏及社会影响的担忧。据悉,来自欧洲15个国家的100多个民间组织和权益团体参与了此次联合行动,抗议能源消耗巨大的数据中心快速扩张,呼吁在建立更加明确的监管制度之前,暂停所有新的大型数据中心项目。据报道,约2000人周六在都柏林参加游行,约1300人在赫尔辛基集会,芬兰多个规模较小的城镇也举行了类似示威活动。由地方民主和气候抗议团体组成的联盟“停止肮脏数据中心”表示,此次行动旨在“阻止AI数据中心不受约束地扩张,防止我们的民主制度被大型科技企业的利益所绑架”。从苏格兰到西班牙、从法国到丹麦,各地环保和社会活动团体也加入了此次行动,呼吁暂停数据中心建设。
苹果研究团队披露机器人“大脑”进展 单项任务测试平均成功率为91%
据澎湃新闻,苹果研究团队披露机器人“大脑”研究进展。当地时间11月4日,苹果研究团队在预印本平台arXiv提交论文《Perceptive Humanoid Motion from Simulation》,披露了人形机器人自主控制系统HALO。研究团队还公开了数据生成、模型训练和部署代码,涵盖动作生成、动作跟踪、任务编排以及仿真和真实机器人运行等环节。据论文披露,研究团队在6个未预先扫描或建图的真实环境中开展360次单项任务测试,平均成功率为91%。另在一个真实环境中,对3种组合任务分别开展10次测试,平均成功率为70%。其中,“俯身通过障碍—走向目标—推箱子”这一组合的成功率为50%。需要指出的是,仿真生成数据并未完全摆脱人工参与。团队表示,新增物理任务仍需人工编写提示词、设计动作关键帧,部分动作还使用了人类视频或动捕素材。研究团队同时指出,目前机器人主要依赖视觉感知,难以直接感知接触情况;当物体离开相机视野或被遮挡时,涉及较多接触的任务表现会下降。加入触觉感知,是后续改进方向之一。
【解读】长城证券指出,当前人形机器人产业加速拓展,海内外多家厂商推出量产版本产品并实现“进厂打工”,伴随软硬件技术路线逐步收敛、成本持续走低、性能稳步提升,人形机器人商业化进程有望进一步加速。
中国央行连续第24个月增持黄金
据央行,中国10月末外汇储备报34051.78亿美元。中国10月末黄金储备报7830万盎司,9月末为7747万盎司,为连续第24个月增持黄金。
【解读】兴业证券认为,美联储加息本身的冲击有限,黄金后续走势取决于美国经济过热叙事与债务不可持续叙事的相对强弱,短期前者占上风。若美债利率继续上行,抑制过热的同时也推升债务压力,反而对黄金形成中期支撑。
美国10月非农就业人数增加16.5万人 远超市场预期
据财联社,美国10月非农就业人数增加16.5万人,预估为增加6.5万人,前值为增加2.9万人。平均时薪环比上涨0.4%,同比上涨3.1%,市场预期分别为0.3%和2.9%。前值方面,8月非农新增就业人数由13.3万人上修至18.6万人,9月由2.9万人上修至6万人,两个月合计上修8.4万人。
美股纳指周五收涨1%,芯片股反弹
美股三大指数收盘涨跌不一,道指跌0.46%,纳指涨1.09%,标普500指数涨0.32%。周线方面,道指本周累跌0.94%,纳指累跌3.37%,标普500指数累跌2.68%,纳斯达克100指数累跌4.91%;纳斯达克100指数和标普500指数连第跌四周,创下3月以来最长纪录。芯片股周五反弹,费城半导体指数涨4.2%,AMD涨超11%,Cerebras涨超9%,英特尔涨超7%,台积电涨超6%,高通、阿斯麦涨超5%。美股“科技七巨头”涨跌不一,特斯拉涨4.18%,英伟达涨2.87%,Meta Platforms涨0.84%,谷歌涨0.75%,亚马逊跌0.33%,苹果跌0.51%,微软跌0.98%。
下周(11月9日—11月13日)沪深北三市均无新股申购。上周(11月4日)申购的北交所新股菊乐股份(920309)发行价格为31.92元/股、发行市盈率11.99倍,网上发行823.04万股,将等待上市安排。
中信证券
A股市场2027年投资策略判断“调整前置、转机将现”:以往“产业趋势回落=牛转熊”的思维不再适用此轮AI产业行情,“K型收敛、行情宽度拓展”可能是2027年最重要的市场特征。配置上需适度分散,围绕稳健回报、优秀出海制造业、内需修复和AI新技术题材四条线索应对;资金面出清需要时间,以PB-ROE为代表的稳健回报型策略相对景气策略更占优。短期则建议以稳健回报、预期演绎、海外利率回落、赛道热度与筹码出清四种配置思维应对。
中信建投
近期市场处于9月底以来的第二轮去杠杆过程,本周行情属于典型的超跌技术性修复,趋势性反转的基础尚不牢固。市场内生修复动力仍偏弱、对政策托底资金依赖度较高,外围美股科技股波动扰动仍在,指数底部磨底或仍有反复。后续反弹持续性需重点观察量能放大水平、稳市资金托底力度以及产业政策催化落地情况。配置上可围绕国产化、光伏新能源等方向布局弹性,高股息资产可作为底仓平滑波动。
华泰证券
10月以来市场调整与成长风格承压,进一步凸显红利资产的防御配置价值,银行、煤炭等高股息方向相对表现突出,多家银行及能源龙头股价创阶段或历史新高。配置逻辑上,三季报盈利兑现与中期分红落地为部分红利资产的现金回报提供了支撑,但前期上涨也意味着后续配置需要更加重视买入估值。展望11月,红利择线模型关注银行、乳品、水力发电、煤炭开采。
申万宏源
调整延续后超跌反弹的条件进一步改善:长期性价比出清时间表更近,短期性价比指标更普遍地指向高性价比,各类资金进一步减仓也改善了重建资金供需平衡的条件。维持“眼下超跌反弹随时触发、更有效的中期低点可能在岁末年初出现”的判断。2026年内非科技方向超额收益的窗口未关闭,重点方向为CXO、创新药、房地产、煤炭、航运、贵金属、工业金属和基础化工;高股息与科技赛道存在“跷跷板效应”。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮 编辑:梁明)