北交所进入“功能提升”新阶段


在北交所即将迎来开市五周年之际,监管层释放出稳步推出北证50ETF、北交所新股市值配售和创新性评价标准、优化新三板分层管理等政策信号。
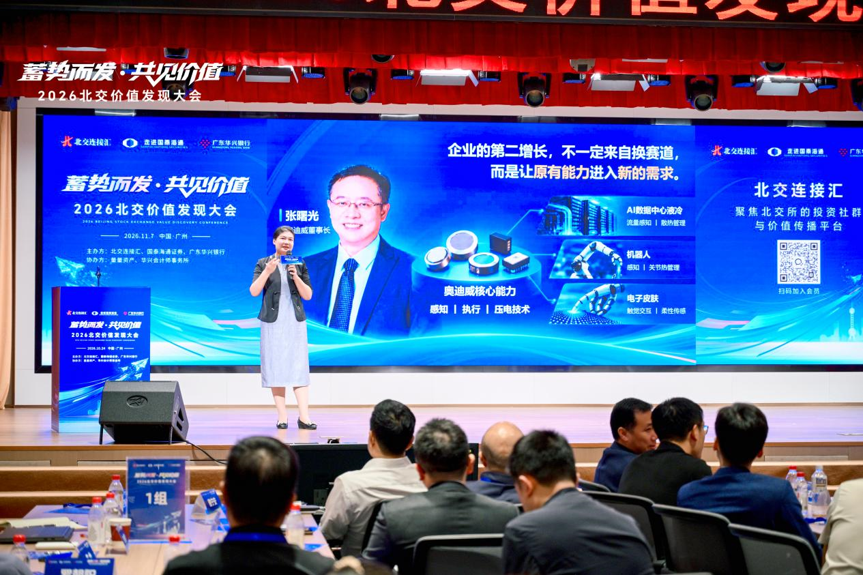
2026年11月7日,“蓄势而发·共见价值——2026北交价值发现大会”在广州举行。大会由北交连接汇、国泰海通证券、广东华兴银行主办,华兴会计师事务所、量量资产协办,大会汇聚近200家北交所上市公司代表、公私募基金、券商、研究机构和专业投资人,共同讨论北交所下一个五年的发展方向。
从上市到形成持续定价
中央财经大学国家财经战略研究院研究员张可亮认为,北交所的制度意义,并不只是增加一个交易场所,而是重构创新型中小企业获得资本的资格。
过去,规模和利润是企业进入资本市场的重要门槛。北交所通过多元上市标准、创新性评价和新三板递进培育机制,把专精特新、技术能力和产业价值转化为资本市场能够识别的融资资格。
张可亮提出,新三板与北交所需要建设成一套“四通八达的水利系统”,让上市、再融资、并购重组、债券融资和长期资金配置形成循环。未来五年的关键,不只是增加上市公司数量,而是打通“创新资格—市场定价—长期资本回报”的链条。
北交连接汇导师朱为绎发言认为,北交所经过五年建设,市场基本框架已经形成,但配置工具、资金结构和市场生态仍需继续完善。
企业价值由经营结果证明
北交连接汇创始人廉洁结合过去一年走进上市公司的调研经历提出,北交所聚集了一批处于新材料、关键零部件、核心器件和高端装备等产业链环节的企业。这些企业规模未必庞大,但在工艺积累、客户认证、稳定交付和产业链卡位方面形成了竞争壁垒。
对于这类企业,热门赛道、专精特新和国产替代等标签只能提供初步线索,不能代替经营判断。真正需要验证的是,企业能否沿着“技术和产品—客户验证—订单—收入—利润与现金流”的路径,把技术优势转化为经营结果。
从板块折价走向公司定价
博时北证50指数基金经理唐屹兵指出,北证50成分股近年来在营业收入、盈利能力和净资产收益率等方面出现边际改善,与相近市值区间的部分宽基指数相比具有一定成长优势;与此同时,北证50仍具有高波动特征,估值处于相对低位。
这种基本面改善与估值表现不同步,是北交所当前的结构性矛盾。但低估值不等于低风险,也不意味着所有企业都应当迎来估值修复。估值折价中包含了市场对流动性、波动率、研究覆盖、交易容量和退出效率的风险补偿。
量量资产合伙人黄伟表示,北交所兼具成长性、估值差异和高波动特征。投资决策不能只看估值高低,还要同时考察企业质量和股票流动性,并通过仓位和交易纪律控制回撤。
国泰海通证券广东分公司投行部助理董事王梓琦认为,北交所企业的并购应围绕主业获取技术、产品、渠道和产能。相较于大额跨界交易,小额、产业聚焦的补链强链更符合创新型中小企业的特点,并购价值最终要由产业协同、经营整合和现金流检验。
(作者:李昊)
