读懂10月物价关键信号
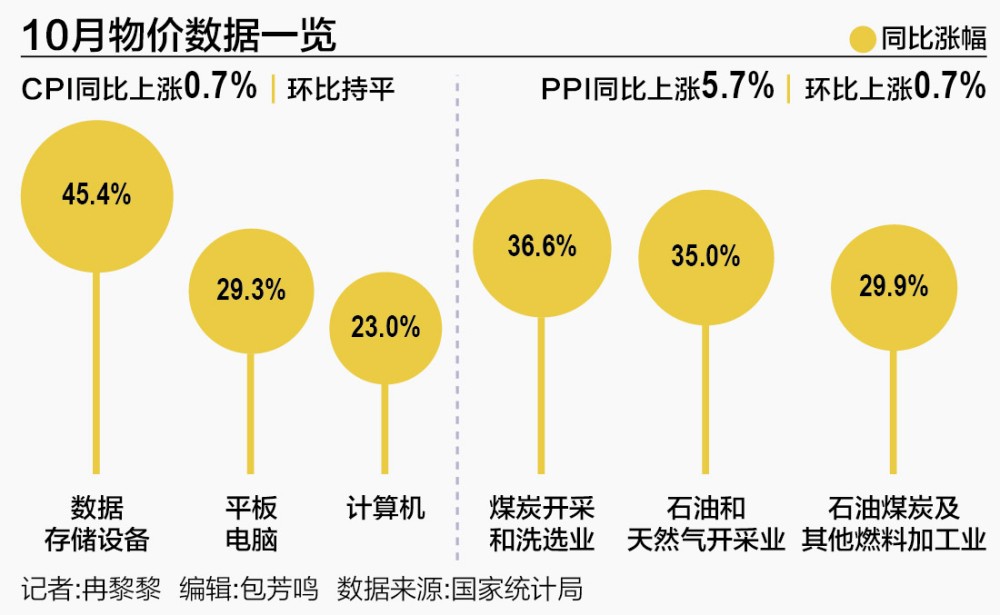
11月9日,国家统计局发布10月物价数据:居民消费价格指数(CPI)同比上涨0.7%,涨幅比上月回落0.2个百分点,核心CPI同比上涨0.8%;工业生产者出厂价格指数(PPI)同比上涨5.7%,涨幅比上月扩大0.7个百分点。两者同比涨幅之差达5个百分点,剪刀差进一步扩大。
远东资信研究院常务副院长张林对21世纪经济报道记者指出,这一分化本质上是“上游成本冲击、下游需求偏弱”的组合,但“不具备持续性”。从10月来看,扣除食品和能源价格的核心CPI处在1%以下,说明内需驱动的价格回升还在路上。PPI的上涨高度集中在能源链和人工智能相关产业链,10月以后国际油价已有所回落,去年同期基数逐步抬升,PPI同比大概率已接近本轮高点,明年或会呈“高位回落、中枢下移”的走势。
而在总量数据之下,数据存储设备同比涨超四成、汽车制造业环比连降3月后转为持平、黄金饰品环比降幅扩大,三类价格变动呈现出三种不同的信号。北京大学经济学院教授苏剑对21世纪经济报道记者表示,黄金饰品价格下降主要受国际金价波动影响,美联储加息预期升温,黄金价格走低;汽车制造业价格止跌,主要是产能去化、供需矛盾得到一定缓解的结果;数据存储设备等价格大幅上涨,则是科技大爆发、终端需求旺盛带动的价格上涨。
PPI涨幅或接近本轮高点
10月份,PPI同比涨幅创年内新高。与此同时,CPI与PPI同比涨幅之差达5个百分点且涨势分化,剪刀差进一步扩大。
具体来看,CPI同比上涨0.7%,涨幅比上月回落0.2个百分点。PPI同比上涨5.7%,涨幅比上月扩大0.7个百分点。
回顾9月份,PPI同比上涨5.0%,CPI同比上涨0.9%,两者差值为4.1个百分点。
张林也指出,这意味着上游行业盈利改善,中下游尤其是用能大户和消费品制造企业毛利承压。他进一步提到了时滞问题:油价对国内PPI的传导大约有半个月到一个月时滞,对企业成本的影响则要一到两个季度,因此四季度到明年一季度,中下游企业的成本压力可能是最明显的阶段。
进一步看CPI,张林指出,从同比看,汽油价格上涨22.4%,涨幅比上月扩大5.8个百分点,影响CPI同比上涨约0.63个百分点,带动能源价格涨幅由上月的7.3%扩大至本月的9.9%;食品价格下降2.9%,降幅比上月扩大1.2个百分点,影响CPI同比下降约0.49个百分点。两者基本对冲,扣除食品和能源价格的核心CPI同比上涨0.8%,涨幅比上月回落0.2个百分点,处在1%以下,“说明内需驱动的价格回升还在路上,这也决定了宏观政策还不到收紧的时候”。
外部因素在10月价格数据中占据主导。苏剑分析,CPI同比增速较低,主要就是由内需相对不足导致;PPI同比增速继续上涨,主要受国际能源价格上涨带动,需求端的影响相对较小。
国家统计局城市司首席统计师董莉娟表示,国际能源价格上行带动国内石油和天然气开采业、煤炭开采和洗选业价格分别上涨6.0%和2.7%;受上游基础能源价格传导和迎峰度冬关键准备期电煤及燃气需求释放等因素影响,下游精炼石油产品制造、有机化学原料制造、煤炭加工、燃气生产和供应业价格分别上涨6.8%、6.8%、3.2%和1.5%,6个行业合计影响PPI环比上涨约0.61个百分点,超过总涨幅的八成。
对于分化的前景,张林认为“不具备持续性”:10月以后国际油价已有所回落,去年同期基数逐步抬升,PPI同比大概率已接近本轮高点,明年或会呈“高位回落、中枢下移”的走势;CPI随着服务消费修复和基数变化,会温和回升。
三重信号
存储设备、汽车、黄金是近期备受关注的三大领域。对于三个领域的价格变动,张林将其概括为:“存储是产业价格,汽车是竞争价格,黄金是金融价格。”
先看存储。从同比看,10月份数据存储设备、平板电脑、计算机和移动电话机价格分别上涨45.4%、29.3%、23.0%和16.7%,四项合计影响CPI同比上涨约0.26个百分点。
苏剑从需求侧指出,数据存储设备等价格大幅上涨,是科技大爆发、终端需求旺盛带动的结果。
张林将之归为产业周期信号,认为其属于“成本推动叠加需求拉动的结构性涨价”。他拆解了传导链条:人工智能服务器对高带宽内存和服务器DRAM的刚性需求挤占了传统产能,存储合约价今年出现历史级上涨,涨价沿产业链传导到整机。
董莉娟同样提到,从环比看,人工智能持续赋能产业转型带动相关行业需求增加、价格上涨,电气机械和器材制造业、计算机通信和其他电子设备制造业价格均上涨0.1%;从同比看,计算机通信和其他电子设备制造业价格上涨5.9%,涨幅比上月扩大。
这与单纯的输入性成本冲击存在本质差异。张林强调,这类涨价有订单、有出货、有盈利支撑,质量相对较高;不过,它也会抬高终端成本、抑制部分消费需求,而且随着新增产能释放,存在周期性回落的压力。
再看汽车。从环比看,董莉娟指出,部分行业产能有序调整,供求关系有所改善,非金属矿物制品业价格上涨0.8%,汽车制造业价格在连续下降3个月后转为持平。
值得注意的是,汽车制造业同时位于PPI同比价格下拉影响最大的5个行业之列,降幅在1.6%—5.2%之间。可见,行业环比止跌已现,但同比仍在负区间。
汽车制造业价格变动,驱动因素来自供给端而非需求端。苏剑指出,汽车制造业价格止跌,主要是产能去化、供需矛盾得到一定缓解的结果。
张林也表示,这是行业竞争格局信号,反映的是产能治理和“反内卷”政策下价格战边际缓和,供给端在主动调整;但需求端并没有明显转强,汽车零售仍在下降,所以“更像跌势止住,还不是价格回升”。
最后看黄金。环比来看,10月份,黄金饰品价格下降5.9%,降幅比上月扩大3.8个百分点,影响CPI环比下降约0.03个百分点。同比来看,黄金饰品价格上涨4.5%,涨幅比上月回落18.0个百分点,影响CPI同比上涨约0.02个百分点。
张林指出,黄金饰品环比下降是资产价格信号,不是消费需求信号。这一信号如何与宏观经济产生关联?张林的解释是,它会影响CPI,但更多体现为“其他用品和服务”这一项的波动,“不代表居民消费走弱,也不代表通胀趋势变化”。
(作者:冉黎黎 编辑:包芳鸣,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
