搜狐三季报:现金牛在变瘦,新业务还没长出来
来源:成都商报
2026年第三季度,搜狐(SOHU.O)交出了一份不太好看的成绩单:亏损1470万美元,约合1亿元人民币。一年前的同一个季度,它还赚870万美元。
对不少人来说,搜狐是20年前门户时代的旧名字,一个很久没有再打开过的网址。但这家公司并未退场:它靠一个运营多年的武侠游戏养活自己,同时拿出大笔现金,在社交这条赛道上做一场代价不菲的新尝试。
一边是仍在赚钱、却不断缩水的老业务,一边是持续烧钱、尚未成形的新故事。本文顺着这份财报,梳理搜狐的钱从哪里来、又亏在哪里,以及它接下来押注的方向。
▲天龙八部官网
亏损从何来?
一边赚钱,一边烧钱
搜狐的业务可以粗分为两块:游戏与媒体平台。
三季度,游戏业务贡献利润5900万美元,媒体平台亏损7400万美元,两者相抵,亏损1500万美元。再扣除约300万美元未分摊到业务线的总部费用,全公司经营亏损约1800万美元。需要说明的是,两大板块的利润采用的是公司惯用口径,已剔除股份支付费用。
对照去年同期,变化更为清晰。当时游戏利润为8800万美元,平台亏损7100万美元,两者相抵仍盈利1700万美元;扣除同样的总部费用后,经营利润约1400万美元,净利润870万美元。一年之间,游戏少赚了,平台又多亏了,盈利由此翻转为亏损。
游戏板块三季度收入同比下降30%,原因有两个。
第一,去年的基数太高。去年三季度,《天龙八部》PC版迎来大更新,《天龙八部:归来》同期上线,游戏收入一度冲到1.62亿美元,是难得一见的高点。今年的下滑,更像是从山顶往下走。
第二,老游戏的活跃玩家在减少。手游月活跃用户为140万,同比下降24%;PC端月活跃用户为260万,同比下降4%。这是实实在在的用户流失,后续仍需持续观察。
简单来说就是,游戏还在赚钱,但在缩水;媒体平台仍在烧钱。
主业承压之时,资源押向何处,便成了关键。
公司的打法:
守住现金牛,押注社交
搜狐的思路,大致是两条线并行。
一条是守住《天龙八部》。畅游的经营利润率超过50%,是整家公司的现金来源,因此策略相当务实:保持持续更新,把玩法做轻,降低玩家的时间压力。
另一条是押注社交,这也是烧钱的大头。媒体平台三季度收入约1900万美元,亏损7400万美元;按这一速度年化,全年亏损约3亿美元,折合人民币20亿元上下。
平台为此持续举办各类互动活动:舞蹈节、汉服模特大赛,上个月刚办完美剧月,10月底又以一场美剧Cosplay派对收尾。张朝阳在业绩会上表示,新社交网络仍在推进。产品形态他月初在乌镇已有介绍:嵌在搜狐视频里的“关注流”,靠用户转发,而非算法推荐。不过,管理层并未给出具体的用户规模目标,只是提到,明年广告能否增长,取决于这个新网络的用户增速。
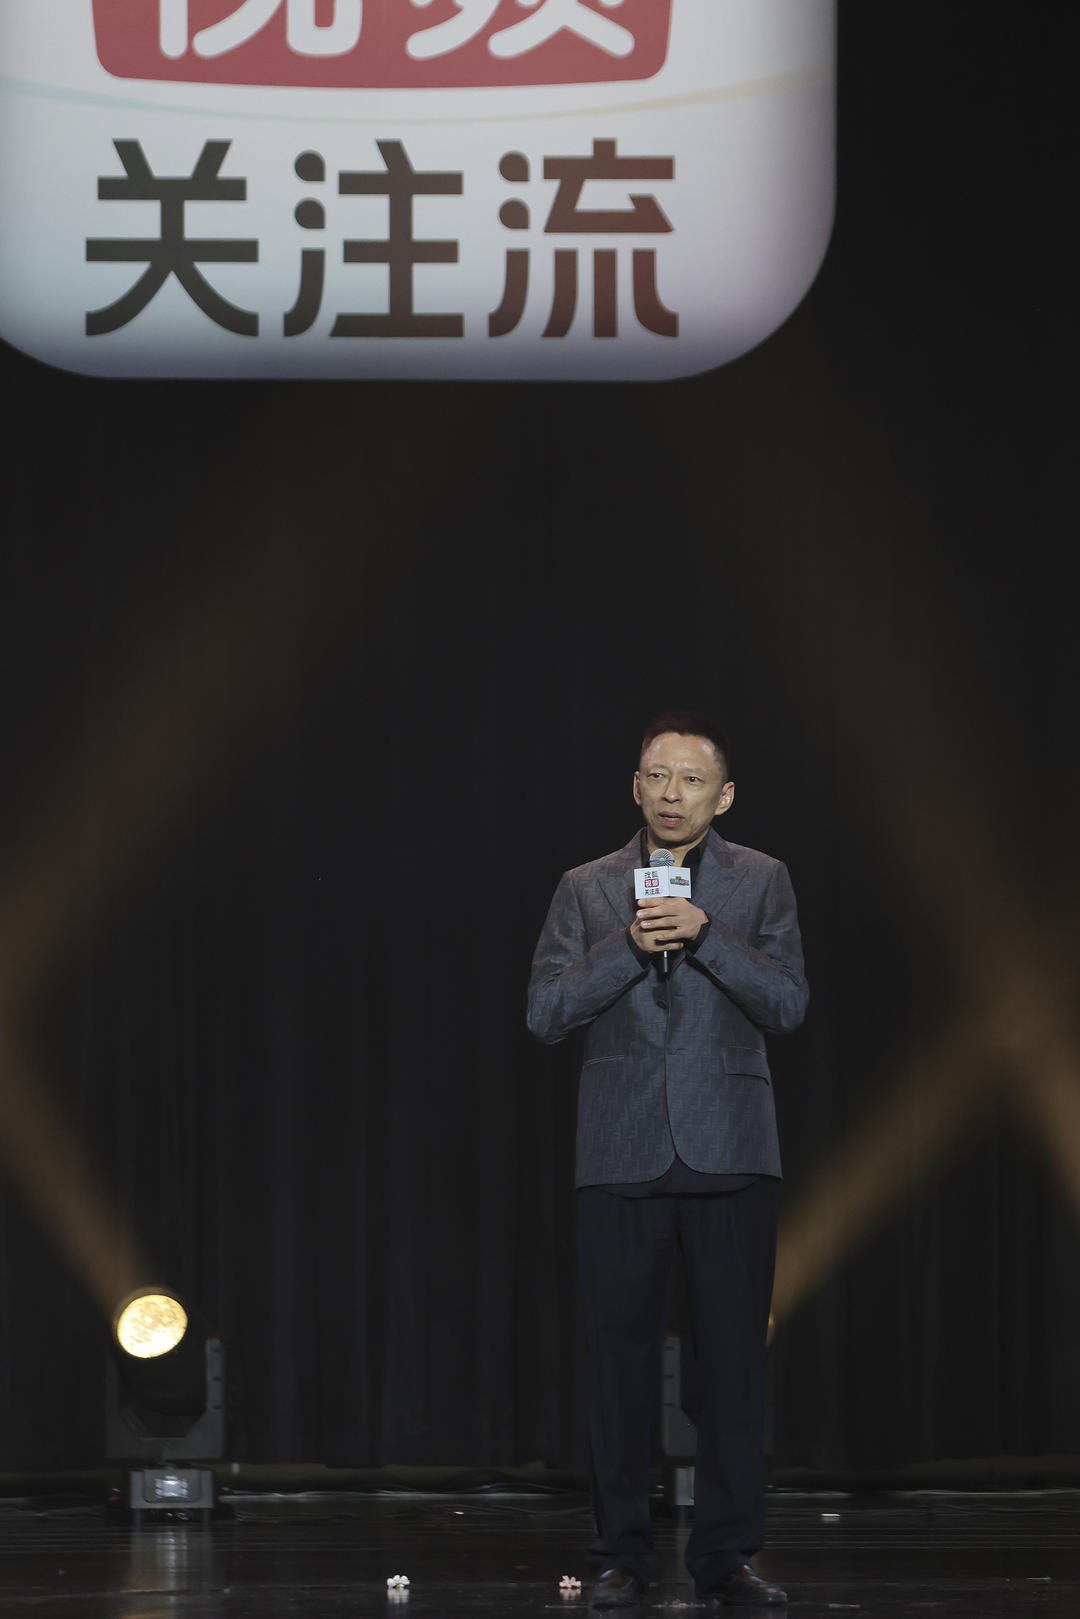
▲4月18日,搜狐视频关注流大会晚会现场,张朝阳发言 据视觉中国
循着这些线索推断,搜狐想做的,是让平台从“看内容的地方”,变成“愿意留下来互动的地方”。这一思路有现实依据:传统硬广日渐式微,广告主更愿意把预算投向线下活动、直播、KOL等组合打法,而这些都需要一个有黏性的社区来承载。
代价同样明确。这项2023年11月启动、后来追加至1.5亿美元额度的回购计划,截至11月5日累计使用1.34亿美元,剩余的1600万美元会继续执行完毕,暂无新的计划。更多的钱留给了投入,而非回馈股东。这笔投入是否划算,财报给不出答案,只能等待后续的用户数据与商业化进展来回答。
眼下的短板:
收入下滑,接棒者缺席
既然要长期投入,就得看看它眼下的短板有多大。
首先是媒体平台的收入,这几年一路向下。平台收入主要来自广告,即财报中的营销服务:2023年为8900万美元,2024年降至7300万美元,2025年仅剩6000万美元,两年间缩水约三成。今年三季度,这项收入同比回升10%,但四季度的指引又转为同比下降18%至24%。
收入没有起色的同时,这块业务的盈利能力也相当弱。三季度平台收入1900万美元,毛利只有190万美元;其中营销服务收入1490万美元,对应成本1491万美元,广告业务本身是负毛利,收入连投放成本都未能覆盖。
其次,短期内看不到可以接棒的增长点。按公司对四季度的指引,游戏收入预计在1.11亿至1.21亿美元之间,即便取区间上限,同比也仅增长约1%;平台广告收入预计在1300万至1400万美元之间,同比仍在下降。被寄予厚望的战略新品“关注流”,管理层自己也说仍处于“生态培育期”,现阶段不会刻意追求变现。一条主业几乎零增长,一条主业负增长,唯一的新品又不指望它马上赚钱。
手里的底牌:
天龙、现金与一门物理课
不过,搜狐并非没有底牌。
最硬的仍是《天龙八部》。畅游三季度的游戏成本只有1400万美元,毛利率接近九成。
托底的是现金。账上现金、短期投资与长期定期存款合计约11.5亿美元,粗算下来每股约47美元,这是未扣除负债的毛数。这笔钱,为社交转型争取了相对充裕的试错时间。但也要如实说,这块垫子正在变薄:去年两大板块相抵仍盈利1700万美元,公司净利润870万美元;今年板块合计转亏1500万美元,公司净亏损1470万美元。
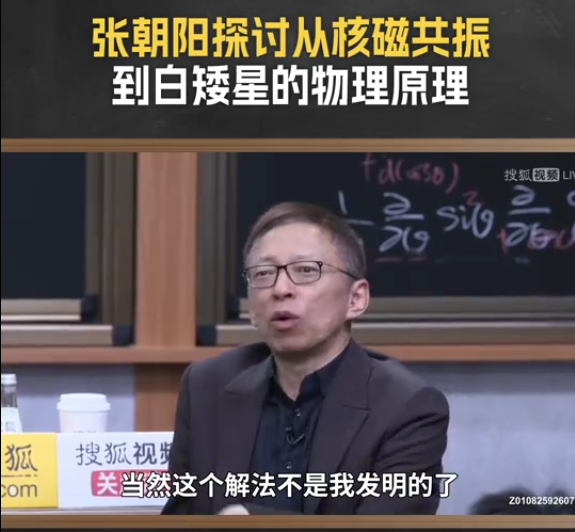
▲《张朝阳的物理课》视频截图
另一块有辨识度的内容,是物理课。这档节目开播五年,累计约300场直播,是搜狐最具特色的内容,也得到了广告主的认可。但它与创始人深度绑定,能否复制、能否长期持续,还需要时间来回答。营销服务收入单季同比只增长10%,四季度指引又出现回落,所以这更像是一个仍在验证的方向。
【结语】
对搜狐而言,未来的路径已经相当清晰:游戏供血,现金给时间,内容指方向。只是这块垫子比去年薄了,留给社交转型的窗口,并非无限。
接下来,有四个信号值得持续关注:四季度游戏收入能否落在公司预计的区间;新社交网络的用户增长;媒体平台的亏损是否收窄;剩余的1600万美元回购用完之后,是否会有新的计划。
(本文仅为个人分析,不构成任何投资建议。投资有风险,入市需谨慎。)
红星资本局智慧财报工作室 刘谧 周怡
编辑 郭庄 审核 任志江
(来源:成都商报 编辑:张明艳)