先守后攻,静待花开,什么ETF波动更低?


近期受中期选举和美伊冲突加剧等不确定性因素影响,美元流动性收紧至极端避险区间,全球避险情绪逐步提升,风险偏好显著下行。根据券商测算数据,截至2026年10月29日,上证指数的情绪指数分位数录得39.26%,处于中位偏低水平。在外部扰动频发的背景下,全球科技成长板块普遍调整。
当前,权益资产定价逻辑正从增长再投资转向审慎经营下的现金创造与股东回报。在此理论框架下,具备盈利稳定、分红确定且低波特征的资产天然具备防御属性。红利低波ETF(159549)紧密跟踪红利低波100指数,其行业配置主要包括银行、医药生物、交通运输等,作为映射上述宏观避险与防御逻辑的标准化解决方案,有望在市场震荡期发挥降低组合波动的功能定位,具体来看:
一、样本股筛选方案向低波靠拢
红利低波100指数从编制方案角度计算了每只备选股票过去一年的波动率,再根据过去一年波动率升序排名,选取排名靠前的100只证券作为指数样本。受编制方案影响,该指数相对其他红利指数而言有较为明显的低波优势。
从历史波动情况来看,今年以来红利低波100指数年化波动率相比其他主流红利指数,优势明显。
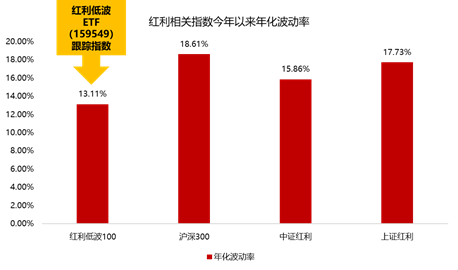
数据来源:wind;截至日期:2026/10/30
二、季度调仓,及时更新低波资产
红利低波100指数是主流宽基指数中唯一一只每季度调样的。该指数在每年3月、6月、9月、12月的第二个星期五的下一交易日将根据备选股的波动率和股息率来调整样本股,以实现低波的目标。
相较而言,中证红利和上证红利指数每年才调样一次,期间市场受不确定因素影响较大,且反应不够及时,叠加市场波动加剧的环境下,行业轮动加快,很难实现资产低波优化的目的,有较大的滞后性。
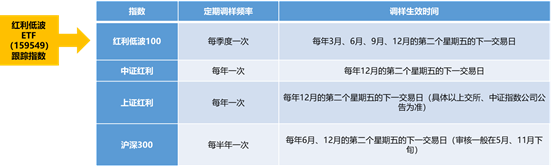
资料来源:中证指数
三、行业分布上周期资源暴露更少
和中证红利指数对比来看,中证红利对煤价、油价、资源品股价波动更敏感,相关股票受今年美伊冲突反复等不确定性因素影响较大,导致波动显著加剧;而红利低波100把更多权重分散到了不同行业的公司中。截至11月6日,中证红利指数在煤炭、石油石化上的权重分别为18.30%和6.26%,合计24.57%;红利低波100指数当前这两个行业权重均为0。同时两者在医药、食品饮料等行业上的配置也有明显差异。这样的行业分布差异,使两只指数呈现不同的波动幅度。
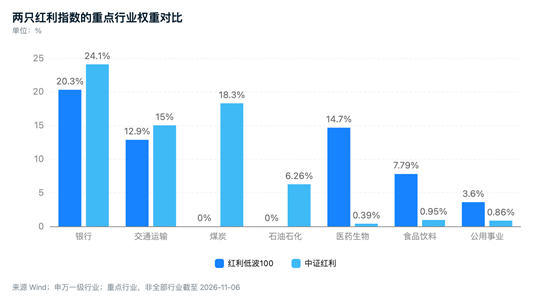
此外,红利低波100指数设有单一中证二级行业20%的权重上限,叠加每季度调样,能够更频繁地更新低波行业和权重。
在美元流动性收紧与避险情绪上升的宏观背景下,权益资产定价逻辑已经逐渐转向高股息与低波属性,先守后攻,静待花开。在当前市场环境下,红利低波ETF(159549)标的指数通过高股息与低波动因子的叠加,聚焦银行、交运等防御型行业,剔除了高波动杂质,作为降低组合波动的标准化解决方案,有望在市场震荡筑底期迎来估值修复。
风险提示:本文观点不构成任何投资建议,市场有风险,投资需谨慎,指数基金存在跟踪误差,请投资人独立判断和决策。数据来源:wind。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮 编辑:唐铮玮)