电池板块延续修复,千万资金左侧布局,机构:供需紧平衡有望延续


近期大盘有所回暖,电池板块延续修复态势,电池ETF招商(561910)标的指数盘中涨0.59%。成份股中,震裕科技涨超8.95%,德福科技、银轮股份、三花智控、先导智能跟涨。
底部反弹情绪延续,资金左侧布局意愿不减,电池ETF招商(561910)近五日吸金超4000万。当前标的指数PE-TTM约18倍,低于近十年99%的时间,估值仍在历史极低分位。
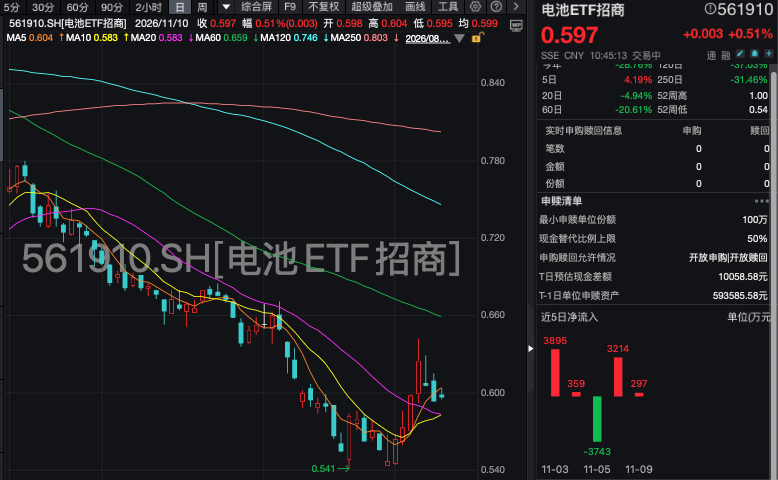
开源证券认为,2027年全球锂电池有效产能预计同比增长19%,行业供需紧平衡格局有望延续。与此同时,固态电池产业化进程明显提速,头部厂商2027年量产时间表密集披露。
供给紧平衡延续,动力与储能双轮驱动需求
需求端的韧性,是锂电产业链保持紧平衡的底层支撑。动力电池方面,开源证券预计,2027年海外市场延续高景气,国产与海外新能源车销量将分别同比增长15%和25%,海外渗透率提升与单车带电量增长将推动2027年动力电池产量同比增长16%。
储能正在成为更具爆发力的增长极。国内储能收益机制不断完善,2026年是独立储能容量电价机制落地元年,为2027年需求释放奠定了制度基础。海外电力缺口与新能源消纳压力持续带动配储需求。开源证券测算,2027年全球储能电池需求有望同比增长40%。
供给侧的收敛为价格企稳提供了条件。开源证券预计,2027年全球锂电池有效产能同比增长19%,与需求增速基本匹配,行业供需紧平衡格局有望延续。2026年一季度至三季度,各材料环节资本开支均有回升,扩产节奏需要结合扩产难度与新增产能投放速度来把握,不同环节的供需格局将出现分化。
固态电池迈向量产,2027年有望成关键节点
技术端的突破正在为远期成长打开天花板。宁德时代计划2027年小批量生产全固态电池;比亚迪计划2027年一季度启动千台级示范装车,年内推出首款搭载全固态电池技术的车型;三星SDI计划2027年下半年规模量产全固态电池。2027年全固态电池有望迎来量产元年。
产业层面的信号同样密集。进入2026年四季度,固态电池产业化明显提速。星源材质固液混合电解质膜出货已突破1亿平方米并实现装车,其欧洲子公司与大众签订了2027至2034年约15.58亿平方米的隔膜定点协议;当升科技全固态正极累计出货50吨,双相复合正极月出货达百吨级。固态电池正从"概念验证"迈向"产业化落地",设备与材料订单有望先于电芯兑现业绩。
电池ETF招商(561910)跟踪的中证电池主题指数,固态含量近六成、钠电含量超38%,覆盖宁德时代、阳光电源、国轩高科、先导智能、天赐材料等从材料、设备到电芯、储能系统的全产业链龙头。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮 编辑:唐铮玮)