月内涨近40%!这家锂电激光焊接龙头Q3净利润同比增超200%,新签订单已达成全年目标|机构调研


摘要
这家锂电激光焊接龙头Q3净利润同比增超200%,新签订单达65 亿元,提前完成全年目标。锂电订单高速增长,大圆柱设备已量产供货。
投资要点
①新签订单保持快速增长,Q3净利润同比增超200%
②锂电头部客户扩产节奏加快,非锂电业务市场前景广阔
联赢激光
近日,锂电激光焊接龙头联赢激光(688518.SH)获安联基金、博时基金、东吴证券等多家机构调研。
公司主营业务为精密激光焊接设备及智能制造解决方案的研发、生产、销售。
行情来看,截至11月10日收盘,公司股价收涨5%。拉长时间线来看,11月以来,公司股价累计涨幅近40%。
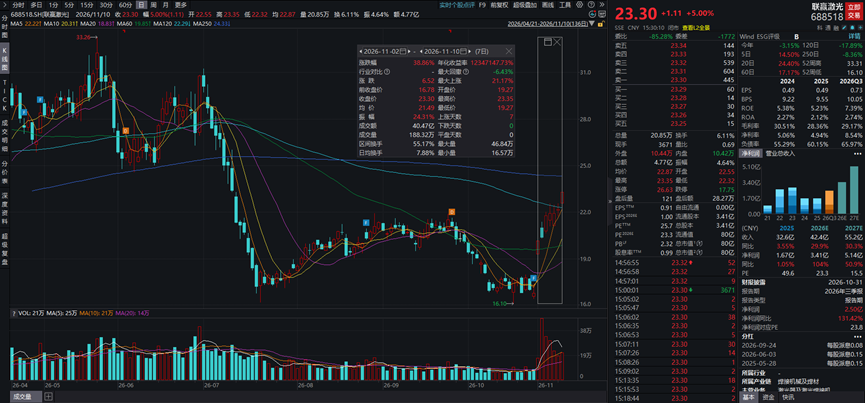
(图源:Wind)
调研记录显示,投资者普遍关注公司业绩、锂电及非锂电业务情况。
①新签订单保持快速增长,Q3净利润同比增超200%
据联赢激光三季报披露,2026年前三季度公司实现营业总收入29.34亿元,同比增长30.6%;归母净利润2.50亿元,同比增长131.4%;
单季度来看,公司2026Q3单季营收11.92亿元,同比增长66.9%,环比增长39.12%;归母净利润1.52亿元,同比增长202.5%,环比增长189.44%。
毛利率方面,2026年前三季度公司综合毛利率达29.17%,其中第三季度毛利率为30.54%,今年各季度毛利率呈现逐季增长态势。
此外,2026年前三季度营业收入中,锂电(含动力电池和储能电池)占比接近70%;非锂电业务收入占比约30%,其中消费电子业务收入占比约19%。毛利率方面,前三季度锂电业务毛利率约24%,较2025年全年数据有明显改善。消费电子等非锂电业务毛利率保持相对稳定。
②锂电头部客户扩产节奏加快,非锂电业务市场前景广阔
联赢激光在机构调研中表示,今年以来,公司新签订单保持快速增长,截至目前,公司新签订单(含税)达65亿元,已达成年初设定的全年订单目标。未来随着订单逐渐转化为收入,收入规模将进一步提升,叠加规模效应下期间费用率下降,2027年公司整体盈利能力仍有提升空间。
联赢激光在调研中表示,2026年锂电行业订单实现高速增长,预计2027年锂电业务订单保持平稳状态。目前有多家电池厂和主机厂布局大圆柱电池,公司积极配合客户进行产线研发和试验,已为多家客户提供了量产设备。固态电池方面,公司已向头部客户提供固态电池设备,目前仍处于试产阶段。
申万宏源指出,公司主业锂电订单呈现恢复性增长,非锂电业务带来盈利结构持续优化。锂电行业头部客户扩产节奏加快,设备需求量增长,公司凭借在锂电设备市场多年积累的技术优势,新签订单迎来较快增长;同时,公司加大对非锂电行业的市场开拓力度,非锂电业务发展势头良好,尤其是消费电子行业,小钢壳电池焊接设备持续获取国际头部客户订单,市场前景广阔。
机构观点:
申万宏源:公司锂电业务盈利能力将企稳向上,高毛利率非锂电业务快速发展,有望带来公司综合盈利结构改善。
调研纪要:
《联赢激光投资者关系活动记录表》,2026年11月2日;
参考研报来源:
申万宏源-联赢激光-688518-Q3归母净利润yoy202.48%,合同负债高增-261104
东吴证券-联赢激光-688518-2026年三季报点评:消费电子业务高增,Q3营收归母创单季新高-261103
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:池伟嘉)