20个席位,19张熟面孔:双十一美妆牌桌为何难换人?


品牌力的竞争。
21世纪经济报道记者 万倩倩
比价格、算赠品、凑优惠,消费者在每年双十一大促期间,都有一笔细账要算。
另一边,品牌也在算投入、抢排名。但一轮大促下来,站在榜单前列的,往往还是熟悉的名字。
回看今年天猫双十一开门红美妆榜单,前20名中有19个“老面孔”,国际品牌占据16席,前十名中更是拿下八席。珀莱雅则力压一众国际大牌,连续四年位居开售首日榜首。对比去年同期,唯一的席位更替发生在国货阵营:Fan Beauty Diary新进第16名,可复美跌出前20名。
头部名单变化不大,品牌之间的较量却各有不同。
国际大牌凭借成熟单品、品牌积累以及价格机制,牢牢守住高端市场;珀莱雅通过新品迭代,提前派样“蓄水”,为大促积累购买意向,稳坐成交榜首。亮眼的成交额背后,促销成本与盈利压力同样不容忽视。
如此格局下,Fan Beauty Diary成为一匹黑马。美妆行业的竞争,早已不再只是打造一款爆品,而是将产品优势转化为长期的品牌资产,并带来持续复购与增长。
国际大牌折扣战
作为双十一货架电商的主战场,淘天依然是美妆品牌争夺、寻求成交增长的重要阵地。
10月20日20时,天猫双十一正式开卖。珀莱雅红宝石面霜开卖4小时售出超45万件,修丽可A.G.E.面霜成为首个在天猫双十一开售日成交额突破3亿元的美妆单品。
热销单品之外,天猫发布的美妆双十一开门红TOP20榜单也透露出一个信号:国际大牌仍然牢牢占据天猫美妆的头部席位,尤其在高端护肤领域,优势依旧明显。
对比去年同期,成交榜前十名中,除了珀莱雅、薇诺娜两家国货,其余八席依然由国际品牌占据。
不过,内部座次已有调整。修丽可、兰蔻分别上升至第二、第三,SK-II从第七升至第五,赫莲娜更是上升四个位次,来到第12名。雅诗兰黛和海蓝之谜则分别回落至第四、第七名。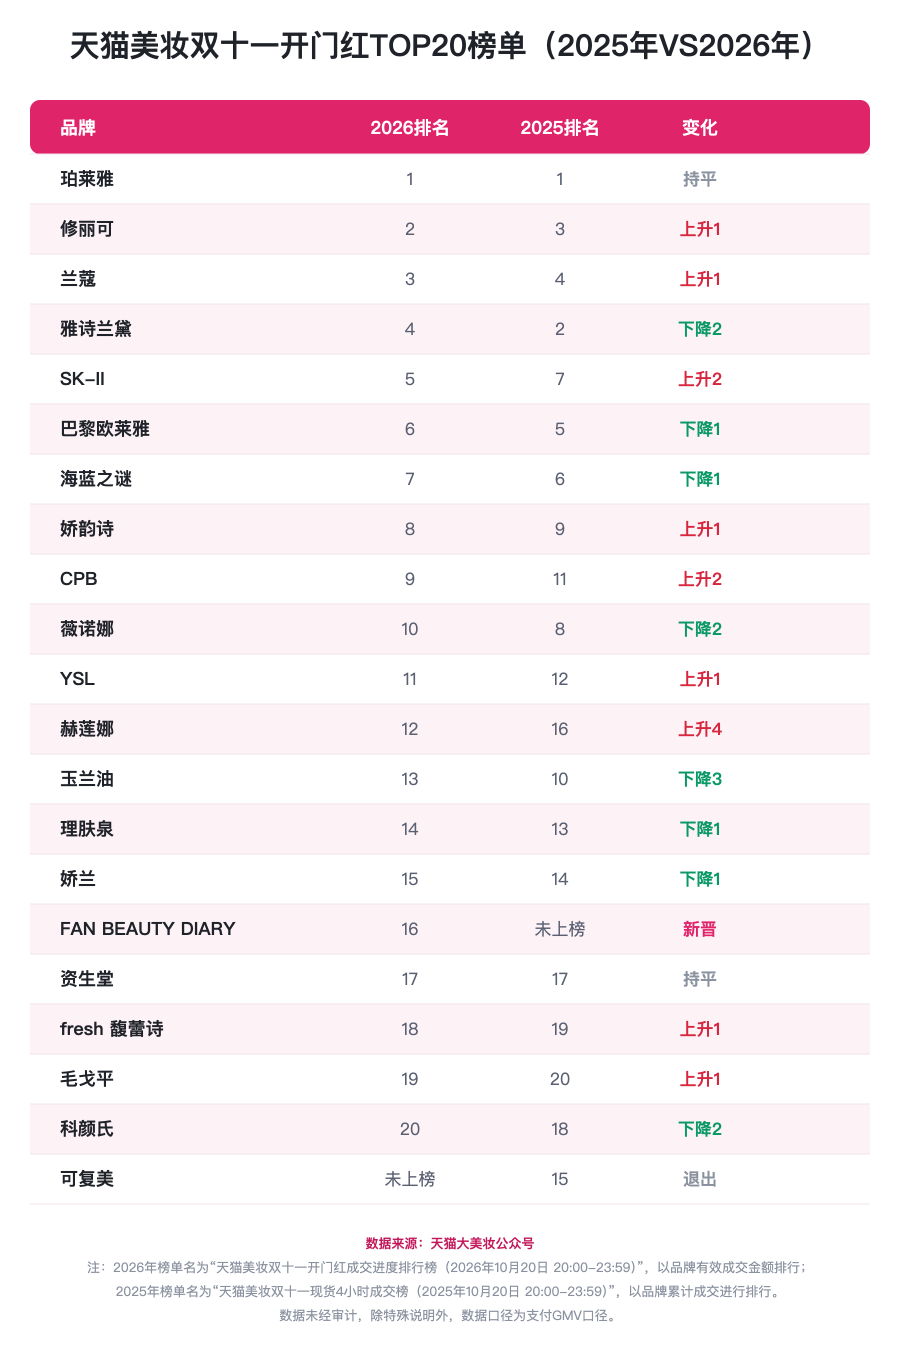
凭借多品牌的覆盖力,欧莱雅集团再度成为“最大赢家”,旗下修丽可、兰蔻、赫莲娜等品牌纷纷上榜,席位占比超三成。从大众护肤到高端、奢华护肤,再到专业功效护肤,国际美妆集团通过多个品牌覆盖不同价格带和消费需求。
值得一提的是,成熟单品依然是国际品牌成交额的重要支撑。修丽可A.G.E.面霜带动品牌在开门红榜单中上升至第二名。实际上,早在10月15日,这一产品就已成为李佳琦直播间预售首日GMV最高的单品。
大促策略成为关键因素。以李佳琦直播间的促销方案为例,一款标价1800元以上的48ml A.G.E.面霜,购买一件可获得相当于1.2件正装量的赠品。叠加红包、满减等优惠后,实际到手价可低至1200元。
有消费者向21世纪经济报道记者表示,双十一优惠力度很大,美妆大牌甚至都开始“买一送一”,再叠加各种优惠券,价格确实很有吸引力。但是,这个促销机制成为常态后,大牌原有的光环也在逐渐褪去。
修丽可并非孤例。据青眼情报监测,10月15日至25日,SK-II神仙水、兰蔻菁纯眼霜、娇韵诗双萃精华、海蓝之谜精萃水等多款国际品牌的高端产品,成交件数均超过10万件,整体客单价也均维持在高端水平。
销量之外,国际品牌也开始更加看重增长质量。
在高盛10月初发起的中国化妆品双十一前瞻交流会议中,一位受邀电商专家表示,今年双十一,本土美妆品牌的增速,预计将超过跨国品牌,后者更加重视盈利能力。跨国高端美妆品牌,普遍将GMV增长目标设定在高个位数至15%,而大众美妆品牌的增长预期,则相对温和。
整体来看,在中高端美妆市场,国际大牌凭借长期积累的品牌资产和成熟的产品体系,已在消费者心智中构筑起护城河。“预算允许就买大牌”的消费倾向,短期内仍难改变。
四连冠珀莱雅提前派样“蓄水”
虽然竞争激烈,国货美妆品牌依然在努力守住自己的位置。
今年天猫美妆TOP20榜单中,珀莱雅主品牌稳坐第一。薇诺娜、Fan Beauty Diary、毛戈平同步上榜,国货合计占据4席,席位总数稳定,但内部出现了新旧更替。
去年在榜的可复美(第15名)今年掉出前20,新晋的Fan Beauty Diary以第16名补入;毛戈平由第20名升至第19名,薇诺娜由第8名回落至第10名。
一进一出、排名升降之间,国货头部品牌在争夺有限的榜单位置。即便是连续夺冠的珀莱雅,其领先优势也需要新品迭代和持续投入来维系。
销量集中释放的背后,实际上品牌在大促开始前数月,就已着手准备。珀莱雅CFO近期在接受相关媒体采访时表示,从今年7月开始,珀莱雅就把这两条产品线纳入大规模派样计划,今年双十一的派样量同比增至三倍,优先触达天猫88VIP用户。
从提前试用到大促成交,珀莱雅试图把新品与消费者的接触时间前移,让用户在集中购买之前先体验产品,提高获客效率和购买转化率。对于珀莱雅来说,产品的迭代同时承担拉新、复购和改善利润等任务。
价格机制的撬动同样关键。例如在李佳琦直播间,50ml的红宝石面霜4.0买一送一(正装量),再加上一盒面膜,到手价279元,再叠加消费券、美妆券以及焕新补贴等,可降至200元以下。
主品牌之外,珀莱雅旗下的子品牌也呈现出多点爆发的状态。
不过,代价也是有的。主品牌产品迭代需要宣传投流,成长中的品牌同样需要资源支持。
这种投入已经反映在财务表现上。今年第三季度,珀莱雅集团销售费用率为53.44%,每实现100元营业收入,对应约53.44元销售费用。公司在三季报中解释,核心大单品上新、成长品牌推广投入增加,以及渠道结构和投流节奏调整,共同影响了当期利润。
与此同时,公司前三季度经营活动现金流净额为4.67亿元,同比下降61.06%,主要与宣传推广费及货款支付增加有关。
同样面临这一考验的,还有薇诺娜。
今年双十一开门红首日,薇诺娜虽然排名下降两位,但仍稳居前十,品牌第二代特护霜拿下天猫抗敏感面霜热卖榜第一,显示出核心大单品的销售能力。
不过,为了备战四季度的大促,母公司贝泰妮也在三季度进行了前置投放和营销投入,且提前对核心产品进行备货,导致销售费用率和存货大增。
对于这些已经进入头部阵营的国货品牌来说,大促可以短期集中释放需求,但真正的竞争,还在于大促之后能留下多少用户、创造多少利润。
国货榜单迎来新“黑马”
在头部品牌相对稳定的美妆榜单中,新面孔的出现往往更值得关注。
今年的TOP20排行榜上,国货品牌Fan Beauty Diary无疑是最大的黑马。这个在2018年创立的品牌,到今年双十一,已经挤掉可复美,超越毛戈平,位列美妆总榜第16名、国货第3名。
以面膜起家的Fan Beauty Diary,如何在国际大牌和头部国货之间争得一席之地?
数据显示,天猫双十一现货开售一个小时内,Fan Beauty Diary的销售额突破亿元。此前的预售首日,品牌的小面膜套组33万多套售罄,盒装面膜套组9万余单售罄,再次印证了面膜这一核心品类的地位。
“今年天猫创造了我们的增长之最,也是我们的GMV之最。”Fan Beauty Diary CEO郭岩峰近日在接受21世纪经济报道记者采访时表示,今年双十一开门红阶段,品牌销售额达到去年同期的120%。
拉长时间来看,Fan Beauty Diary的销售规模在三年间已翻倍。2022年品牌的销售额是8亿元,到了2025年,全年销售额增至18亿元。“从2022年到2025年,我们是按照约40%的增速在成长,”郭岩峰表示。
值得留意的是,品牌并不是靠降价换取销量。以小面膜套组为例,今年双十一期间,李佳琦直播间12片装售价149元,叠加优惠后可低于120元,但折合单片价格也在10元左右。尽管参与了大促优惠,品牌对价格体系仍有自己的坚持。
“赔钱的买卖我们坚决不干。”郭岩峰强调,品牌对营销投入设有明确要求,投放ROI(投资回报率)要维持在1:3的水平。
在他看来,通过低价竞争带来的销量,会损害品牌本身。Fan Beauty Diary可以通过进一步降价获得头部主播的双十一坑位,从而争取更大的销量,但品牌没有这样做。
这种取舍,在美妆品牌大促期间疯狂“卷机制”的背景下,显得颇为克制。
当然,Fan Beauty Diary的成长也离不开创始人自带的明星IP。品牌并没有回避这一点。郭岩峰将创始人IP比作“放大镜”,称明星IP可以帮助品牌更快获得关注,使其从0到1的起步阶段更容易。
但关注度不等于购买力,更不等于持续复购,真正能穿越周期的,依旧是产品的核心竞争力。郭岩峰的发言中,多次提到对品牌力和产品力的追求。
在海葡萄面膜单品大爆后,品牌又从美白、抗皱等功效出发,打造面膜的细分品类,目前已经扩展到17款,同时又向护肤、个护、彩妆等领域拓展。据郭岩峰透露,目前海葡萄面膜的累计销量约18亿片,产品SKU已经增加到80多个。
不过,从目前榜单表现来看,Fan Beauty Diary最突出的仍是面膜品类。它证明了优势品类的爆单能力,却还不足以说明品牌跨品类的布局已经形成新的增长支撑。
今年双十一期间,Fan Beauty Diary成功拿到了一张头部美妆榜单的入场券。但比进入前20更具挑战的是,如何持续打造自己的竞争力,在下一轮竞争中仍能守住位置。
毕竟,大促只是各家品牌竞争力的一次集中检验。短期成交可以靠流量和优惠拉动,但持续增长更依赖产品积累与用户信任。从一款爆品被记住,到整个品牌被持续选择,才是美妆品牌更长久的考验。
(作者:万倩倩 编辑:陶力,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
