猪价跌破4元!猪企亏损潮来袭
来源:中国商报
猪价“破4入3”,猪企三季报交出的成绩单不太理想。11月9日,全国生猪(外三元)均价报8.63元/公斤,刷新近10年最低纪录,贵州、湖北、陕西、新疆四省份生猪的最低报价已跌破4元/斤,局部进入“3元区”。猪价冰点之下,25家A股猪企前三季度合计归母净利润亏损244.73亿元,同比由盈转亏;牧原、温氏、新希望三大龙头合计亏损168.48亿元,第三季度单季全部同比转亏。
多位业内人士对中国商报记者表示,市场现在对生猪供应现状可能过于悲观。母猪存栏量下降要传导到肥猪出栏,中间需要时间,明年1月之后,前期减少的母猪才会逐步体现为肥猪出栏量减少,后续实际供应压力大概率没有眼下市场担心的那么大。猪价在底部磨得越久,产能出清越充分,大家对明年下半年甚至更远的猪价拐点,反而应该多一分耐心。
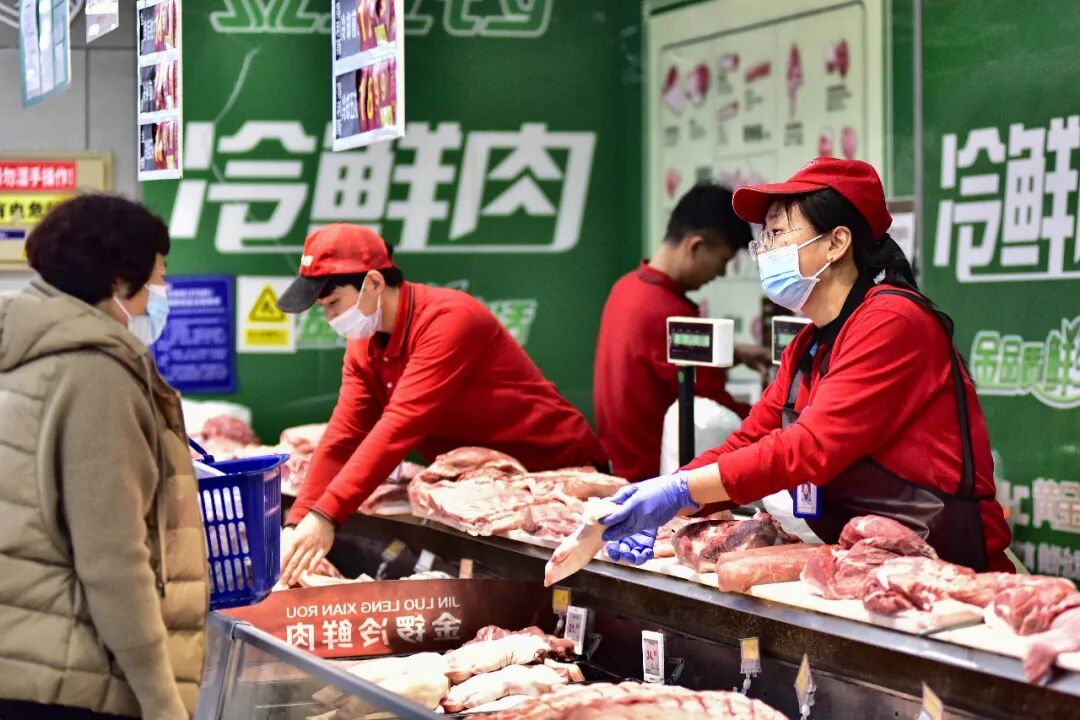
△25家A股猪企前三季度合计归母净利润亏损244.73亿元。(资料图,图片由CNSPHOTO提供)
01
亏得多,不等于先撑不住
据不完全统计,A股25家猪企前三季度合计归母净利润亏损244.73亿元,同比由盈转亏。牧原股份、温氏股份、新希望三家龙头合计亏损168.48亿元,第三季度单季全部同比转亏。
牧原股份董事会秘书秦军等在介绍经营情况时表示,公司前三季度归母净利润亏损达到93.19亿元,同期经营活动现金流净额仍为正的29.83亿元;9月生猪养殖完全成本降至略低于11.5元/公斤,当前现金成本在10元/公斤左右。“凭借较低的现金成本,公司前三季度实现了正向的经营性现金流。”
温氏股份前三季度归母净利润亏损49.61亿元,第三季度单季亏损约为6亿元,其中猪业务亏损约为9亿元、鸡业务盈利约为6.5亿元。温氏股份方面表示,今年前三季度行业深度亏损,公司充分发挥猪鸡双主业对冲优势,贡献较为稳定的现金流,在行业普遍大亏的情况下实现少亏,公司有信心、有能力顺利穿越本轮低迷周期。
需要注意的是,温氏股份前三季度经营活动现金流净额由上年同期的净流入转为负0.49亿元,一年内到期的非流动负债增至101.31亿元。
新希望的亏损额在三家中最小,前三季度归母净利润亏损为25.68亿元。公司在财报中将亏损归因于生猪销售价格下降导致猪产业亏损。与另外两家不同的是,新希望的饲料业务在同期形成了对冲。新希望相关负责人介绍,饲料业务对前三季度利润增长的贡献较大。
新希望的亏损里有将近一半来自一笔账面计提:公司对还没出栏的生猪计提了12.43亿元减值损失,比去年同期多出12.28亿元。新希望方面披露的依据是对生猪未来售价的判断,简单说,就是预计这批猪出栏时卖的钱盖不住养殖成本,于是提前把这部分差额认在当期报表上。这笔计提不涉及现金流出,但直接减少了当期利润。另外,新希望定增募集的26亿元于9月落地,短期借款较年初减少42亿元,其资产负债率在三家中最高,三季度末约为69.7%。
02
母猪少了,猪肉没少
三季度末全国能繁母猪存栏3602万头,同比下降10.7%,为正常保有量3750万头的96%,首次跌破调控基准线。按照过去的周期经验,母猪去化到这个程度,供给应当出现收缩。但前三季度全国猪肉产量4508万吨,同比增长3.2%,出栏量同比仅增长1.4%,产量增速高于出栏增速。
大宗商品分析机构卓创资讯分析师认为,首先,相较此前,每头母猪的生产效率提高。以前1头母猪一年大约能带大17头仔猪,现在平均能带大27.5头,管理好的猪场内的母猪能带大30多头仔猪。虽然母猪的头数降了,但单头母猪的产出高了,一减一增,供给收缩的效果被抵消了一大半。其次,2026年春节后出生的仔猪偏多,这批猪正好在9月、10月长成;中秋节前猪价没涨起来,不少养殖户压着猪没卖等涨价,结果9月该卖的猪拖到了10月;天一冷,猪长肉快,能出栏的猪更多。综合来看,生猪市场短期供应压力较大,猪价下跌。
另外,卓创资讯监测的屠宰企业10月白条猪肉鲜销量,比9月少了9.74%,比去年同期少了11.45%。天气偏暖、季节性消费疲软、冻品出库多,三件事一起拖住了鲜肉走货。
另外,大宗商品分析机构上海钢联我的农产品网分析师认为,能繁母猪存栏下降之所以尚未兑现是因为肥猪出栏减少,中间存在明确的传导时滞。当前出栏的肥猪对应的是约10个月前能繁母猪的存栏水平,而2026年三季度集中淘汰的母猪,对应的供给减量要到2027年年中之后才会逐步落地。
温氏股份方面认为,四季度猪价未如预期反弹,反而反复探底,会加速资金压力较大的企业淘汰,产能出清可能比此前预期更充分。
03
降本“分毫必争”
16家已披露2026年9月成本数据的上市猪企中,平均完全成本为6.1元/斤,其中8家已经进入5元/斤区间。牧原股份9月的养猪成本已降至略低于11.5元/公斤,中长期目标瞄准5元/斤以内;温氏股份9月肉猪综合成本降至5.8元/斤。
温氏股份总裁黎少松表示,在降成本方面,种猪养殖效率提升贡献0.2元/斤,上市率提升与料肉比、药费下降贡献0.4元/斤,模式迭代与数字化贡献0.25元/斤,集采和精益管理等其他贡献0.15元/斤。“不是单纯依靠某一方面,而是多方面发力的结果。”牧原股份则把下一步的降本空间押在种猪育种、营养研发、数智化应用和组织管理上,公司管理层在交流中表示,“当下在生产与管理上的投入,未来将逐步体现在生产指标改善与成本下降中。”
对企业来说,现金流安全优先于规模扩张。牧原股份表示,当前以“保障现金流安全稳定为第一优先”,三季度末货币资金余额为228.88亿元,资产负债率为55.89%,同时主动调整长短期债务结构,“重新梳理长短期负债,降低经营风险”。新希望则通过26亿元定增落地,把短期借款较年初压减了42亿元,三季度末资产负债率降至69.71%,成为少数在Q3实现降负债的上市猪企之一。
中国银河证券在研报中判断,生猪养殖“已进入精细化管理竞争阶段”。华源证券的表述更直接:2026年是农业板块“优胜劣汰”逻辑兑现的关键一年,技术进步在重塑成本曲线,资本退潮在加速行业出清。5元/斤正在从个别优秀场线的标杆,变成规模化养殖进入下一阶段的基本门槛。对企业来说,扩张时代比拼的是资本实力和出栏增速,磨底周期比拼的是生产效率与成本底线。
你那里猪价多少?评论区说说~
作者丨记者 马嘉
封面丨CNSPHOTO
责编丨李沫楠 白雅琦 付颢琬
校对丨张斌
审核丨焦立坤
(来源:中国商报 编辑:张明艳)