美股、原油、黄金集体下跌;我国算力总规模达310万PFLOPS丨盘前情报


A股复盘
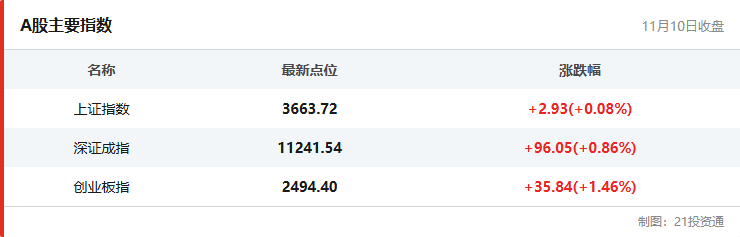
市场集体高开低走,双创指数盘中一度均涨超2%。沪深两市成交额1.49万亿元,较上一个交易日放量222亿元。全市场超4200只个股上涨。
盘面上,端侧AI概念走强,短剧概念反复活跃,人形机器人概念表现活跃。下跌方面,油气概念走弱。截至11月10日收盘,沪指涨0.08%,深成指涨0.86%,创业板指涨1.46%。
外盘回看
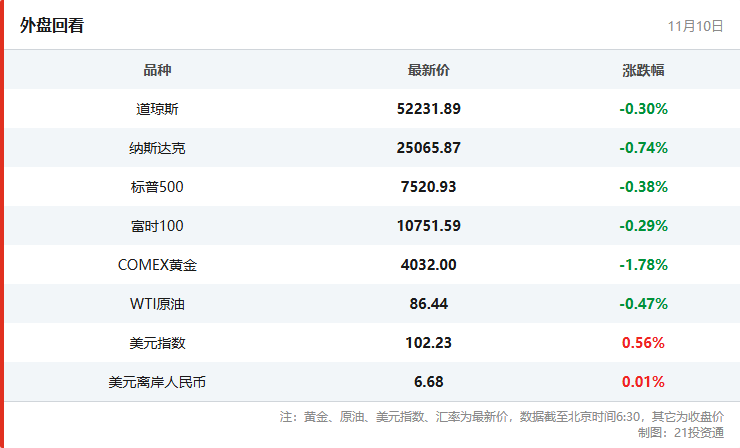
美股三大股指11月10日集体下跌。截至当天收盘,道琼斯指数收于52231.89点,跌幅为0.30%;标普500指数收于7520.93点,跌幅为0.38%;纳斯达克指数收于25065.87点,跌幅为0.74%。芯片股走势分化,英伟达跌超5%,近两个交易日累跌超9%;费城半导体指数跌0.35%,英特尔、ARM跌超2%;博通涨近4%,恩智浦、台积电涨超2%,AMD、高通涨超1%;存储板块疲软,海力士跌超3%,闪迪跌2.99%。
欧洲股市11月10日集体下跌。截至当天收盘,英国富时100指数收于10751.59点,跌幅为0.29%。
国际油价11月10日下跌。截至当天收盘,WTI原油期货价格跌0.47%,报86.44美元/桶。
美联储加息押注升温,国际贵金属走弱。COMEX黄金期货跌1.78%,报4032.00美元/盎司。
汇市方面,美元指数报102.23,涨0.56%;在岸人民币收盘后,离岸人民币兑美元报6.68。
今日投资日历
重磅资讯
保险行业前三季度原保费收入5.26万亿元 同比增长0.9%
中国保险行业协会11月10日召开2026年度第三次例行新闻发布会,通报了三季度保险市场整体运行情况。2026年前三季度,原保费收入5.26万亿元,同比增长0.9%;赔款与给付支出1.94万亿元,同比增长3.9%。根据同业交流数据,人身险公司积累的寿险和长期健康险责任准备金已超过28万亿元,较年初增长12.7%。2026年前三季度手续费及佣金支出同比下降5.2%,其中财产险公司下降3.1%,人身险公司下降6.4%。
【解读】招商证券:居民储蓄型保险配置需求仍具韧性,叠加上市险企持续优化产品结构,为价值增长提供稳定支撑,我们看好保险板块后续估值修复。建议关注中国太保、中国平安、中国财险、中国人寿、新华保险、中国太平。
上海:到2030年海洋产业增加值不低于3500亿元
上海市海洋局印发《上海市海洋经济发展“十五五”实施方案》,其中提出,到2030年,海洋经济综合实力实现新跃升。主要海洋产业稳步增长,海洋产业空间布局持续优化,“3+5+X”的现代海洋产业体系基本形成。海洋生产总值年均增长率不低于全市经济增长目标,海洋产业增加值不低于3500亿元。
我国算力总规模已达到310万PFLOPS 位居世界第二
据国家数据局消息,全国数据标准化技术委员会2026年第二次“标准周”活动在福建厦门举行。据相关负责人介绍,全国数据标准化技术委员会此次正式成立具身智能数据标准起草工作组及气象、卫生健康、电力、商务等4个行业应用标准起草工作组,加快推进“十五五”期间数据领域相关标准制定,赋能行业产业数字化发展。最新数据显示,我国算力总规模已达到310万PFLOPS,位居世界第二。
【解读】中信建投:算力需求持续强劲,持续看好算力产业链。一是大模型板块投资机会从模型端进一步向应用端、算力端和生态端扩散。二是国产GPU公司进一步兑现业绩,未来份额仍有较大提升空间,持续推荐国产GPU核心公司。三是光互连在整体投资中的占比预计将持续提升,2027年800G、1.6T光模块需求持续高增,Scale-up对应的光互连需求在2027年开始成为重要增量,NPO、CPO、XPO等新品将迎来规模上量,OCS、DCI、MicroLED等加速发展。四是光纤行业AI需求拉动价格维持高位,预计2027年供需仍不平衡。五是大陆液冷公司将进入关键业绩兑现期,金刚石应用加速落地。
上海:聚焦海洋原料药、海洋生物药等重点领域 支持开发海洋抗体药物、海洋新型疫苗等产品
上海市海洋局印发《上海市海洋经济发展“十五五”实施方案》。其中提到,依托“张江研发+上海制造”行动,推动海洋生物医药产业创新发展。加强深海生物资源开发,支持利用海洋生物资源开展生物医药和生物制品前沿技术研究。聚焦海洋原料药、海洋生物药等重点领域,支持开发海洋抗体药物、海洋新型疫苗等产品。推进海洋生物制品及海洋功能食品高值化发展。推动合成生物学、细胞治疗等前沿生物技术用于海洋药物研发。提升海水淡化关键技术与成套装备研制能力,推动反渗透膜组件自主研发与规模化生产,加强高压泵、能量回收装置等关键核心设备研发,推动膜技术革新。探索海水综合利用示范应用,支持将海水淡化作为重要应急备用水源,加强海(咸)水淡化潜在应用场景分析。
【解读】湘财证券:疫苗行业正处于规模扩张向创新驱动转型时期,行业长期向好逻辑不变,政策、需求、技术是行业发展的三大驱动因素,创新+出海值得持续关注。关注高技术壁垒+布局差异化管线的公司,在行业内部分化中寻找α机会。
美国国债遭遇猛烈抛售潮 通胀数据和美联储鹰派言论动摇利率押注
据财联社报道,因通胀高于预期,加之美联储官员警告可能加大升息力度,美国债市遭遇2025年4月以来最严重抛售潮之一。周二,对美联储政策变动比长期债券更敏感的2年期美国国债收益率一度飙升21个基点至4.77%,势将创下特朗普对等关税措施引发全球市场剧震以来最大单日升幅。这次波动标志着债市再度出现剧烈逆转。自上月初以来,随着科技股下跌以及油价回落,美国国债曾大幅上涨。但周二,这两个推动因素都被抛到一边,市场焦点重新转向美联储自疫情以来一直难以遏制的通胀压力。
抛售压力始于美联储理事沃勒的发言。他表示,如果通胀继续加速,他将支持一次性升息50个基点。当美国公布的10月份消费者价格指数(CPI)数据高于经济学家预期后,交易员开始计入美联储12月大幅加息的可能性。达拉斯联储行长洛根的讲话进一步强化了这种预期。她表示,至少还需要两次25个基点的加息,而且美联储可能需要开始加快行动步伐。
华为新型存储系统即将启动试商用 温冷数据存储成为新战场
据第一财经报道,随着AI应用扩大,存储产业的竞争焦点正在发生变化。11月10日,记者获悉,华为新型存储系统即将启动试商用,这标志着该技术从实验室验证进入客户真实场景的联合验证阶段。而在两周前,富士胶片刚刚宣布,将在2026至2028财年持续投资并扩充数据存储磁带业务的产能,这也是富士胶片近20年来首次大规模扩充磁带产能。科技巨头频频加码背后是AI基础设施建设带来的存储需求变化。随着大模型训练、推理和企业应用不断产生新数据,数据中心的存储需求正从满足计算过程中的高速读写,向数据的长期保存和管理延伸。
【解读】长江证券:AI 时代,存储需求系统性扩张。绝大多数数据在生成后访问频率快速衰减,最终沉淀为温冷数据。冷数据存储容量约每3.5年翻倍,预计到2030 年超过60%的企业每天至少需访问一次归档数据,温冷边界正在消失。当前温冷数据主要依赖磁存储,而两种介质均由海外控制。希捷、西部数据、东芝垄断机械硬盘;IBM、昆腾、HPE、富士、索尼占据磁带市场70%份额。根据测算,到2030年温冷数据磁存储市场空间将超过200亿美元。
公告精选
ST龙大:公司收到立案通知书
*ST三房:控股股东三房巷集团有限公司12.72亿股将被司法拍卖
广州酒家:拟15.51亿元投建利口福园区提容项目
金溢科技:拟收购信联支付12%股权
高测股份:拟1.50亿元至3.00亿元回购公司股份
资金流向
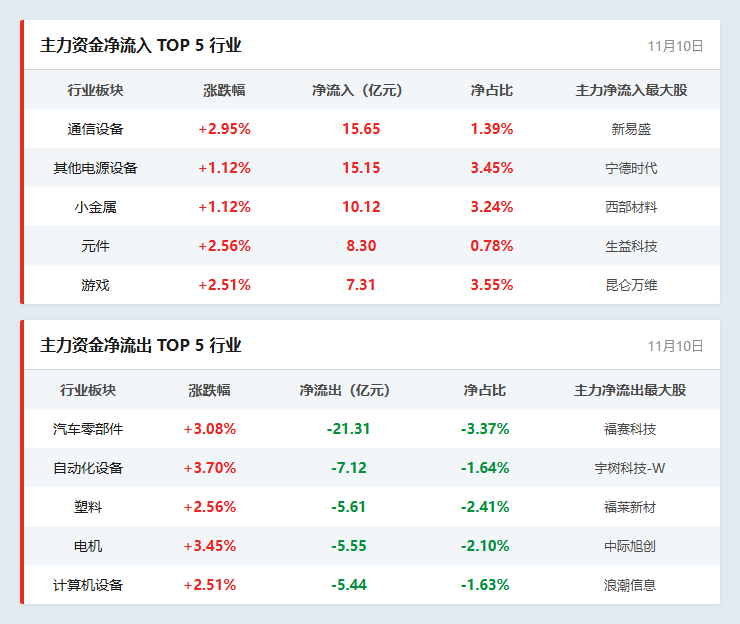
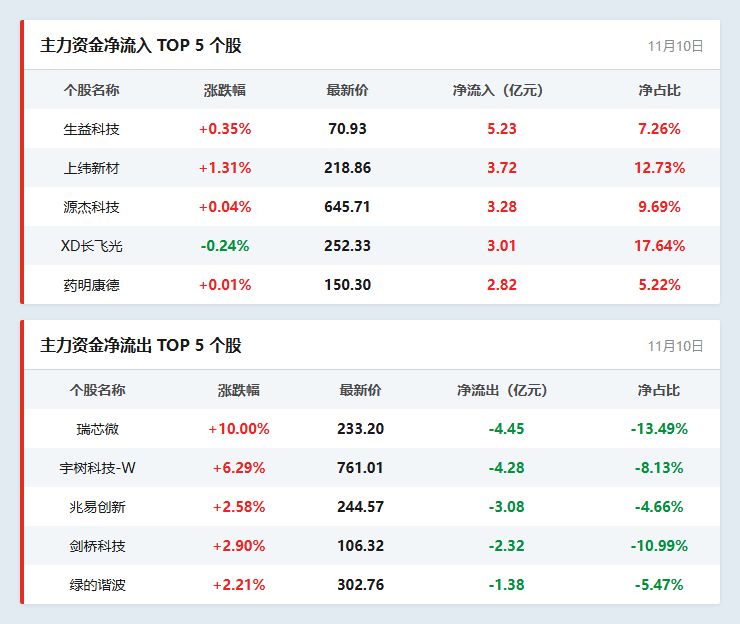
交易提示
11月11日 交易提示
新股申购:华晟智能
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。
(作者:王婷婷 编辑:梁明)