券商前瞻2027年:看好AI应用赛道
来源:上海证券报
临近年末,多家券商把脉2027年A股市场。截至11月11日,已有中信证券、中信建投、华泰证券、申万宏源等多家券商举行了2027年年度策略会。机构认为,2027年A股结构性机会增多,下半年投资机会可能优于上半年。AI仍是重要主线,但投资进入“精挑细选”阶段,非AI板块亦具备修复基础,配置上更强调均衡与节奏。
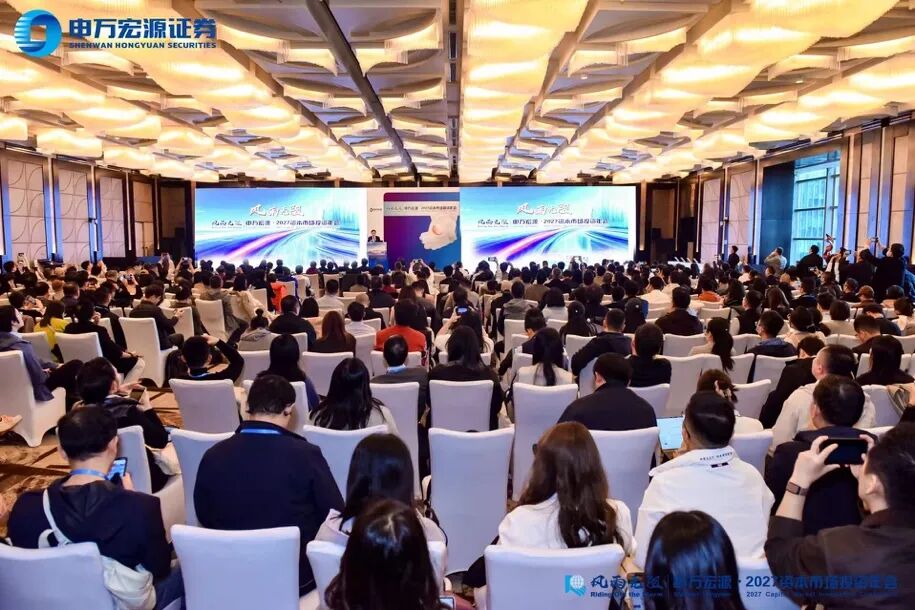
静待结构性行情铺开
经历自今年7月以来的持续回调后,机构认为短期市场以超跌反弹、震荡消化为主,估值系统性下修的空间相对有限。展望2027年,市场将以结构性机会为主,下半年投资机会可能优于上半年。
华泰证券策略联席首席分析师王伟光表示,全球流动性收紧对估值的影响或已计入较为充分,年内整体估值继续大幅回落的概率不高。后续风险主要在于两点:一是盈利下修是否被提前计入,二是科技板块筹码消化程度是否充分。
针对2027年市场运行节奏,部分机构认为A股将走出“先反弹、再探底、后回升”的路径。中信建投证券资深策略分析师夏凡捷认为,2027年整体处于“盈利下行+贴现率下行”的交接年,全年呈现“N型”走势。
申万宏源策略团队预计,明年3、4月份之前,市场以超跌反弹为主,指数大概率不会再创出新低;3、4月份之后,市场有望探明本轮调整的绝对底部,结构性机会增多,有望凝聚新共识。2027年下半年有望形成“第二阶段上涨”,下半年投资机会可能优于上半年。
从市场结构看,2027年行情宽度将拓宽,机会分布更均衡。中信证券首席策略分析师包承超判断,站在当前预期普遍谨慎的时点,多数板块估值收缩进程已经收尾,AI板块投资节奏放缓,对其余行业的资金挤出效应随之减弱,行情均衡化特征会更加突出。
多家机构预判明年盈利增速回落,市场随之关注盈利高点是否会压制后续行情。对此,王伟光认为,A股盈利短期会有所承压,但中长期非金融企业盈利能力向上的趋势没有改变,地产、技术、产能等周期的错位仍将催生结构性机会,内需消费和顺周期板块具备底部反转的潜力。
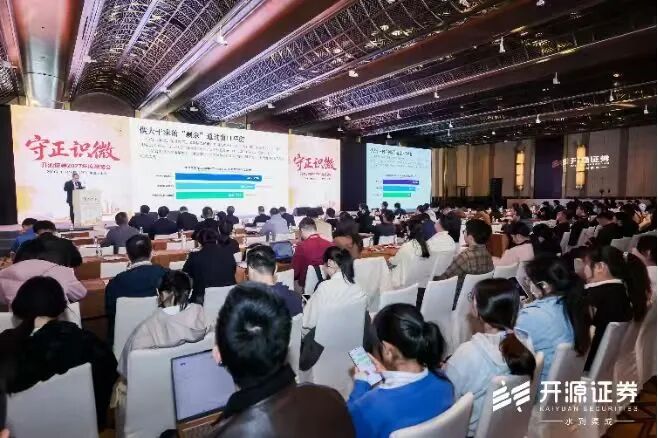
开源证券首席策略分析师韦冀星表示,企业盈利增速只是渐近高点,并不会出现断崖式回落。展望2027年,市场流动性能否支撑盈利放缓后的“鱼尾行情”,以及能否诞生新的盈利增长点,将成为决定行情延续性的关键。
科技行情走向纵深
非科技板块孕育修复
在多家券商年度策略会中,机构普遍认为,市场将在震荡中孕育出更为多元的结构性机会,主题活跃、行情宽度拓展将是明年重要的市场特征。
从科技板块来看,AI仍然是后续市场需要重点关注的方向。多数券商认为,AI叙事并未结束,科技长期趋势未改,但相应的投资也将进入了“精挑细选”的新阶段。
王伟光认为,AI产业叙事并未结束,但行情将进入“中场休整”,投资重心从算力投入转向回报验证。申万宏源研究A股策略首席分析师傅静涛则认为,AI产业仍在不断进步,下一轮大波段上涨大概率仍由AI产业趋势主导。
在具体方向上,机构普遍看好AI应用赛道。中信证券董事长邹迎光表示,智能终端、智能驾驶、具身智能正加快落地,产业逻辑正从少数龙头企业外溢至更长产业链。傅静涛则认为,在AI应用端,主题投资可重点关注医疗AI、机器人、AI安全等细分赛道。
对于非科技板块,券商普遍认为,非AI板块经持续调整后已具备修复的基础。
包承超直言:“没有理由对非AI板块继续悲观,2027年非AI板块有望迎来转机。”在他看来,部分非AI板块(家电、消费电子、纺织服装、医疗器械等)的估值都已降至历史极值,任何宏观因素的超预期改善都可能带来足够的收益弹性。
均衡打底
红利与成长兼顾
在结构性行情延续的判断下,券商对2027年的配置普遍强调“均衡”与“节奏”,以红利资产打底、以成长和周期品种进攻,在顺周期中寻找超额收益。
具体而言,韦冀星建议关注四类基准配置。一是消费、顺周期领域的“预期差”机会,其中地产链需关注政策传导;二是小微盘及科技内部大小切换的“再平衡”机会;三是国产算力、AI上游及应用等“右侧科技”方向;四是作为“底仓”的高股息、稳定现金流资产。
中信建投证券研究发展部行政负责人、首席经济学家黄文涛则建议重点增配“人民币货币锚资产”,包括关键科技、黄金、战略金属、航海航路、化工/材料、航天、能源、电力、医药、机器人等领域。稳健标配“人民币流动性资产”,其中包括证券/金融、红利、债券、核心地段资产REITs。
浙商证券则建议在风格均衡配置下重点关注低拥挤、盈利上修方向。一是关注通信、食品饮料、交通运输、家电、银行等红利方向,二是把握有新叙事的方向,如物理AI、AI制药等;三是主题催化的方向,如厄尔尼诺催化下的农林牧渔等。
作者:刘禹希 林铭溱

(来源:上海证券报 编辑:家俊辉)