SGI收入翻倍,禾赛科技何时才有“宇树时刻“
 2026-11-11 15:55
来源:ZAKER财经
11月10日,禾赛科技交出了一份会让不少人皱眉的财报。
2026年第三季度财报显示:GAAP净利润8080万元,同比下降68.5%。在营收同比增长34.3%的背景下,“增收不增利”的标签似乎很明显。这也给资本市场的定价带来压力。
而同为机器人板块的宇树科技,股价却跑出了反弹100%的业绩。
要知道,作为“中国激光雷达第一股”,禾赛2022至2024年连续三年为全球第一大激光雷达供货商;在车载主激光雷达供应商装机量口径下,其市占率约33%,位列行业第一。而三季度财报所显示的数据,似乎与这家行业巨头的地位不相匹配。
但把这份财报拆开,看到的却是另一番景象。激光雷达主业的经营利润同比大涨88%至1.45亿元,连续第六个季度实现GAAP盈利;机器人相关收入占比首次突破50%,SGI(战略增长业务)前三季度收入已提前撞线全年目标。
净利润的“失真”与主业的“真实”之间存在着矛盾。
事实上,净利润跌幅68.5%的真正缘由,是因为2025年同期,禾赛确认了1.85亿元的一次性收益,来自处置股权投资及转让知识产权。剔除这一高基数,Q3净利润同比实际上是增长14%的。
真正值得关注的是两个结构性变化。
其一,激光雷达主业的盈利质量在改善。
Q3激光雷达总出货量72.97万台,同比增长65.3%。激光雷达分部经营利润1.45亿元,同比增长88%,增速远超出货量增速,说明产品结构或成本端在朝有利方向移动。综合毛利率41%,较去年同期42.1%微降,主要受“利润率较低产品收入贡献上升”的拖累,但41%的绝对水平在硬件制造业中仍属健康区间。
其二,SGI业务开始产生实质性收入,但代价是短期亏损。
战略增长业务Q3营收9051万元,环比增长101%,前三季度累计1.35亿元,已超过年初设定的全年1亿元目标。Kosmo空间智能业务首次贡献收入,机器人执行器模块出货23405套,环比增长96.8%。代价是:SGI经营亏损8289万元,研发费用同比增长27.8%至2.54亿元,直接拉低了集团层面的利润表现。
一句话概括这份财报的底色:基本盘在赚钱,新曲线在烧钱。
财报电话会上的信息进一步佐证了向好的局面,管理层的表态透露出一个关键判断:行业价格战正在退潮。
禾赛方面表示,依托2027年已签订单,主力ATX雷达的价格与毛利率有望企稳,行业竞争正走向理性化。这一判断若成立,对激光雷达行业的估值逻辑将产生实质性影响——过去两年压制板块估值的核心因素之一,正是ADAS雷达“量增价跌、增量不增利”的恶性循环。
但管理层对短期需求并未给出过于乐观的信号。Q4营收指引11亿至11.5亿元,较Q3的10.68亿元仅增长3%—7.6%,隐含的意味是下游汽车需求“更为温和”。指引公布后,禾赛港股次日一度大涨近12%,说明市场此前预期已经足够低。
SGI的路线图则更为激进。2026年全年SGI收入指引维持2—3亿元,2027年目标约7亿元(约1亿美元),并力争实现板块盈亏平衡。执行器业务被寄予厚望:全身机器人执行器已量产,核心客户Sharpa从灵巧手向全身人形机器人拓展,2027年执行器出货目标为10万级。
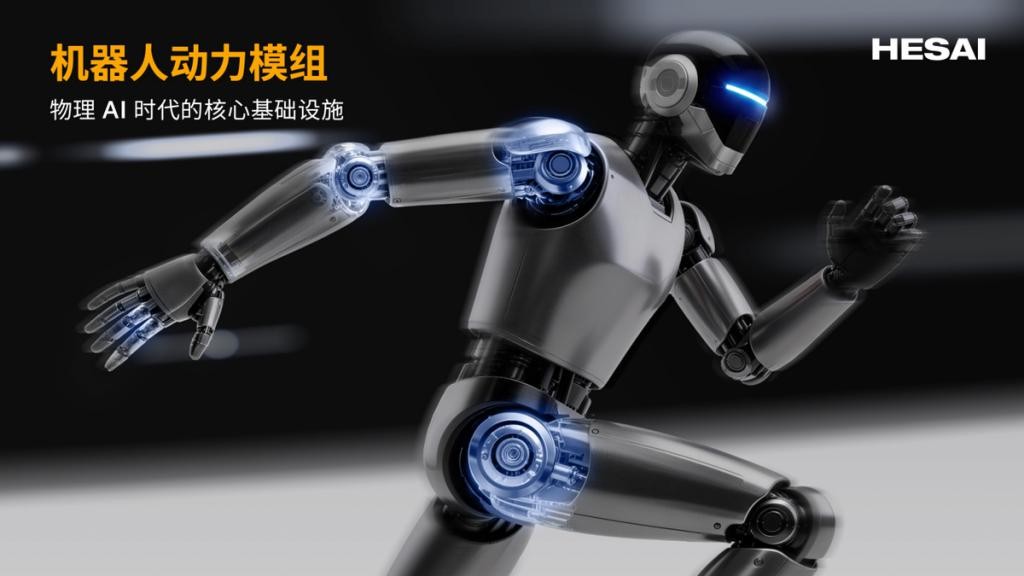
禾赛正处在从“车载激光雷达龙头”向“机器人与物理AI平台”跃迁的中间地带,而资本市场对这类过渡态公司的定价,从来都不轻松。
截至2026年11月10日美股收盘,禾赛HSAI报14.40美元,微涨0.63%。港股禾赛-W(02525.HK)同日收于14.87港元,上涨5.09%;11月11日盘中进一步升至16.64港元,涨幅一度接近12%。
禾赛美股年内从1月高点29.35美元一路下探,10月下旬一度触及12美元的低位,跌幅约四成。把视线拉到同一周的人形机器人板块,宇树科技提供了一个耐人寻味的对照。宇树自10月15日阶段低点404.03元起,26个交易日内反弹幅度一度突破100%,11月10日盘中最高触及809元,收盘761.01元,总市值重回3000亿元以上,最新总市值约3100亿元。
禾赛的四成跌幅,背后是三重错位的叠加。
第一重,ADAS出货预期与现实之间的错位。中国汽车市场2026年的整体需求韧性弱于年初预期,直接传导至上游激光雷达的装机节奏。
第二重,新业务投入节奏与利润节奏之间的错位。 SGI收入翻倍增长是事实,但亏损同步扩大也是事实。
第三重,定价框架的真空期。 当一家公司的机器人收入占比超过50%,但利润仍主要由激光雷达贡献时,它既不完全适用汽车零部件估值,也尚未证明自己能以机器人公司的面貌实现盈利闭环。
看空者会说,在SGI真正盈利之前,禾赛的利润将持续被投入压制,而ADAS需求放缓的拖累尚未见底。看多者会说,主业经营利润88%的增长已经证明激光雷达可以规模化盈利,SGI一旦跨过盈亏平衡,收入结构的质变将重新定义这家公司的估值坐标系。
把视线拉到同一周的人形机器人板块,宇树科技提供了一个耐人寻味的对照。宇树自10月15日阶段低点404.03元起,26个交易日内反弹幅度一度突破100%,11月10日盘中最高触及809元,收盘761.01元,总市值重回3000亿元以上,最新总市值约3100亿元。
车企基本盘是禾赛最深的护城河。禾赛已获得理想、小米两大核心客户2026年全系车型的定点合作,实现激光雷达100%标配;多激光雷达车型(单车3—6颗)计划于2026至2027年量产。此外,ET系列拿下凯迪拉克、吉利、长城等五家全球车企定点,合计订单储备超100万台,并切入五菱、零跑供应链。
但禾赛正在刻意淡化“车载激光雷达公司”的单一标签。机器人激光雷达、执行器模块、Kosmo空间智能三项业务合计贡献的收入已超过集团总收入的50%。这个比例的意义在于:禾赛未来的估值锚,将越来越难以用汽车零部件行业的框架来框定。
这份财报没有回答那个最核心的问题:当机器人收入占比过半之后,禾赛究竟应该值多少钱?
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。