学IT出身的进口食品商,欲吞下负债超6亿元的区域鲜啤公司


21世纪经济报道记者肖夏
一家轻资产运营的进口食品商,要吃下一家陷入困境的区域鲜啤公司。
11月9日晚,品渥食品公告称,公司与泰安智义文化投资合伙企业(有限合伙)、泰安鑫义文化投资合伙企业(有限合伙)组成的联合体,已被正式确定为山东泰山啤酒股份有限公司(下称泰山啤酒)的破产重整投资人。
这笔交易的背后,是58岁的品渥食品创始人王牧。
王牧并非快消科班出身,本科就读于厦门大学科学仪器工程专业,早年曾有三年IT软硬件开发经历,上世纪90年代初便“下海”切入进口食品赛道。
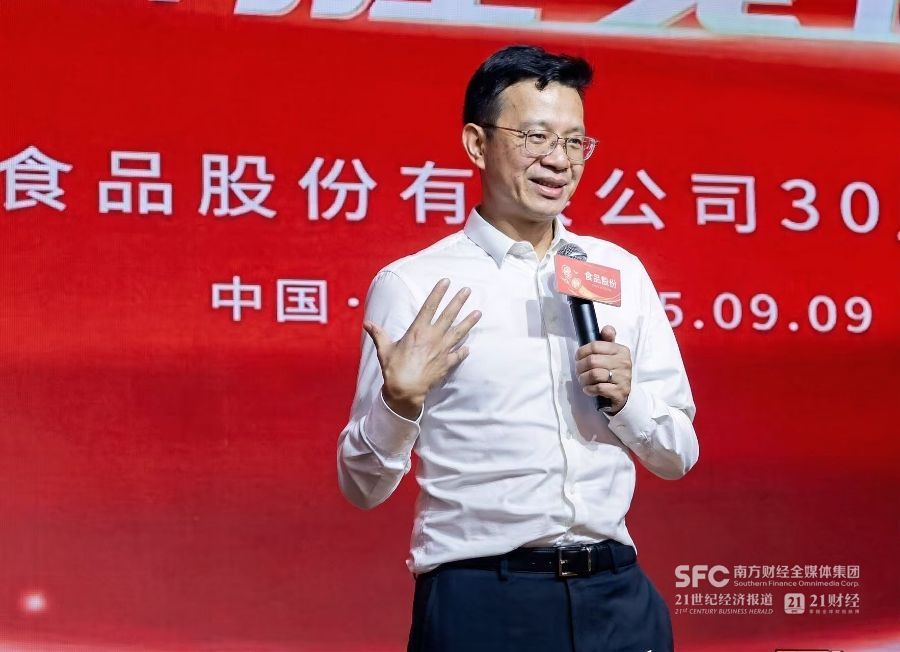
(品渥食品创始人王牧)
参与破产重整的公告披露次日,品渥食品股价上涨5.4%,但11日转跌3%。
21世纪经济报道记者咨询泰山啤酒方面了解到,申请破产重整以来,泰山啤酒依旧保持正常的生产经营,相关重整计划尚未确定,公司内部经营管理并未发生变化。
面临重整的泰山啤酒,是国内原浆鲜啤赛道的区域龙头,一度在全国布局了3000多家门店,在山东、广东均有生产基地。
受到大股东资金链断裂的影响,泰山啤酒今年1月申请进入破产重整程序,其重整前负债总额6.63亿元。
而参与重整的品渥食品,有创业板“进口食品第一股”之称,旗下拥有德亚牛奶、瓦伦丁啤酒、亨利谷物等品牌,其去年营收7.91亿元,截至三季度末账上现金及现金等价物余额为2.53亿元。
对于王牧而言,这是一个代价不低的赌注。
从IT工程师到进口食品第一股
王牧的创业起点,与啤酒、牛奶并无关联。
20世纪90年代初,他从IT岗位下海,在厦门做起泰国某食品代理,正式进入快消行业。
1996年,厦门进口食品市场遇冷,王牧带着团队搬迁至北京,主打在华外籍人群的高端进口食品生意,完成第一波原始积累。
2010年,国内电商崛起,进口食品供应链资源集中在上海,王牧再次举家搬迁,将总部迁至上海,转向品牌化运营。
公司两次搬家背后是王牧对食品行业的判断:要跟着核心消费人群和产业链走。
品渥食品没有走传统进口代理商的老路。
王牧提出了一套“Made for China”模式——中国团队掌握品牌,海外工厂按中国市场需求生产,产品以“原装进口”身份入境。
瓦伦丁啤酒是最典型的案例。
品渥食品早在2011年便已在中国注册“瓦伦丁”中文商标,由德国工厂代工生产,后来与德甲多特蒙德俱乐部合作,强化产品的“德国印记”。
事实上,德国当地啤酒企业爱士堡旗下也有Valentins啤酒,但未提前注册中文商标,后改以“爱士堡”品牌才得以进入中国市场。
2019年,爱士堡啤酒背后的爱士堡啤酒私人有限公司与品渥食品达成战略协议,将“爱士堡”品牌转让给品渥食品,自己只负责研发和生产。
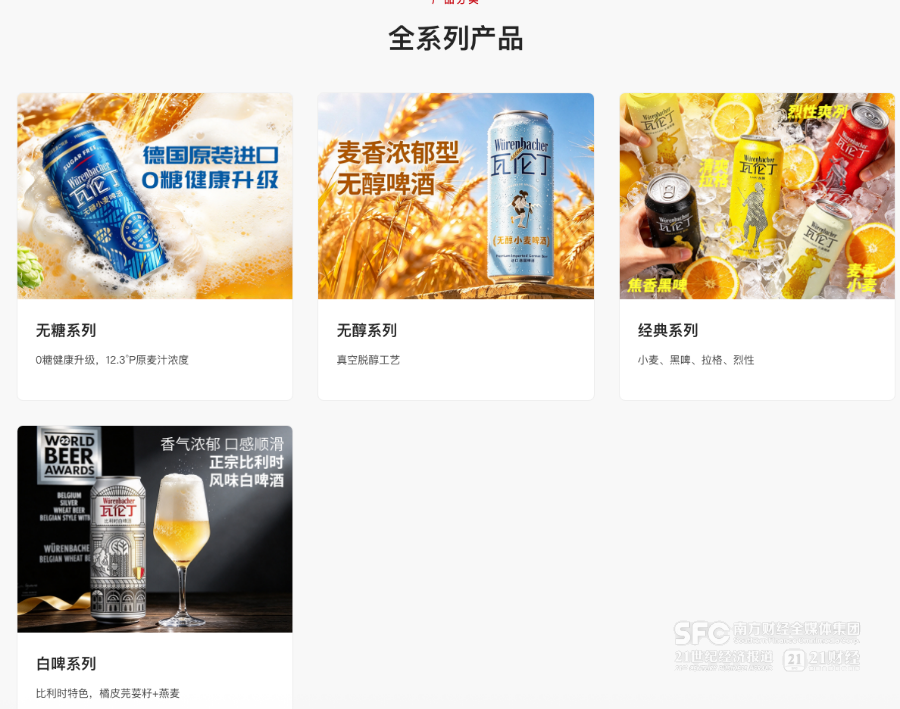
(瓦伦丁啤酒至今强调德国“原装进口”)
先行注册商标、又手握国内市场,品渥食品成功将瓦伦丁收入麾下。
这套模式同样复制到乳品赛道。
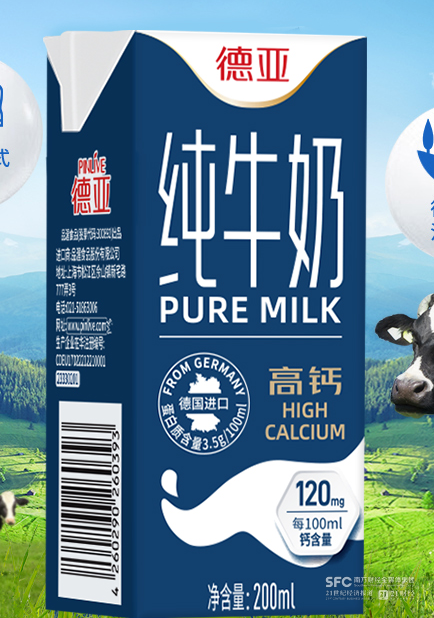
德亚牛奶推出200ml小包装、送礼专属礼盒,以“进口牛奶”的身份进入中国市场。但同样,德亚牛奶有12个月的保质期,并非鲜牛奶。
2019年到2021年,德亚牛奶曾是进口牛奶的“销冠”——按照第三方机构凯度的说法,连续三年拿下了中国进口牛奶销量第一。
不同于多数消费企业靠融资扩张,品渥成立二十余年间未引入外部融资,完全靠贸易利润滚动发展。
一直到2015年,王牧就读交大高金EMBA,启动资本化规划。2020年,品渥食品登陆深交所创业板,成为“进口食品第一股”。
上市当年,品渥食品股价一度大涨至87元,市值最高接近88亿元。
负债的区域鲜啤
上市之后,品渥食品这套打法的瓶颈逐渐显现。
2021年,品渥食品收入16.51亿元,创下历史新高,但其归母净利润同比下滑近30%。
2022年,随着德亚牛奶业绩开始下滑,品渥食品的收入开始转跌,净利润更是暴跌88%。2023年,啤酒业务收入同比大幅度下滑34%,这一年品渥食品亏损7337万元,上市后首次报亏。
到2025年,品渥食品年收入已回落至不到8亿元。目前品渥食品市值仅有20亿元出头,比巅峰期缩水了75%。
业绩的大幅下滑,一方面是因为产品开始失宠。
经过几年的市场教育,国内消费者也逐渐学会通过口感、新鲜度、配料表、营养成分表等来判断牛奶、啤酒的品质,而不再迷信国外产品。
另一方面则是因为,品渥食品单一依赖进口代工的模式本身有缺陷:抗风险能力偏弱。海运成本波动、汇率变化、海外供应链不稳定,都会持续侵蚀利润。
拿下泰山啤酒,将成为王牧和品渥食品跳出进口代工模式的关键一步。
首先是品类、赛道互补。
品渥食品旗下的瓦伦丁、爱士堡,均为长保质期的熟啤,保质期长达15个月,主打商超、线上场景;泰山原浆啤酒主打7天短保鲜啤,瞄准即时消费、餐饮、门店自提场景。
其次是对市场区域、生产能力形成补充。
品渥食品的优势在一二线商超与电商渠道,基本盘在华东地区;泰山啤酒则是深耕山东大本营,辐射华北、淮海区域。
更关键的是,泰山啤酒在山东泰安、广东佛山都有生产基地,设计年产能分别是20万吨、10万吨——足以满足品渥食品的啤酒生产需求。
啤酒专家方刚对21世纪经济报道记者分析,从财务角度和行业角度看,品渥食品收购泰山原浆有补强产业链、发挥渠道强项的作用,未来不排除用多品牌组合的方式运营,比如对泰山原浆啤酒进行强化延伸,推出长保产品。
但这笔交易并非没有代价。
泰山啤酒在原大股东虎彩集团的支持下,加上华人文化的大笔投资,2020年开始进入了高速扩张期。
然而由于未能实现上市,加上受虎彩集团及其关联方经营状况不佳的影响,泰山啤酒2024年开始逐渐面临压力,到2025年其流动资金严重短缺,资金链极度紧张,生产经营面临严重困难。
截至2025年10月31日,泰山啤酒资产总计6.22亿元、负债总计6.63亿元,已经“资不抵债”。
这与泰山啤酒的运营模式有关。泰山啤酒主打7天保质期的短保鲜啤,重资产、高周转,对冷链、前置仓、门店运营效率要求极高,与品渥长保进口产品的逻辑差异巨大。
不过也有积极一面:泰山啤酒内部也希望能避免破产。
本次参与投资的联合体中,牵头方泰安智义文化投资合伙企业(有限合伙)由泰山啤酒经营管理层牵头设立,出资额3285万元。
酒业评论人肖竹青对21世纪经济报道记者评价,这一安排非常关键:原管理层熟悉泰山7天原浆啤酒的运营模式、懂门店和冷链,可以避免资方完全换血后原有渠道、门店体系崩盘。
尽管面临债务压力,泰山啤酒一直维持经营,近一年来多次招商挽救现金流。这个月,泰山啤酒又推出了季节性新品“泰山雪啤”系列。
过去三十年,王牧两次跨界、两次搬迁,踩中了进口食品的两轮风口。
这一次,从进口熟啤到本土鲜啤,从轻资产运营到重资产实业,将是他职业生涯里的第三次关键跨界。
这笔收购的成败,将直接决定品渥食品能否打破业务的天花板。
(作者:肖夏 编辑:陶力,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。