5亿元撬动36.98亿元收购 思瑞浦不并表锁定高端芯片“门票”
来源:东方财富网
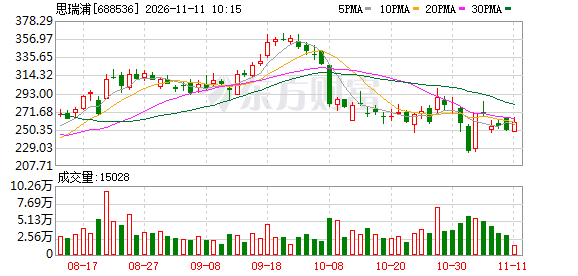
上证报中国证券网讯(记者邹传科)资本化之路几经反复后,宁波奥拉半导体股份有限公司(下称“宁波奥拉”)终于等来一个能够落地的方案。
思瑞浦近日公告,其参股的苏州同信嘉远投资合伙企业(有限合伙)(下称“同信嘉远”)全资子公司苏州同和万盈投资有限公司,已与宁波奥拉主要股东签署股份转让协议,拟以现金取得宁波奥拉86.9792%的股份,交易金额36.98亿元,对应标的100%股权估值42.52亿元。
目前,标的股份交割工作正在推进,国内模拟芯片赛道再迎产业整合落地。
5亿元锁定标的风险留在表外
本次交易采用“提前持股+参股合伙企业收购+现金支付”的组合式设计,思瑞浦全程以有限合伙人身份参与,仅以5亿元认缴出资为风险边界,同时,将标的资产的盈利波动与潜在商誉风险隔绝于上市公司合并报表之外。
根据公告披露的交易路径,整体布局分三步推进:2026年3月,思瑞浦先行受让宁波奥拉4.7452%股权,完成前期产业卡位;随后,公司联合苏州泓荣、元禾璞华、中新苏州等机构共同设立产业投资平台同信嘉远,公司以有限合伙人身份认缴出资5亿元,占合伙份额38.58%;本次收购的执行主体为同信嘉远全资子公司同和万盈,交易资金来源于合伙企业自有资金及银行并购贷款,这也是该投资平台落地的首笔核心投资。
财务数据显示,宁波奥拉2025年实现营收6.05亿元、净利润1.47亿元;2026年前三季度营收4.41亿元、净利润0.66亿元,其IP授权固定对价收入集中在第四季度确认。估值层面,42.52亿元的整体估值对应标的2025年净利润约29倍PE,较其2021年IPO前100亿元的投前估值下降约57.5%。
思瑞浦表示,估值测算中芯片销售业务按永续经营折现,IP授权业务仅将已签署协议的未来收益纳入折现,整体定价审慎。
交易同步设置业绩承诺条款,标的员工持股平台承诺IP授权业务2026至2030年累计收入不低于2.98亿美元,芯片销售业务2027至2029年税前净利润分别不低于5200万元、1.3亿元、2亿元。治理安排上,思瑞浦在宁波奥拉5名董事中拥有1个提名权,在保留产业影响力的同时,无需将标的资产纳入合并报表范围。
“本次投资是公司强化半导体产业布局、完善核心能力的重要举措。”思瑞浦相关负责人对上证报记者表示。
补时钟芯片短板切入供电市场
本次交易的核心在于产品互补。思瑞浦现有信号链、电源管理、数模混合三大产品线,宁波奥拉主营时钟芯片与多相电源芯片,两者业务重叠有限、互补性较强。交易完成后,思瑞浦将新增时钟芯片、多相电源两条产品线,由单器件供应向系统级方案延伸。
业绩方面,2026年前三季度,思瑞浦实现营收26.92亿元,同比增长75.87%;归母净利润6.10亿元,同比增长384.33%;扣非净利润5.55亿元,同比增长568.89%。其中第三季度单季,营收10.86亿元、净利润3.03亿元,均创上市以来新高。公司表示,增长主要来自光模块、AI服务器、汽车等高端场景需求放量。
在此基础上,公司继续以并购方式补充产品与技术能力。思瑞浦称,外延并购是完善产品布局、补充技术能力的重要方式;本次收购宁波奥拉,意在以有限资金将两条高壁垒产品线纳入自身产品体系,与现有信号链、电源管理业务形成协同。
行业研究显示,当前,高端信号链中壁垒最高的ADC/DAC子类国产化率仍不足两成,头部企业通过外延并购获取高壁垒产品线,是突破高端品类瓶颈的核心路径。国内模拟芯片行业自2024年以来并购节奏明显加快,纳芯微收购麦歌恩、思瑞浦收购创芯微、晶丰明源收购凌鸥创芯、圣邦股份并购感睿智能,均以横向整合、补齐产品线为核心逻辑,推动行业从分散走向集中。
据WSTS预测,2026年,全球模拟芯片市场规模约953.58亿美元;弗若斯特沙利文预计,中国模拟芯片市场将从2025年的2203亿元增至2029年的3346亿元,年复合增速约11%。
对思瑞浦而言,这笔交易是在自身增长黄金窗口期,以有限资金和精巧结构拿下高壁垒赛道入场券。业内人士认为,协同效应最终能否兑现,核心取决于双方的产品组合能否在服务器与通信设备板卡场景形成实际合力。
(文章来源:上海证券报·中国证券网)
(来源:东方财富网 编辑:骆一帆)