一场策略会,讲清2027年盈利高点渐近后的高波震荡与配置主线


21世纪经济报道 记者 崔文静
稳增长政策进入落地期,盈利增速高点渐近——这是开源证券2027年度策略会上的两条主线判断。会议11月10日在上海举行,固定收益首席分析师陈曦、策略首席分析师韦冀星分别就大类资产配置与A股策略给出研判。
陈曦表示,企业盈利增速与上市公司薪酬增速上行,是积极变化;2026年7月中央政治局会议后,稳增长政策进入落地期。近期全球资本市场回调并非市场趋势结束,风险可控。
韦冀星提出的问题是:盈利增速高点渐近,2027年更像2021年还是2022年?从四个维度来看,高点渐近但并非断崖,极致拥挤缓解,AI长期叙事未被破坏;预计全年以“高波震荡”为基准,配置上“顺周期找超额,科技等突破”。
开源证券党委副书记、总经理李盈斌表示,2027年是“十五五”规划纵深推进的关键之年;对于证券机构而言,“十五五”时期是证券行业加快打造一流投行和投资机构的重要战略机遇期。
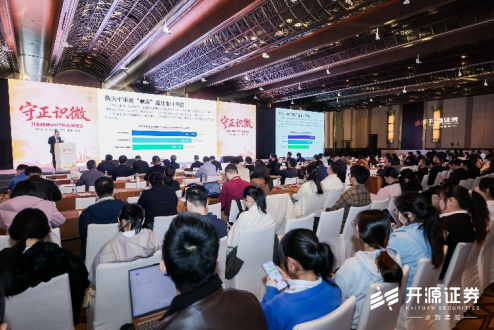
稳增长进入落地期
陈曦从政策思路梳理、经济趋势展望、海外市场研判、当前股市的核心矛盾、潜在风险提示五个角度,解读2027年大类资产配置方向。
经济趋势上,陈曦表示,自2025年下半年以来,企业盈利与上市公司薪酬增速开始上行,这实际上是积极变化。
政策思路上,陈曦把2026年7月中央政治局会议视为财政政策的重要拐点:7月中央政治局会议之后,稳增长政策进入落地期,政策性金融工具、增发国债、财政贴息房贷等一系列宏观政策相继落地。9月以来,财政支出增速回升,二、三、四季度经济增速或逐季上行。
海外市场研判方面,陈曦预计美联储仍需要进一步加息,以遏制持续高企的通胀。他认为,近期海外科技市场波动加剧,体现了投资者对通胀和利率前景的顾虑;不过考虑到经济前景的不确定性,未来加息的时机和幅度仍有待观察。
对当前股市,陈曦表示,近期全球范围内资本市场出现明显回调,但是并非市场趋势结束,市场回调的风险可控,拉长周期来看,对股市仍然可以保持乐观。
盈利高点渐近之后:从“高波震荡”到四类基准配置
韦冀星表示,2027年A股面临一个核心问题:盈利增速高点渐近,市场究竟更像2021年,还是2022年?
从盈利、流动性、微观结构与产业叙事四个维度来看,他给出的判断是:盈利增速高点渐近,但并非盈利断崖;极致拥挤正在缓解;AI长期叙事也尚未被破坏。线性外推下,预计2027年市场以“高波震荡”为基准情景。
韦冀星认为,市场能走多远关键取决于两个因素:一是流动性能否支撑盈利放缓后的“鱼尾行情”,二是能否出现新的盈利加速方向,实现“二次点火”。
李盈斌表示,2026年是“十五五”开局之年,新一轮科技革命和产业变革蓬勃发展;随着关键技术持续突破、产业化应用加快推进,自主创新正从单点突破走向产业链协同,有望持续培育新的经济增长动能。而从资本市场来看,自主创新的核心看点也正在从产业预期向盈利兑现转变。
配置上,延续“拥挤度—再平衡—二次点火”研究框架,韦冀星建议“顺周期找超额,科技等突破”。
顺周期关注盈利改善与内需政策拐点带来的超额收益;科技长期空间仍在,但新一轮行情需要技术进步的突破式催化;同时继续重视红利与小微盘的再平衡价值。
具体可关注四类基准配置。其一是“预期差”,包括消费、顺周期(食品饮料、地产、美容护理、交运),其中,地产链需关注政策传导;其二是“再平衡”,包括小微盘、科技内部大小切换;其三是“右侧科技”,包括国产算力、AI上游及应用;其四是“底仓”,包括高股息、稳定现金流,辅以净利润断层策略。
基准之外,韦冀星提示,2027年宏观与产业变数较多,因此对海外AI需求爆发、国产AI突破、美债利率快速下行、内需政策加力四类变化,要重视右侧确认后再应对。
(作者:崔文静 编辑:姜诗蔷,强燕)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。