21世纪经济报道记者邓浩
过去几年,市场看禾赛科技,常常先看汽车:车企能卖出多少车,一辆车会装几颗激光雷达,雷达还会不会继续降价。随着乘用车业务从2023年前后快速放量,“车载激光雷达供应商”成了禾赛科技最容易被理解的身份。
但今年第三季度,禾赛科技一半以上的收入,已经来自乘用车之外。
近日,禾赛科技CFO樊鹏在接受21世纪经济报道记者采访时,反复提到这个变化。在他看来,相比某一个财务数字,收入结构的调整更能说明禾赛正在发生什么。
从最新财报来看,禾赛科技第三季度营收10.7亿元,同比增长34.3%;综合毛利率41%,GAAP净利润8079万元,连续六个季度实现GAAP盈利。支撑这些数字的,除了车载激光雷达,还有逐渐做大的机器人业务,以及刚开始贡献收入的新产品。
(图片来源:禾赛)
车载竞争趋于理性
汽车生意仍然重要,只是做生意的方式正在变化。
樊鹏的判断是,前几年争抢客户、争抢份额的阶段正在过去。经过数年竞争,主要供应商各自形成了相对稳定的客户群,如今拿一个新订单,会更看重它能带来多少收入和利润。
价格也出现了一些变化。樊鹏透露,三季度同款产品价格基本企稳,整体平均售价环比略有回升。不过,这不意味着雷达普遍涨价,更重要的原因是产品结构变了:不同价位产品的销售占比变化,会直接影响整体均价。
这也是为什么,简单用收入除以出货量,很难看清禾赛的经营情况。雷达卖得便宜一些,未必意味着利润率更低,还要看产品本身的成本,以及卖出去的究竟是哪类产品。
与此同时,车企对激光雷达的需求,正在从“便宜一点”走向“性能更好、装得更多”。
L3级自动驾驶对系统的稳健性提出了更高要求。随着汽车制造商为L3级做准备,需求正转向具有更长探测距离和更高分辨率的高端激光雷达。樊鹏观察到,为面向L3的车型提前准备硬件,越来越多车企开始布局高端主激光雷达加上多个盲区激光雷达的多激光雷达方案。
据盖世汽车研究院数据,2026年9月,禾赛在中国车载主激光雷达市场的份额达43%。
据记者了解,第三季度,禾赛超千线激光雷达ETX新增5家车企定点,在手订单超过100万台;FTX补盲雷达获得零跑及一家欧洲头部车企定点。
此外,激光雷达还在触及更广泛的市场。禾赛ATX焕新版激光雷达已获得五菱定点,将应用于高销量主流车型。据管理层在财报会上介绍,公司还获得了包括奇瑞在内的7家车企的出口车型项目定点。
新的机会已经出现,但从定点到交付,还要等车型量产,最终也要看车卖得如何。
而对禾赛而言,激光雷达主业还有另一层意义:为新业务提供投入的底气。本季度其激光雷达业务经营利润1.45亿元,同比增长88%。樊鹏将其归因于收入增长、毛利率稳定,以及费用没有跟着规模同步扩张。
向物理AI加速转型
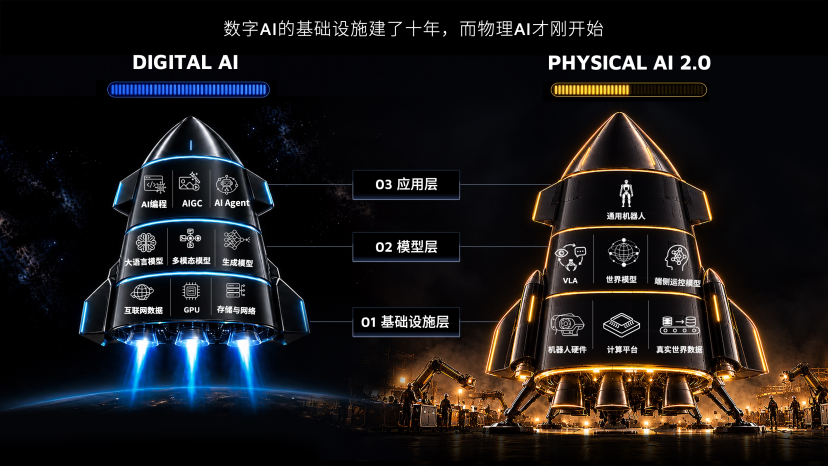
禾赛在乘用车之外,正在向物理AI加速转型。
按公司业务口径,非乘用车收入包括Robotaxi、Robovan等机器人激光雷达业务,也包括其他机器人应用。其中,新成立的战略增长业务(SGI),主要是机器人动力模组和三维世界数据引擎Kosmo,第三季度收入9051万元,约占总收入的8.5%,环比增长101.4%。
某种程度而言,禾赛的SGI业务瞄准的是物理AI的核心卡点,帮助解决机器人从感知世界到认知世界、改造世界的问题。其中,动力模组负责让机器人动起来,Kosmo则为机器人准备训练所需的三维场景。
目前,机器人动力模组贡献了SGI的大部分收入。第三季度交付23405套,环比增长96.8%。随着客户Sharpa推出D01机器人,禾赛的供应范围正从灵巧手扩展至身体关节。
这意味着,同样服务一台机器人,禾赛可以提供的部件更多了。樊鹏透露,禾赛接下来想做的,是把生产车规级激光雷达积累的经验复用过来,让动力模组也能稳定、大批量地交付。
Kosmo则是一门商业模式还在展开的生意。它在10月正式发布,但此前已贡献收入。该业务通过空间相机和云平台,把真实环境转化成可用于机器人训练、影视制作等场景的三维资产。目前,公司已与皮克斯、银河通用、高德等建立合作。
樊鹏认为,未来既可以卖硬件,也可以卖数据资产、收平台订阅费。但产品刚发布不久,各种收入能做到多大,现在还难下结论。
值得一提的是,虽然人形机器人的大规模商业化仍处于早期,具身智能模型也在持续迭代,但部分上游零部件企业已迎来需求爆发。
记者从业内得到的一份大摩11月9日研报了解到,机器人系统集成商为积累真实数据大量开展试点项目,零部件供应商可能先于整机企业受益。不过,大摩同时也提醒,产业下游客户预期实际落地的时间较去年调研有所后移,换言之,客户仍要算清可靠性、成本和效率这笔账。
在樊鹏看来,这类似于自动驾驶走过的路:企业需要先采购硬件,做训练、小规模部署,积累真实世界的数据,再用这些数据改进算法。硬件的生意,可能早于最终的大规模应用出现。
另一方面,禾赛同样需要算账。虽然第三季度其SGI业务经营亏损约8300万元,不过经营层态度乐观。实际上,禾赛年初至今的SGI收入已达到1.35亿元,已经超过了经营层在年初设定的全年1亿元的目标。
樊鹏对记者表示,公司此前在二季报时已提出,目标是2027年实现约1亿美元的SGI收入,并向净利润层面的盈亏平衡努力。“就算不能够实现盈亏平衡,也不会差太远。”
乘用车市场让禾赛做大了规模,也让它积累了制造和交付经验。如今,这些能力开始被用到机器人和空间智能领域,新的产品也已经带来收入。
人形机器人真正走进更多工厂和家庭,还需要时间,但为它们准备硬件、积累训练数据的投入已经开始。对禾赛而言,接下来的机会,是陪着客户把这些还在打磨中的产品一步步做成熟,让今天用于研发和试点的订单,慢慢长成一门更大的生意。
(作者:邓浩 编辑:郑世凤,魏雯静)