从一针难求到不及一杯奶茶价:国产HPV疫苗双雄的分水岭
来源:东方财富网
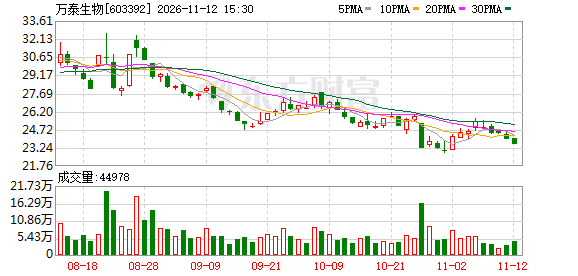
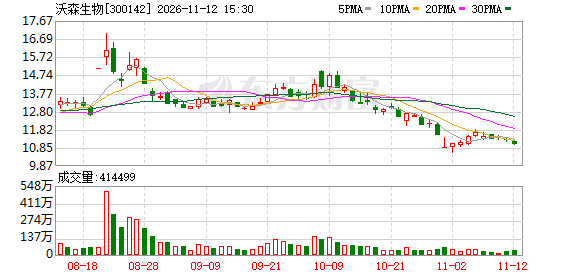
近日,万泰生物(603392.SH)与沃森生物(300142.SZ)先后披露2026年三季报。前者前三季度营收16.23亿元、同比增长8.29%,归母净利润亏损2.31亿元;后者营收11.47亿元、同比下降33.27%,归母净利润753.7万元、同比下滑95.39%。一个增收不增利,一个减收勉强盈利。
两份成绩单,折射出同一个行业变局:HPV疫苗已经从“一针难求”的稀缺时代,步入平价、常态化规划接种阶段,两家企业的收入结构、盈利逻辑正在被重新定价。
两种走向
万泰生物前三季度营业收入16.23亿元,同比增长8.29%,是两家公司中实现收入正增长的一方;但归母净利润为-2.31亿元,较上年同期的-1.73亿元亏损扩大约0.58亿元。值得注意的是,其扣非归母净利润-2.86亿元,较上年同期-3.08亿元,亏损收窄约2150万元。
公司表示,扣非净利润的改善来自九价HPV疫苗放量和整体毛利增加所致。三季报显示,公司营业成本由6.96亿元降至5.94亿元、降幅为14.66%;毛利率63.40%,同比提升9.82个百分点,这表明亏损扩大的直接原因不在主业毛利,而在费用与减值。具体来看,前三季度,万泰生物的销售费用4.99亿元,同比增长43.53%,增速明显高于营收;资产减值损失由上年同期的1689.42万元扩大至7283.63万元,主要为近效期疫苗计提存货跌价准备;另外还有美元汇兑损失的影响。
沃森生物前三季度营收11.47亿元、同比下降33.27%,归母净利润753.7万元、同比下降95.39%,持续经营净利润为-323.17万元。马来西亚思特雅大学商学院营销学教授欧程曦向《华夏时报》记者表示,沃森生物归母净利润为正而持续经营净利润为负,说明账面利润主要依靠非经常性损益支撑,疫苗主业本身尚未实现盈利,盈利质量偏弱。
分季度看,沃森生物营收降幅逐季扩大:一季度为4.44亿元、同比下降3.98%,二季度为3.90亿元、降幅扩至43.58%,三季度为3.13亿元、降幅为44.61%;今年第二季度,公司归母净利润为-5648万元,由盈转亏。第三季度归母净利润为-4666万元,亏损环比收窄、仍未盈利。
公司对营收下滑的解释有两点:一是据新增值税法规定,公司调整生物制品增值税税率从3%到13%,以及人口下降及市场环境影响导致国内疫苗产品收入下降。值得一提的是,沃森生物经营活动现金流净额为3.53亿元、同比增长343.10%,公司表示“公司疫苗产品销售回款、收到政府补助资金等较上年同期减少2,452.02万元,但因项目研发、原材料采购、推广费用支付、税费等经营活动支出综合较上年同期减少29,794.16万元,综合导致经营活动现金流量净额增加。”可见沃森生物的经营属于节流式改善。
单品爬坡与平台摊薄
万泰生物和沃森生物被称为国内HPV疫苗双雄,而两家公司的业绩单也折射出行业变化。
2024年国产二价HPV疫苗在地方采购中出现百元以下报价,沃森生物旗下公司在山东以27.5元/支中标;2025年多省二类疫苗集采中,万泰生物、沃森生物二价HPV疫苗以27.5元/支中标;2026年2月海南集采成交价维持27.5元/支。对于这个价格,和君咨询医药医疗事业部高级咨询师史天一向《华夏时报》记者指出,27.5元的采购价大概率已逼近甚至击穿成本线,二价HPV疫苗从早期数百元一路跌到这一水平,行业协会已发出“严禁低于成本内卷”的倡议,说明价格战已打到企业难以覆盖生产与质控成本的地步,对企业而言,更多是战略卡位而非短期利润导向。
面对这一变化,两家公司的处置方式不同。
万泰生物选择把增量押在九价HPV疫苗上。2025年5月,其子公司万泰沧海自主研发的九价HPV疫苗获批上市,成为国产首款九价产品,适用9至45岁女性,定价为499元/支,约为进口九价HPV疫苗1298元/支的四成。截至2026年6月30日,该产品完成31个省区市准入,进入约2411家疾控中心、覆盖约15911个接种点;8月获泰国上市许可;WHO预认证申请于6月底获受理。
值得注意的是,万泰生物的九价HPV疫苗获批有效期为18个月,而默沙东进口九价HPV疫苗的保质期为36个月。万泰生物的产品销售窗口期短,前期投产的部分批次面临到期风险,公司因此计提存货跌价。这也意味着万泰在渠道铺货阶段天然比竞品更“赶时间”,库存压力也更大。因此销售费用增速高于收入增速是这一阶段的必然结果。
沃森生物则延续多品种、多平台的摊薄路径。半年报显示,沃森生物疫苗产品占其营收约97.84%,市场分析认为,13价肺炎球菌多糖结合疫苗仍是公司核心现金流来源;海外市场上,沃森生物今年上半年保持两位数增长。研发端,沃森生物与复旦大学、上海蓝鹊生物等联合研发的冻干带状疱疹病毒mRNA疫苗已于2026年10月启动Ⅰ期临床试验。公司研发费用虽由去年同期的2.16亿元降至今年前三季度的1.57亿元,但平台研发投入持续推进。沃森生物的多品种、多平台模式的优势在于,单一品种价格下滑难以直接击穿整体盈利;短板是每个平台都需要持续投入,对公司资金考验较大。
史天一指出,万泰生物押注九价HPV疫苗的优势在于技术路线带来的成本与定价主动权,原核表达平台生产成本低,一旦以低价放量可快速抢占进口替代空间;难点在于九价工艺复杂度陡增,且面临集采降价与进口品牌的双重挤压,单品依赖风险集中。沃森的多品种、多平台策略优势是分散风险、覆盖多条技术路线,细菌性、重组蛋白、mRNA等平台并行,不把命运系于单一爆款;难点在于资源分散,每个管线都需持续投入,短期内难以形成压倒性单品优势,平台价值兑现周期漫长。
两份三季报说明,国产疫苗的竞争已从“谁能拿到批文”转向“谁能在低单价下维持供应、在长周期里摊平投入”。对万泰生物而言,接下来的关键指标是九价HPV疫苗在完成准入后的单季收入与减值规模;对沃森生物而言,是营收降幅能否在四季度收窄,以及mRNA管线在临床阶段的推进节奏。行业已经告别依靠单一爆款就能通吃市场的阶段,两家企业选择了不同路线,也各自承担对应的风险与代价。
(文章来源:华夏时报网)
(来源:东方财富网 编辑:张明艳)