上调明年盈利预期!电子特气概念强势反弹,龙头股狂飙超10%


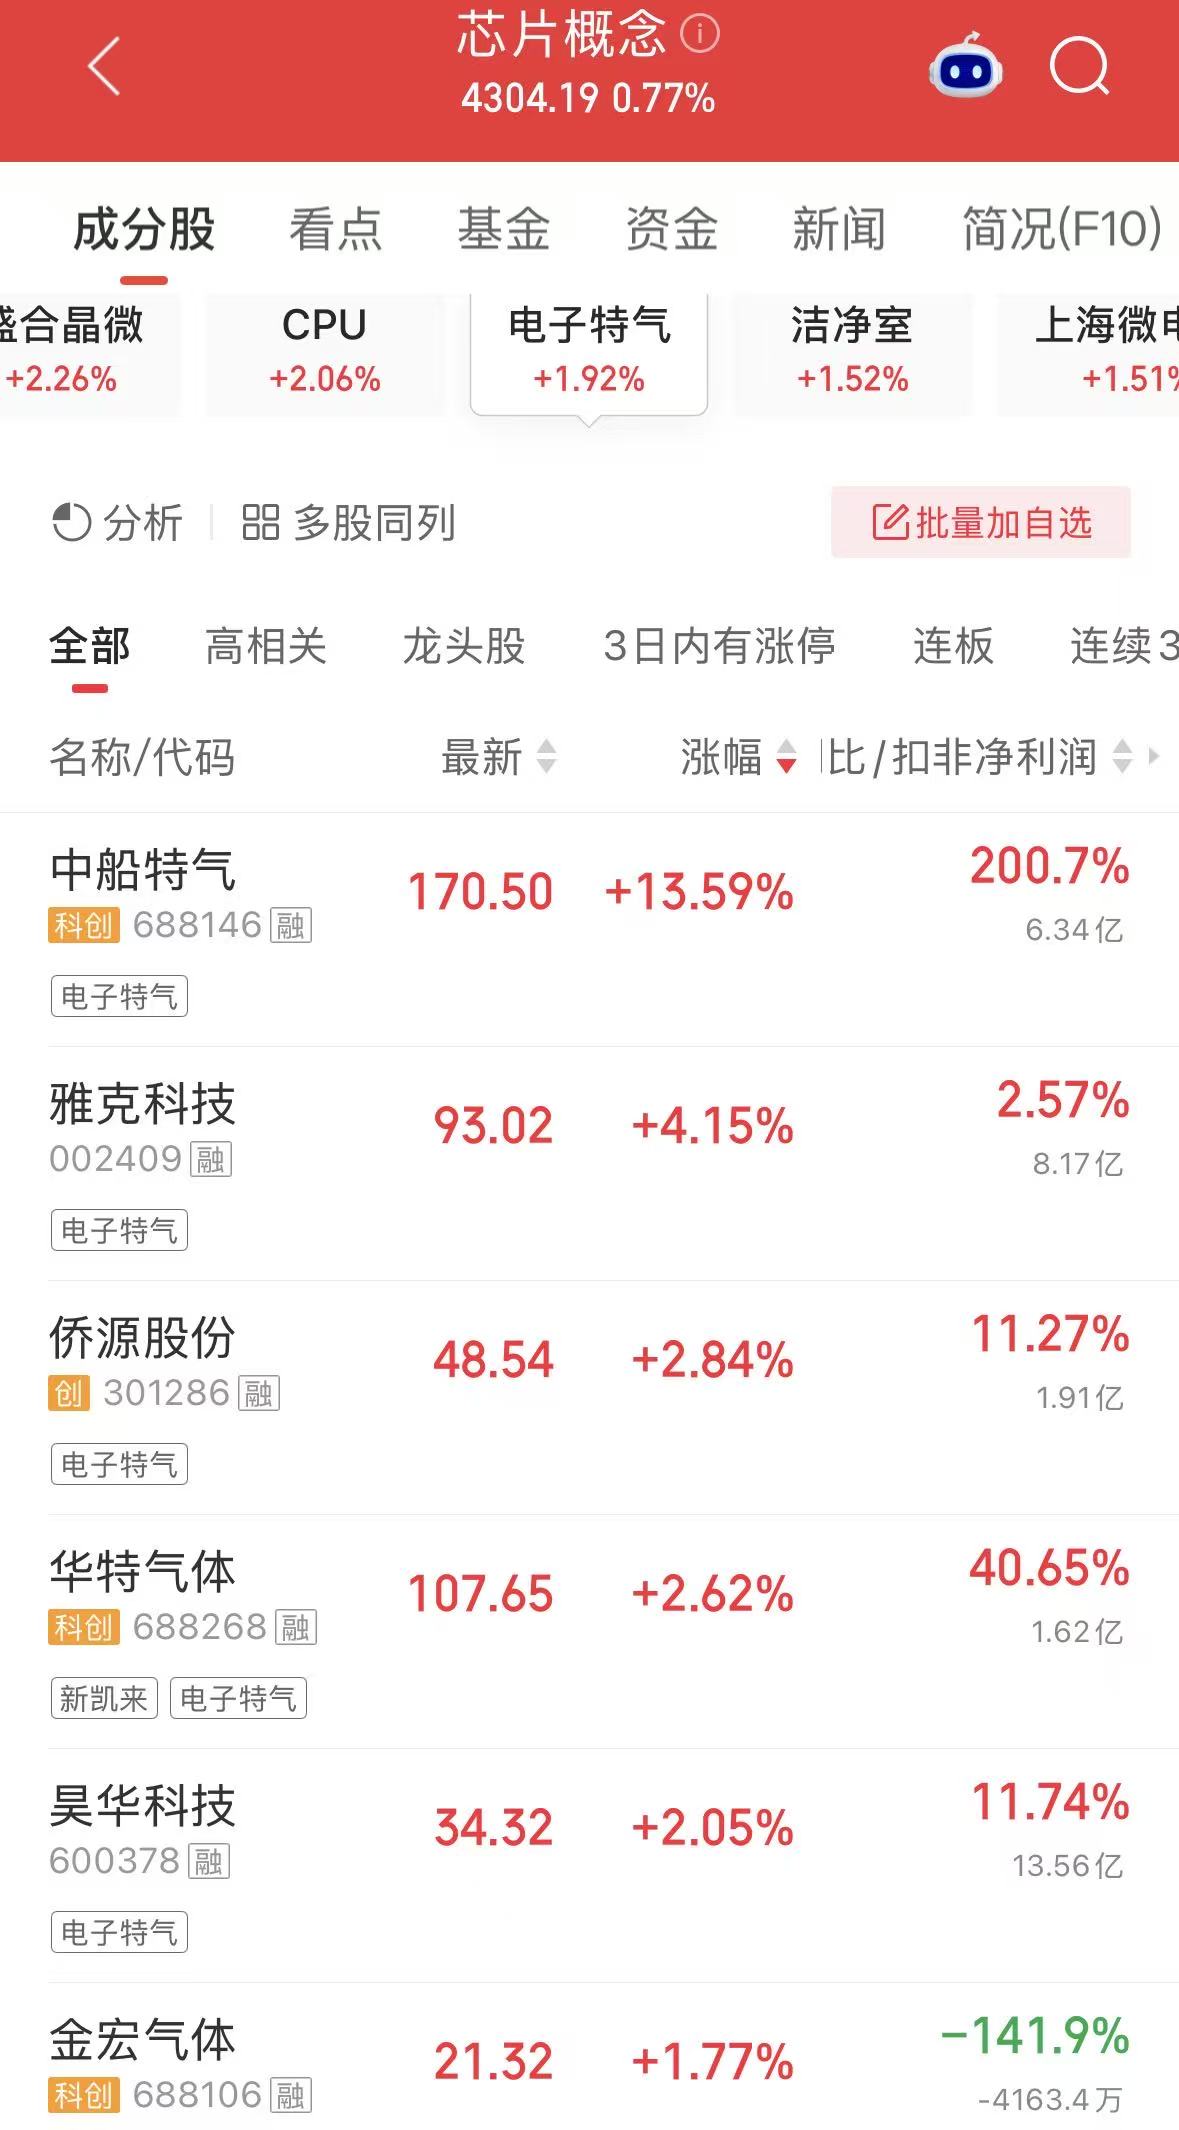
11月12日,电子特气概念震荡反弹,龙头股中船特气涨超10%,雅克科技、侨源股份、华特气体等纷纷跟涨。
消息面上,SEMI发布报告显示,2026年第三季度全球硅晶圆出货量同比增长13.4%,人工智能与先进封装需求拉动行业增长加速。国内晶圆代工厂商产能维持高位,伴随下游晶圆厂扩产推进,电子特气需求持续放量。
具体产品价格方面,受益于AI产业对于存储需求的驱动,3D NAND与HBM高带宽内存工艺持续突破,进而显著拉动六氟化钨产品需求。此外,叠加我国钨粉出口管制政策对海外厂商供应的影响,六氟化钨价格持续走高。根据Wind数据,2026Q3我国六氟化钨出口均价约为241美元/千克,同比增长365%,环比增长22.0%。
电子特气价格上涨,推动龙头公司业绩大增。光大证券指出,中船特气当前六氟化钨产能利用率处于较高水平,得益于六氟化钨价格的持续上涨,公司盈利能力显著提升。2026年前三季度,公司实现营收31.23亿元,同比增长94.34%;实现归母净利润6.61亿元,同比增长169.26%;实现扣非后归母净利润6.34亿元,同比增长200.68%。
评级方面,国泰海通证券首次覆盖中船特气,给予“谨慎增持”评级。指出中船特气集成电路电子特气销售收入国内排名第一。公司主营电子特种气体与三氟甲磺酸系列产品,现有电子特气产品74种,2025年营业收入22.60亿元,同比增长15.88%,其中电子特气19.27亿元、三氟甲磺酸系列2.99亿元。据LinxConsulting,2025年公司集成电路电子特气销售收入全球第九,三氟甲磺酸系列全球客户覆盖超90%、市场容量占有率合计约70%,客户覆盖台积电、美光、海力士、中芯国际、长江存储、京东方等。
估值方面,光大证券上调中船特气2026-2027年盈利预测,新增2028年盈利预测。预计2026-2028年公司归母净利润分别为10.85(前值为4.52)/15.81(前值为6.01)/20.27亿元,维持公司“增持”评级。
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:林健民 编辑:李燕娜,魏雯静)