科技板块震荡分化,思科营收增长24%并上调全年指引


南方财经21世纪经济报道见习记者 胡彬雅 北京报道
当地时间11月12日(北京时间11月13日凌晨),美股收盘。截至收盘,道琼斯工业指数下跌189.40点,跌幅0.36%,报52297.09点;标普500指数下跌26.98点,跌幅0.35%,报7592.40点;纳斯达克综合指数下跌100.10点,跌幅0.39%,报25366.09点。
本周美股进入财报密集披露窗口,叠加英伟达人事变动,市场情绪有所承压。三大指数早盘一度跌近1%,随后跌幅逐步收窄,全天呈现震荡走势。
AI网络需求升温,思科营收增长24%
科技板块成为盘面波动核心。纳斯达克100指数下跌0.30%,费城半导体指数下跌0.54%。AI算力相关个股中,英伟达下跌4.34%,AMD、博通分别上涨5.86%、5.54%。同处AI基础设施赛道的思科(NASDAQ: CSCO)于收盘后发布2027财年第一季度财报,并召开业绩电话会议,市场关注AI算力投资能否进一步转化为网络设备企业的业绩增长。财报数据显示,思科2027财年第一季度实现营收185.17亿美元,同比增长24%;Non-GAAP每股收益1.40美元,同比增长40%,均超过市场预期。
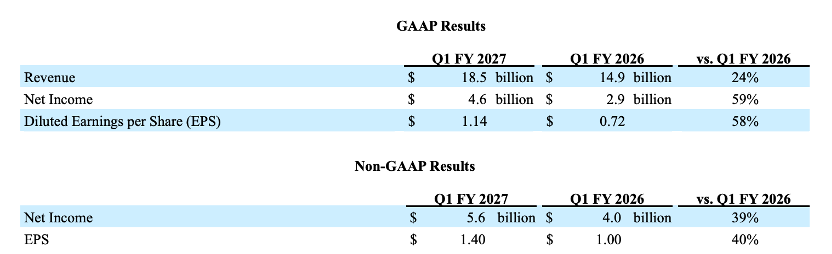
(思科2027财年第一季度业绩摘要。来源:Cisco官方财报)
其中,网络业务收入同比增长43%,成为产品业务增长的重要拉动力。公司表示,AI基础设施需求持续增长,预计2027财年来自超大规模云厂商的AI基础设施收入将达到90亿美元,高于此前预期的75亿美元。
硬件业务放量,毛利率承压
AI硬件业务放量带来盈利结构上的变化。
毛利率方面,本季度思科GAAP口径总毛利率为63.7%,同比下降1.8个百分点;Non-GAAP口径总毛利率为65.6%,同比下降2.5个百分点。分业务来看,Non-GAAP产品毛利率为63.7%,同比下降3.5个百分点,而服务毛利率为72.9%,同比提升2.2个百分点,呈现出产品业务承压、服务业务改善的分化态势。
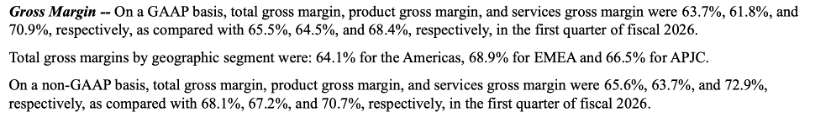
(思科2027财年第一季度毛利率表现。来源:Cisco官方财报)
对于毛利率下滑,管理层解释称,主要受到硬件业务收入占比提升以及内存等关键零部件成本上涨的影响。这也成为本次业绩电话会议上分析师关注的重点。多位分析师围绕内存供应、零部件成本,以及AI硬件业务占比提升对毛利率的影响展开追问。
对此,思科首席财务官马克·帕特森表示,公司已与供应商签署多年期内存供应协议,并通过长期供应安排、产品提价及提升运营效率应对成本压力。目前整体供应情况良好,相对突出的压力主要来自光学器件,公司预计相关情况将在下一季度有所改善。
上调全年业绩指引,盈利能力仍待市场检验
业绩展望方面,思科预计2027财年第二季度营收为180亿至182亿美元,Non-GAAP每股收益为1.34至1.36美元。同时,公司将2027财年全年营收指引上调至748亿至758亿美元,Non-GAAP每股收益指引上调至5.47至5.53美元。
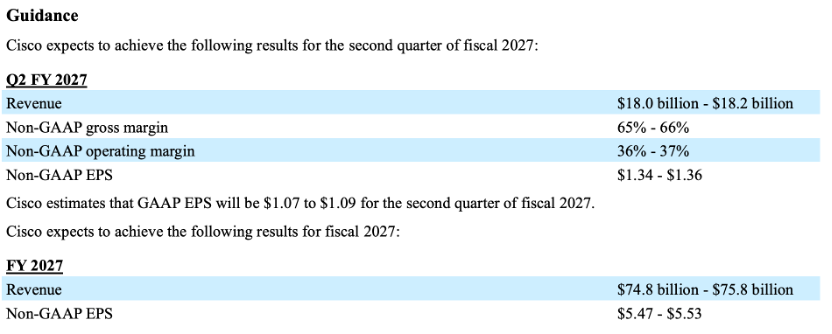
(思科2027财年第二季度及全年业绩指引。来源:Cisco官方财报)
财报发布后,思科盘后股价小幅回落。美东时间11月12日盘后交易时段结束前,思科股价下跌0.30%,报101.70美元。此前,公司股价在常规交易时段上涨1.24%,报102.01美元。
思科这份财报释放了一个积极信号:AI带来的增长机会不仅属于芯片厂商,数据中心网络设备也在迎来需求增长。不过,营收和订单增长是一回事,能否转化为更好的利润又是另一回事。对于思科而言,如何在承接AI需求的同时控制成本、稳定利润率,将是下一阶段需要面对的考验。
(作者:胡彬雅 编辑:施诗,张程)