金刚石大单晶提价15%!这家公司Q3扣非净利大增超1400%,投产600台设备仍供不应求丨机构调研


摘要
上游原材料涨价推动金刚石大单晶价格上调15%,宝石级培育钻石报价从1800元/克拉回升至2500元/克拉。这家超硬材料企业三季度单季归母净利润0.91亿元,同比增长345.71%,扣非净利润增长1460.77%,单季毛利率升至42.25%。金刚石散热片项目600台设备已投产,仍无法满足市场需求,远期设备规模规划为3000台。
投资要点
① 三季度业绩大超预期,单季扣非净利增1460.77%
② 金刚石散热进入产业化窗口,投产设备600台仍无法满足市场需求
③ 机构观点
力量钻石
11月10日,这家超硬材料企业——力量钻石(301071.SZ)举办投资者现场参观活动,华福证券、国金证券、国泰海通、中信证券、申万宏源、广发证券、工银瑞信、天风证券等20家机构到场。机构投资者对公司金刚石散热片项目的投产进度与扩产规划比较关注。
资料显示,力量钻石成立于2010年,位于河南商丘柘城,主营金刚石单晶、金刚石微粉、培育钻石三大产品体系,产品覆盖精密制造、地质钻探、光伏新能源、第三代半导体及珠宝首饰等领域,公司同时运营自有零售品牌“力量钻石”“LILIANG”。
① 三季度业绩大超预期,单季扣非净利增1460.77%
据华源证券梳理,2022年至2025年,培育钻石行业在集体扩产后陷入价格战,终端1克拉培育钻从最高3万元一路下跌至3500元,跌幅近9成。公司营业收入由9.06亿元降至6.32亿元,归母净利润由4.60亿元降至1.09亿元,毛利率由63.29%降至22.23%、净利率由48.37%降至17.28%。2025年末公司存货达4.19亿元,为2021年的3.23倍,存货占营收比重从26%升至66%。
经历前期产能快速扩张与价格战后,中小产能逐步退出,2026年一季度宝石级培育钻石价格从1800元/克拉回升至2500元/克拉,同行企业陆续发布涨价函。需求侧,据《2025培育钻石产业发展报告》,中国培育钻石市场规模预计从2025年约140亿元增长至2030年超过1025亿元,复合增速约48.9%。
公司2026年前三季度实现营业收入7.16亿元,同比增长78.01%;归母净利润1.81亿元,同比增长290.77%;扣非归母净利润1.50亿元,同比增长1363.96%,收入与利润规模均已超过2025年全年水平。单季度看,Q3实现营收2.78亿元,同比增长73.57%;归母净利润0.91亿元,同比增长345.71%;扣非归母净利润0.87亿元,同比增长1460.77%。
盈利能力的修复幅度大于收入。前三季度综合毛利率37.48%,较2025年全年提升15.25个百分点;净利率25.26%,提升7.98个百分点;Q3单季综合毛利率约42.25%。费用端,前三季度销售、管理、研发、财务费用率分别为0.65%、4.14%、6.49%、0.95%,期间费用率合计12.23%。
西南证券指出,随着产品销量增长及毛利率修复,公司利润增速显著高于收入增速,经营业绩呈现较强修复态势。
产品结构上,培育钻石的核心地位进一步强化。2026年上半年培育钻石收入占比提升至67.83%,较2025年全年提高6.55个百分点,毛利率回升至34.87%、提升13.09个百分点;大单晶金刚石、金刚石微粉收入占比分别为11.37%、9.08%,其他业务占比升至11.72%,毛利率64.36%,为各业务线最高。价格端,上游原材料涨价推动金刚石大单晶产品价格上调15%,C端消费需求同期提升,共同构成三季度利润的增量来源。
② 金刚石散热进入产业化窗口,投产设备600台仍无法满足市场需求
据央视财经报道,2026年2月英伟达宣布下一代GPU将全面采用“金刚石复合材料+液冷”方案;美国Akash Systems于2026年2月、3月先后交付基于英伟达H200与AMD MI350X的金刚石冷却AI服务器;2026年4月,金刚石铜复合材料在郑州超算中心实现规模化应用,芯片模组传热能力提升80%,为全国首次规模化采用。
资料显示,金刚石散热的产业逻辑来自算力功耗的抬升。单晶金刚石热导率2200W/mK,是铜的5倍、硅的10倍,热膨胀系数仅1.0—1.5ppm/K,且为绝缘体。5G芯片需要400至700W/mK的散热材料,已超铜材料的能力极限;6G大功率芯片要求超过1000W/mK。英伟达Blackwell架构B200芯片热设计功耗1200W,Vera Rubin架构GPU升至2300W,芯片局部热流密度突破1000W/cm²,常规风冷难以承载。
公司的产能落地节奏走在前面。公司在调研中披露,本期新投产项目自7月开始建设、安装,目前已达成投产,设备运转效率体现出现有技术积累,公司已具备快速扩大产能的能力,生产设备达到业内“每台设备能稳定运转”的金标准。当前投产设备600台,仍无法满足市场需求,远期设备规模规划为3000台。
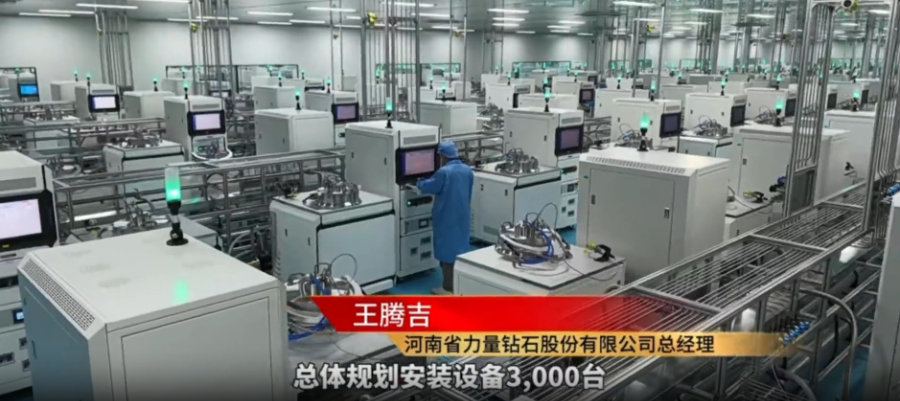
(图源:力量钻石公众号)
此外,公司指出,技术路线上,公司依托高功率设备同时掌握单晶、多晶两条路线,多晶热沉片以高透度作为技术标准,并拥有独有的大尺寸单晶制备优势。成本端,公司通过自建110kV变电站、自建光伏与风电绿电直连等方式降低电费,配套推进降本增效项目建设;公司判断产业链各环节均存在降本空间,从时间成本角度看长晶环节与激光切割环节的空间相对较大。设备目前均为共同设计,未来有自研计划。对于小尺寸单晶价格低于部分多晶产品的现象,公司解释为籽晶成本较低、优晶率较高,且加工难度相对较低、市场竞争较为充分。
机构观点
申万宏源:将公司2026—2028年盈利预测上调至2.10亿元、3.04亿元、3.49亿元。其将三季度增长归因于上游原材料涨价推动金刚石大单晶产品价格上调15%以及C端消费需求提升,并认为随着产业降本临界点到来,金刚石散热材料将起量,成为公司第二增长曲线。
调研纪要来源:
力量钻石:投资者关系活动记录表20261110
参考研报来源:
华源证券-力量钻石-301071-培育钻石主业需求复苏,金刚石散热开启第二曲线-261022
西南证券-力量钻石-301071-Q3业绩高增,功能材料布局持续推进-261102
申万宏源-力量钻石-301071-Q3业绩大幅超预期,金刚石散热有望成第二增长曲线-261102
(调研内容为上市公司公开披露的信息,不构成投研建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮 编辑:梁明)