基金市场概况与资产配置观点(11.02—11.08)
来源:钛媒体
一、市场概况
(一)宏观市场总览
海外市场方面,美联储官员持续释放偏鹰信号,市场下调降息预期;欧洲央行官员表态不排除12月继续加息。中东地缘谈判预期升温,原油风险溢价快速回落。美国劳动力市场韧性仍在,通胀粘性尚未明确消退;日本央行维持政策不变,对持续通胀保持谨慎。美元指数上行,发达经济体股债同步承压,全球风险偏好回落。
国内市场方面,上周央行公告自2026年11月15日起上调外汇存款准备金率2个百分点至6%,旨在稳定外汇市场预期。国内高频景气指标边际走平,内需修复斜率维持温和,暂无总量刺激政策落地。资金面平稳,DR007围绕政策利率中枢波动,长端国债收益率震荡。暂无超预期总量数据发布,市场主线聚焦外部汇率约束与国内信用扩张节奏。
(二)基础市场
1.A股市场回顾
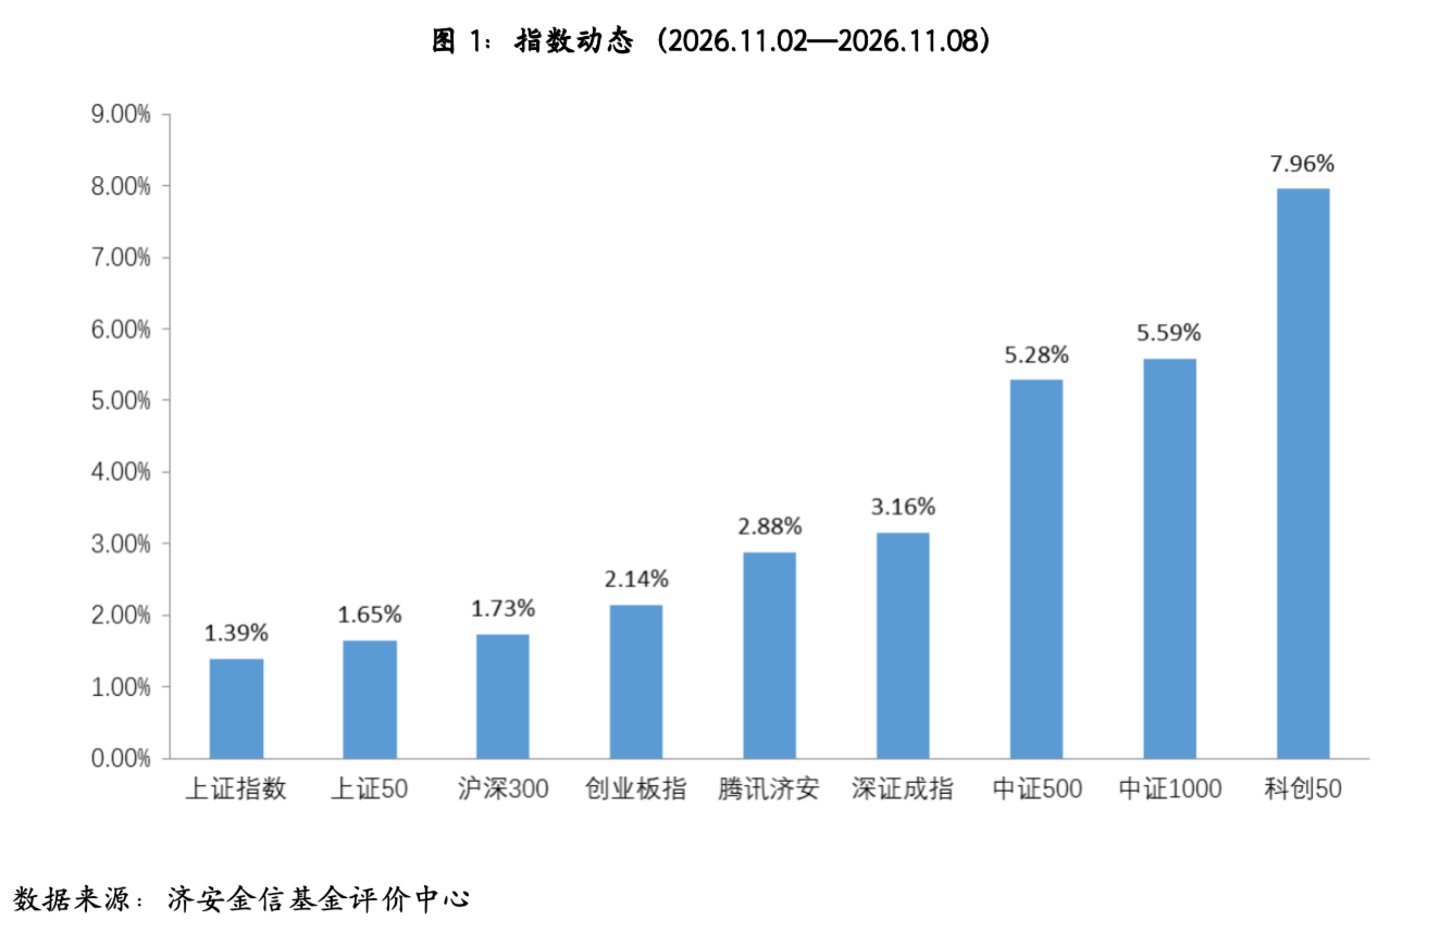
上周(2026.11.02-2026.11.08)A股主要股指均上涨,其中,科创50上涨超过7%。盘面上,两市日均成交额为18601.15亿,较前一周增加2742.68亿,两市融资余额减少。行业板块方面,申万一级行业中,传媒、电力设备及农林牧渔涨幅居前,通信、煤炭及石油石化跌幅居前。
2.腾讯济安指数表现
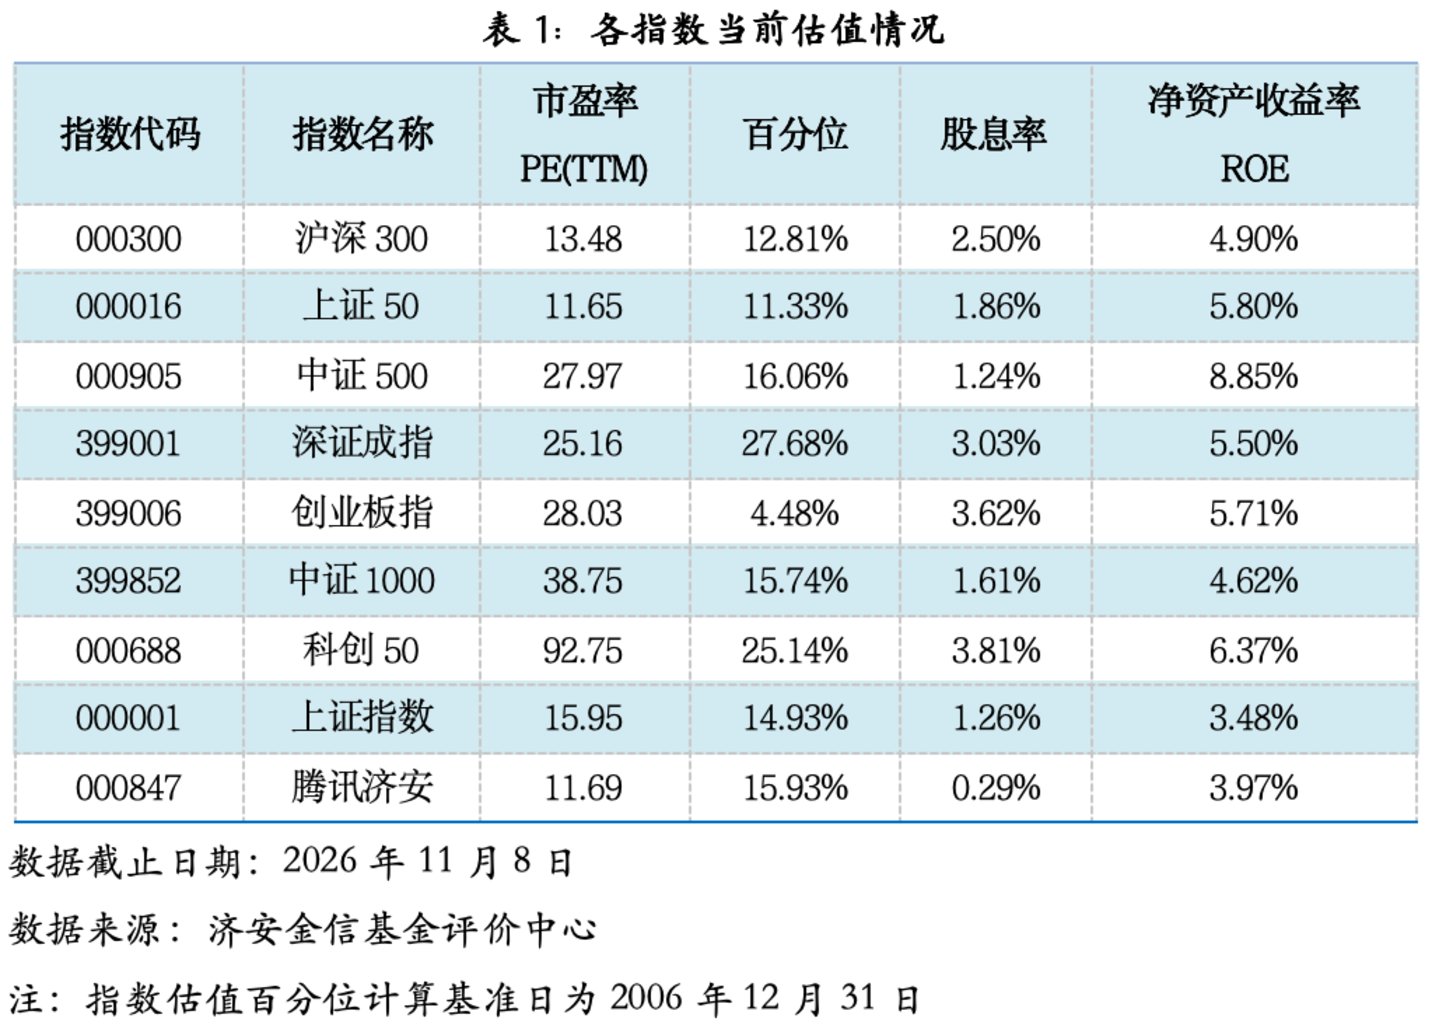
腾讯济安指数上周上涨2.88%。腾讯济安原名“中证腾安价值100指数”,由腾讯财经倡导,济安金信设计,中证指数公司发布,是国内第一家由互联网媒体主导发布的证券市场指数。指数基点1000点,基日为2013年5月18日,并于2013年12月29日在上交所挂牌。腾讯济安指数具有价值投资导向特征,旨在发掘市场中的价值低估个股组合,形成“黑马”指数。指数成份股100只,每年6月和12月定期更新,完全透明公开,既可以作为基金指数化投资标的,又可以作为普通投资者的“股票池”。
3.资金概况
3.1沪深两市融资资金
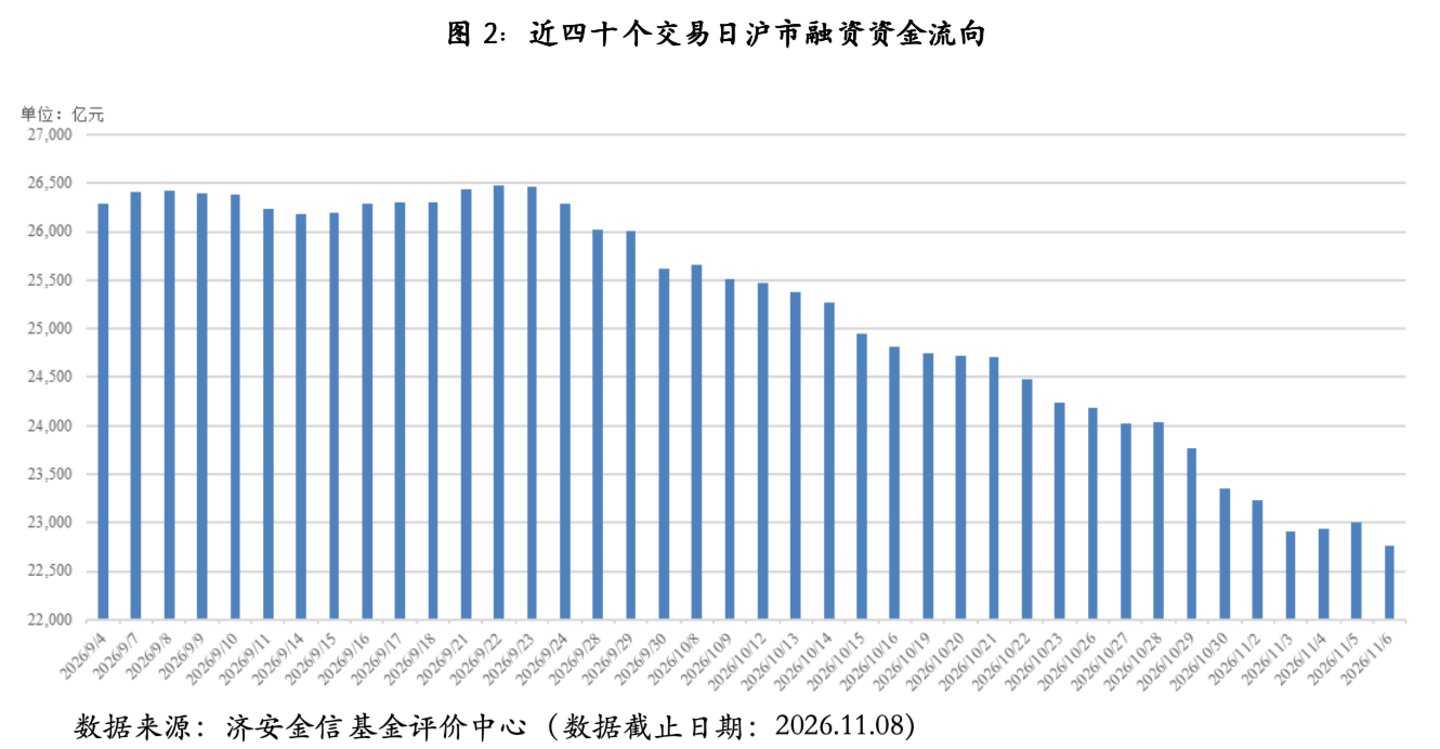
权益市场震荡反弹,沪深两市两融余额减少597.69元。截至11月8日,两市融资融券总额合计为22758.81亿元。
4.债券市场回顾
货币市场方面,上周资金面延续宽松。整周央行公开市场共有39315亿元逆回购到期,当周逆回购操作22085亿元、国库现金定存2000亿元,央行公开市场操作实现15230亿元。银行间市场资金利率有所下行。
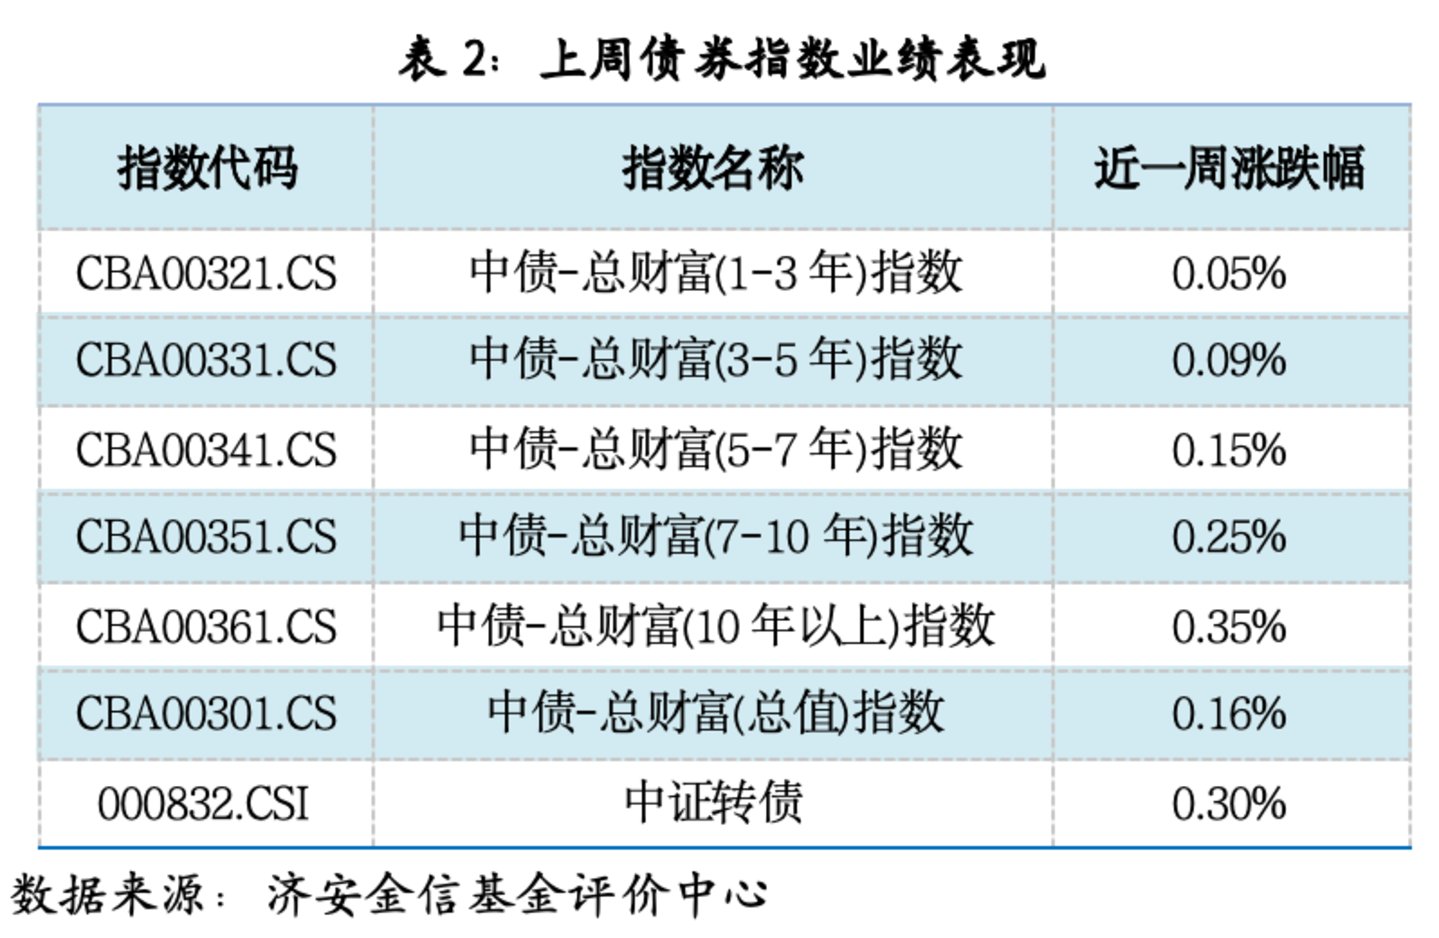
债市震荡上行。利率债方面,一级市场地方债发行减少,二级市场关键期限国债及国开债到期收益率多数下行,期限利差有所走阔;信用债方面,各品种到期收益率多数下行,信用利差有所走阔。
(三)基金市场
1.发行、清盘统计
按基金成立日统计,上周新发基金募集份额合计183.44亿份,其中,纯债型基金募集份额占比四成。上周共有4只基金产品发生清盘。
二、各类基金整体表现
(一)权益类基金
上周,权益市场震荡反弹,半导体等板块领涨带动相关基金走高,通信等板块低迷拖累部分产品。混合型、股票型等主流权益类基金八成实现正收益,基金中基金(FOF)表现一般,三成实现正收益。
(二)固定收益类基金
1.货币市场基金
上周,银行间市场资金利率有所下行,货基收益率较前一周有所下跌。高七日年化收益率产品较为稀缺,绝大多数产品维持在低位稳健收益区间。作为基础现金管理工具,其在保持高流动性的同时,持续提供稳定收益,满足短期资金配置需求。
2.债券基金
上周,债市整体震荡上行,受投资范围与市场环境差异影响,各类债券基金表现较好。债市走势影响债券型基金净值表现,超过九成纯债型和全部债券指数型基金实现正收益,而具有一定权益资产仓位配置的一级债超过九成实现正收益,二级债九成实现正收益。
(三)QDII基金
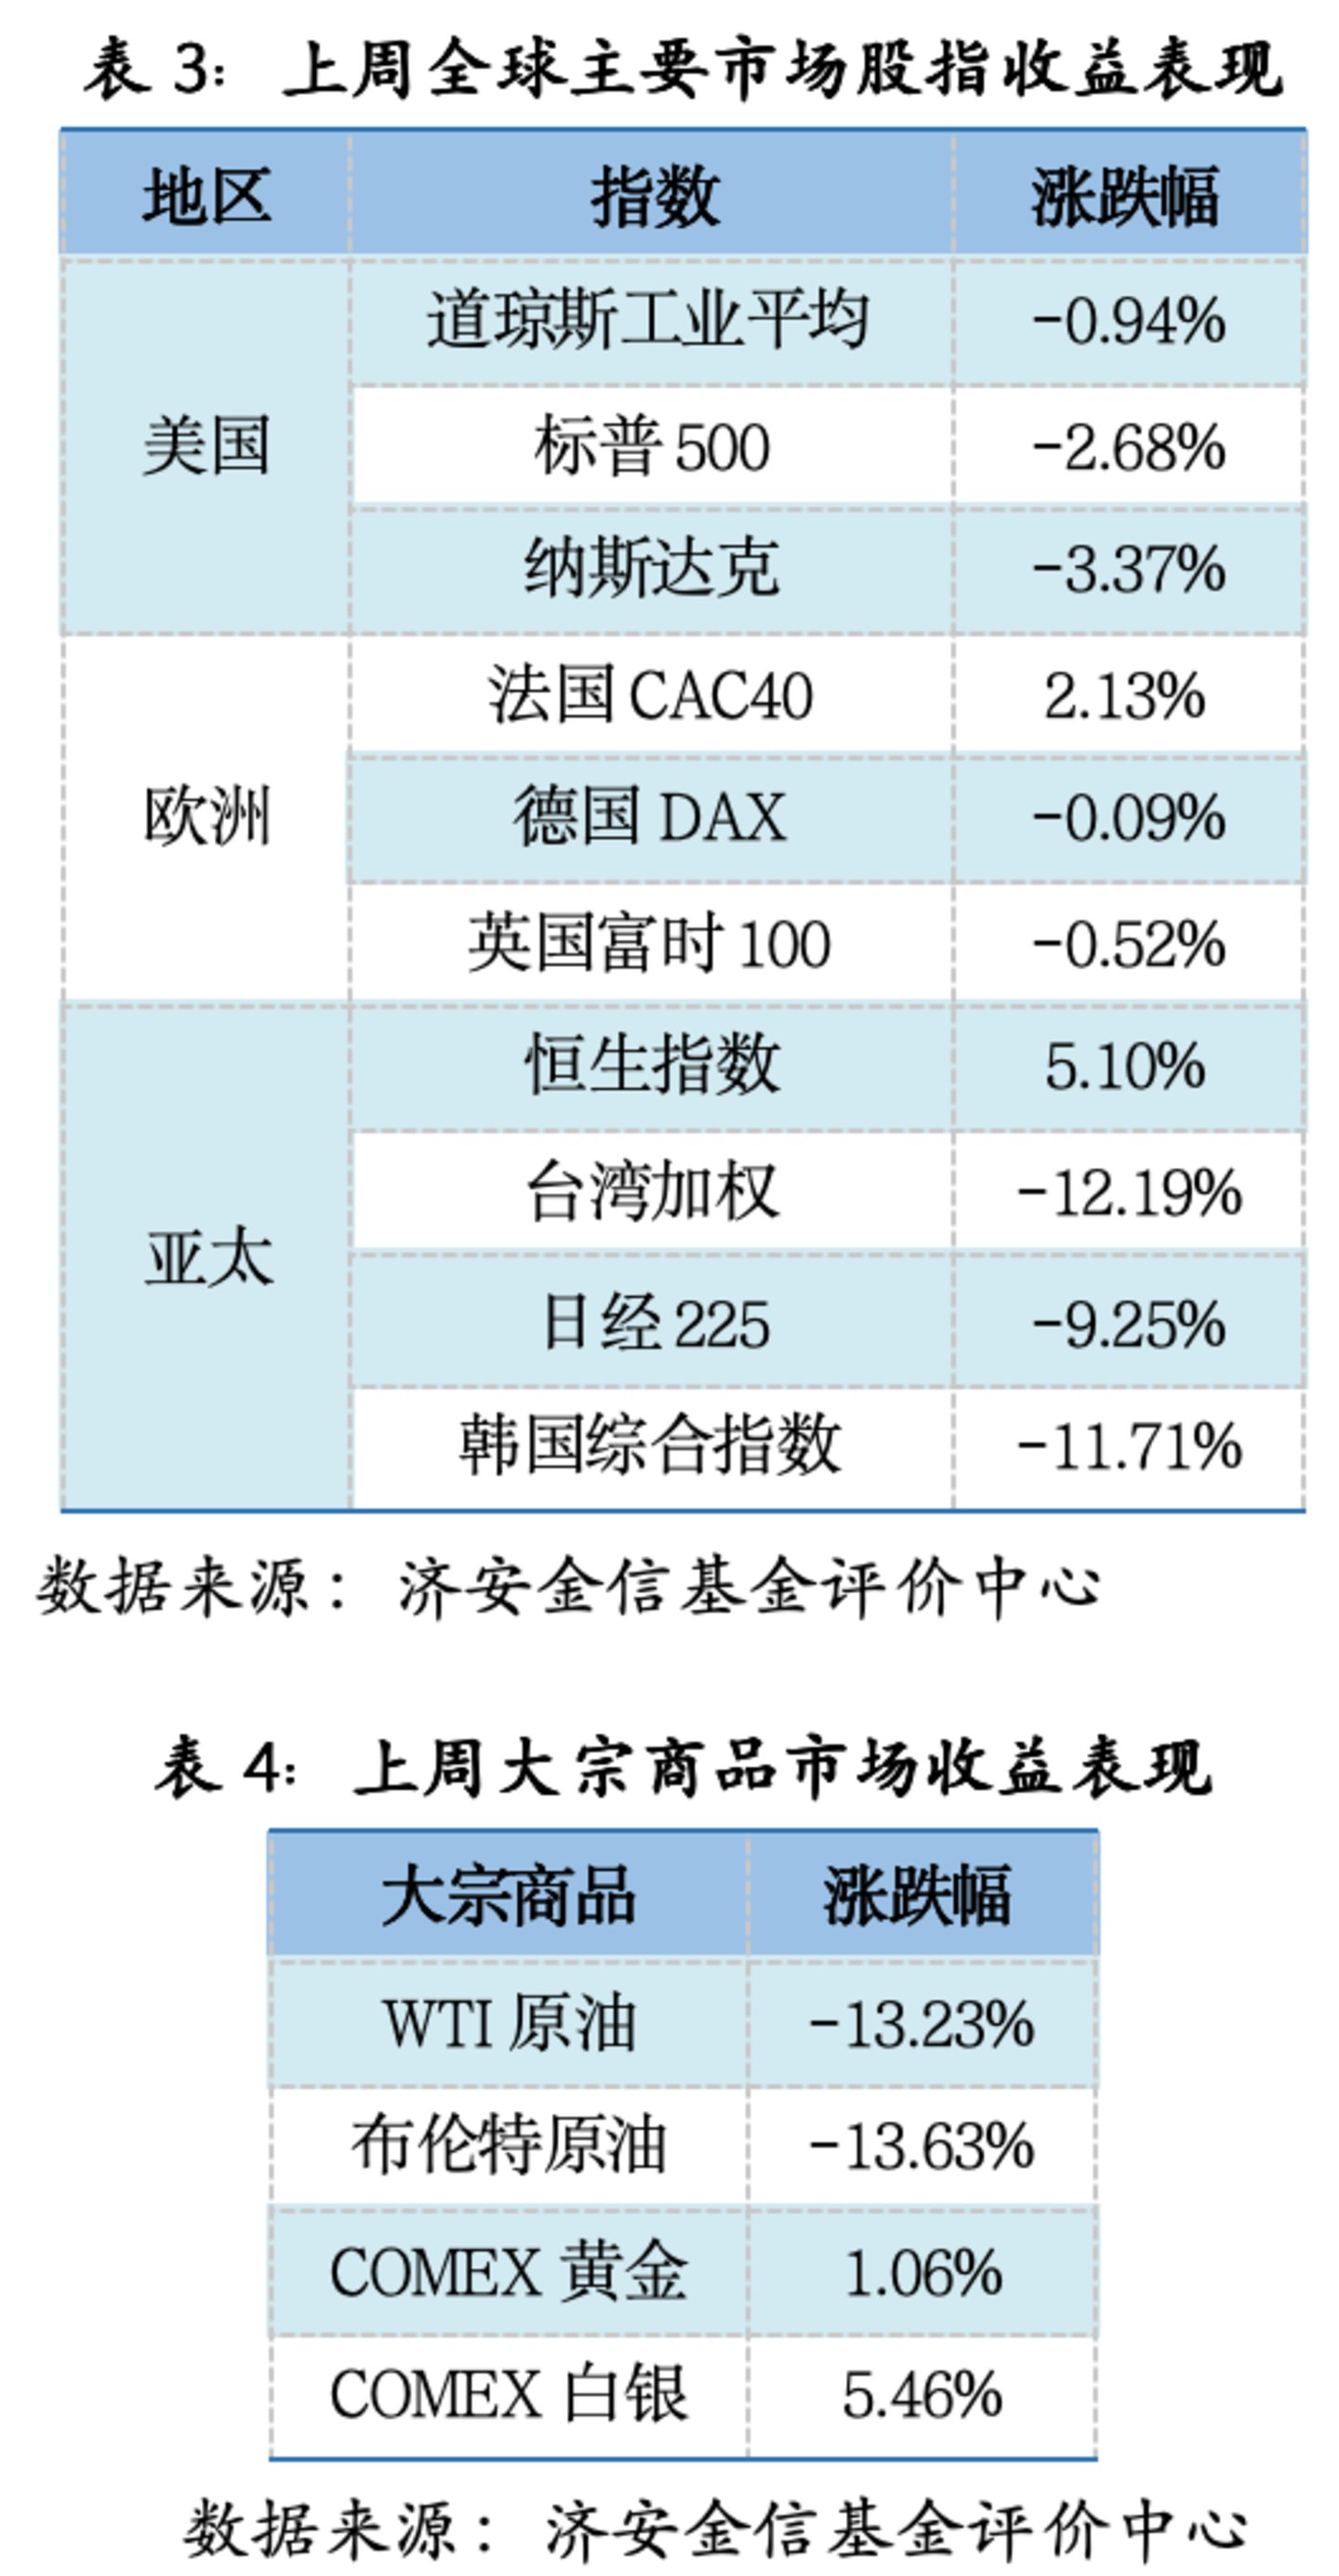
上周,全球股市涨跌不一,受美国核心通胀反弹、美联储降息预期显著降温影响下美股三大股指集体下跌。受欧洲央行鸽派降息、法国消费板块反弹提振影响下法股大幅收涨;在制造业疲软与通胀粘性的压制下,德英股指小幅收跌,欧洲市场整体涨跌不一。受国内稳增长政策加码、资金大规模流入影响下恒生指数逆势大涨;在全球科技需求下修、外资集中撤出的背景下,台韩日股市深度回调,亚太市场分化显著。受此影响,QDII基金整体表现较为一般,五成产品净值实现上涨。
三、大类资产配置建议
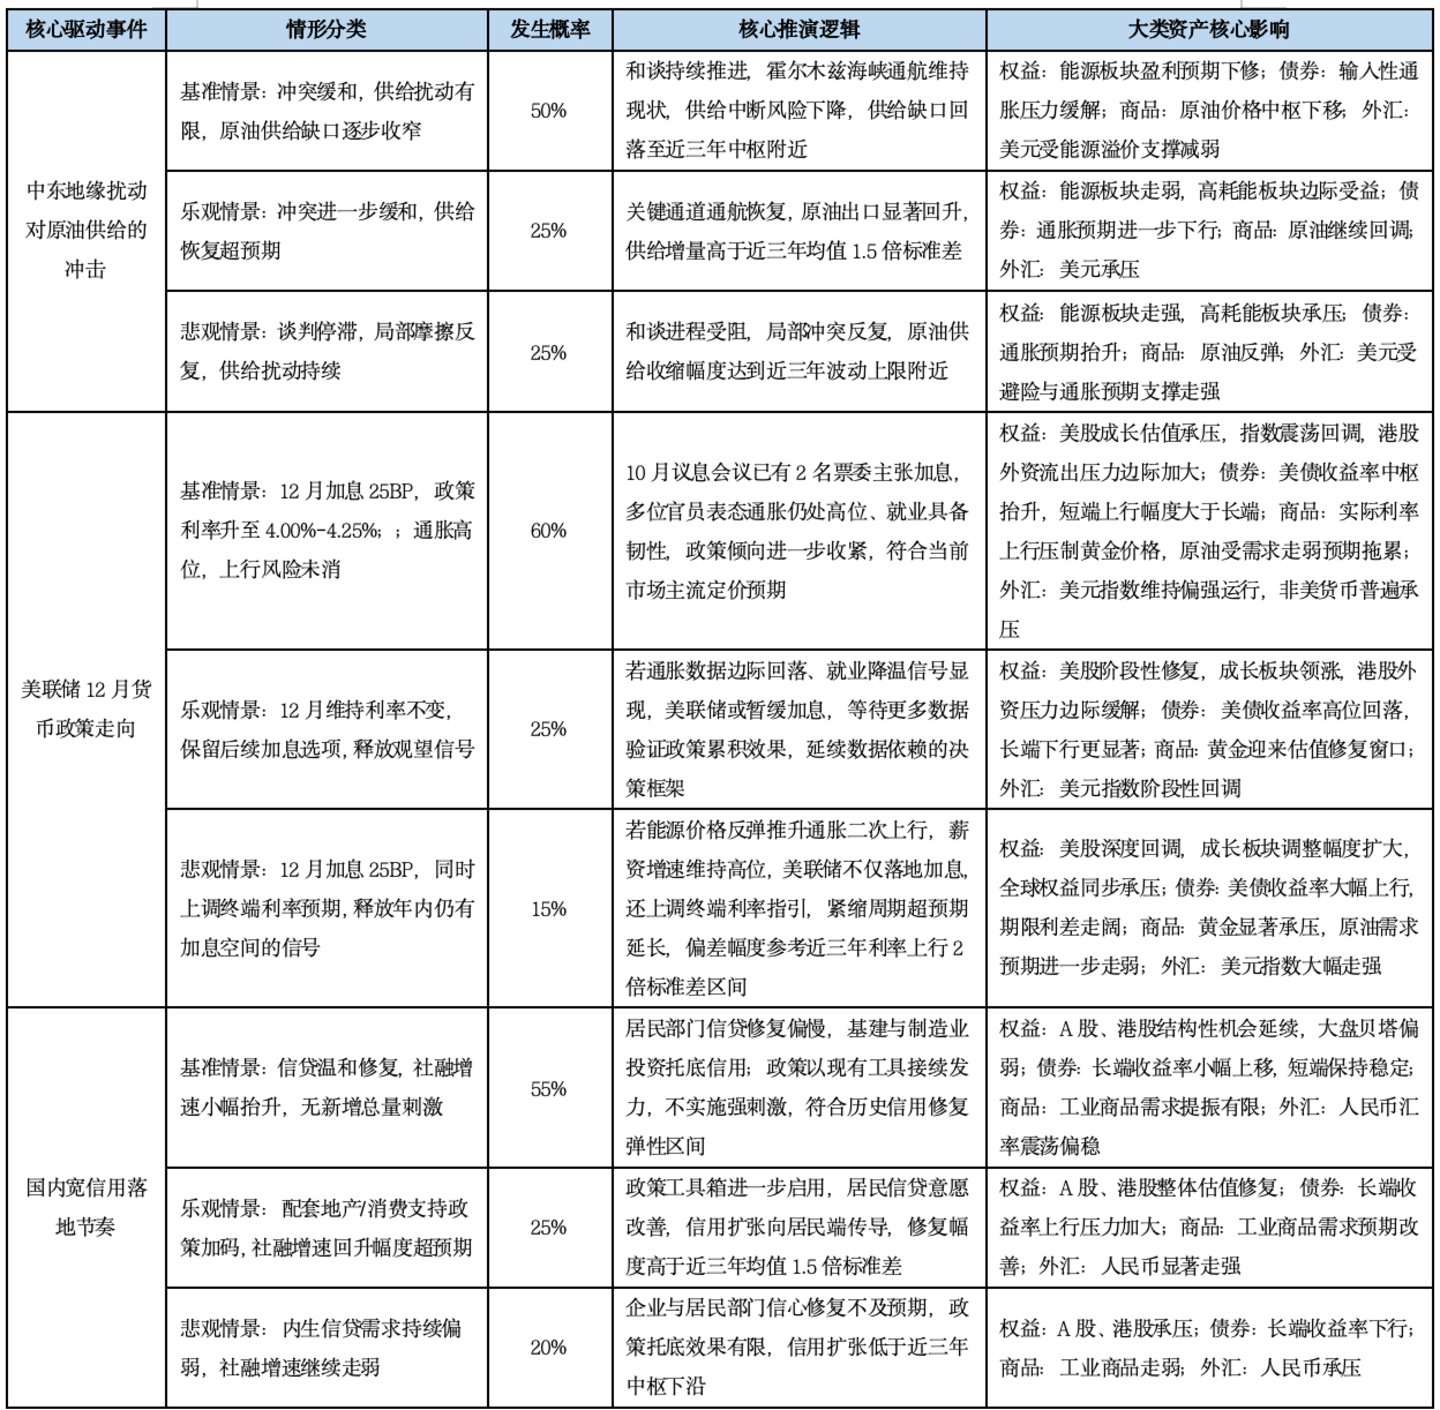
(一)情景推演假设
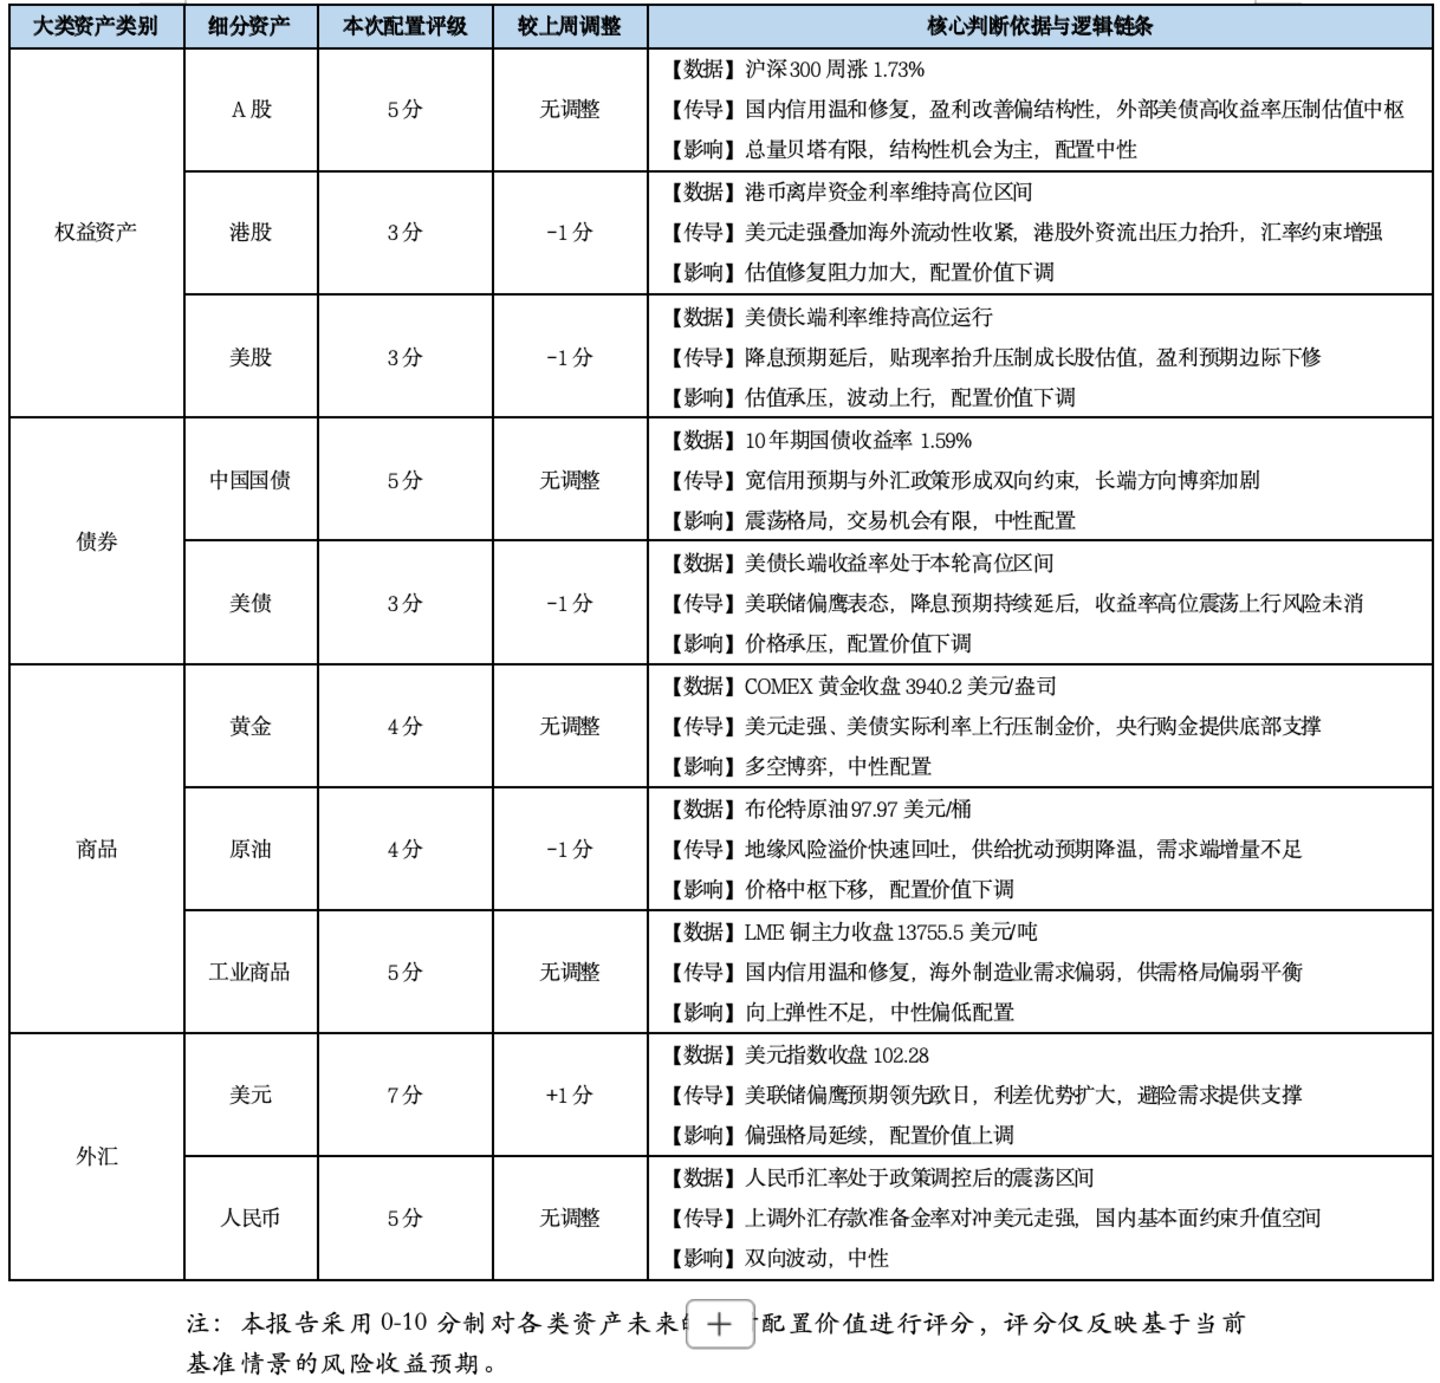
(二)资产配置建议
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问Barron's巴伦中文网官方网站
(来源:钛媒体 编辑:曾芳)