半导体设备ETF招商(561980)拉升冲击4连涨!权重股中芯国际三季报大超预期,Q3净利润同比增约88%!


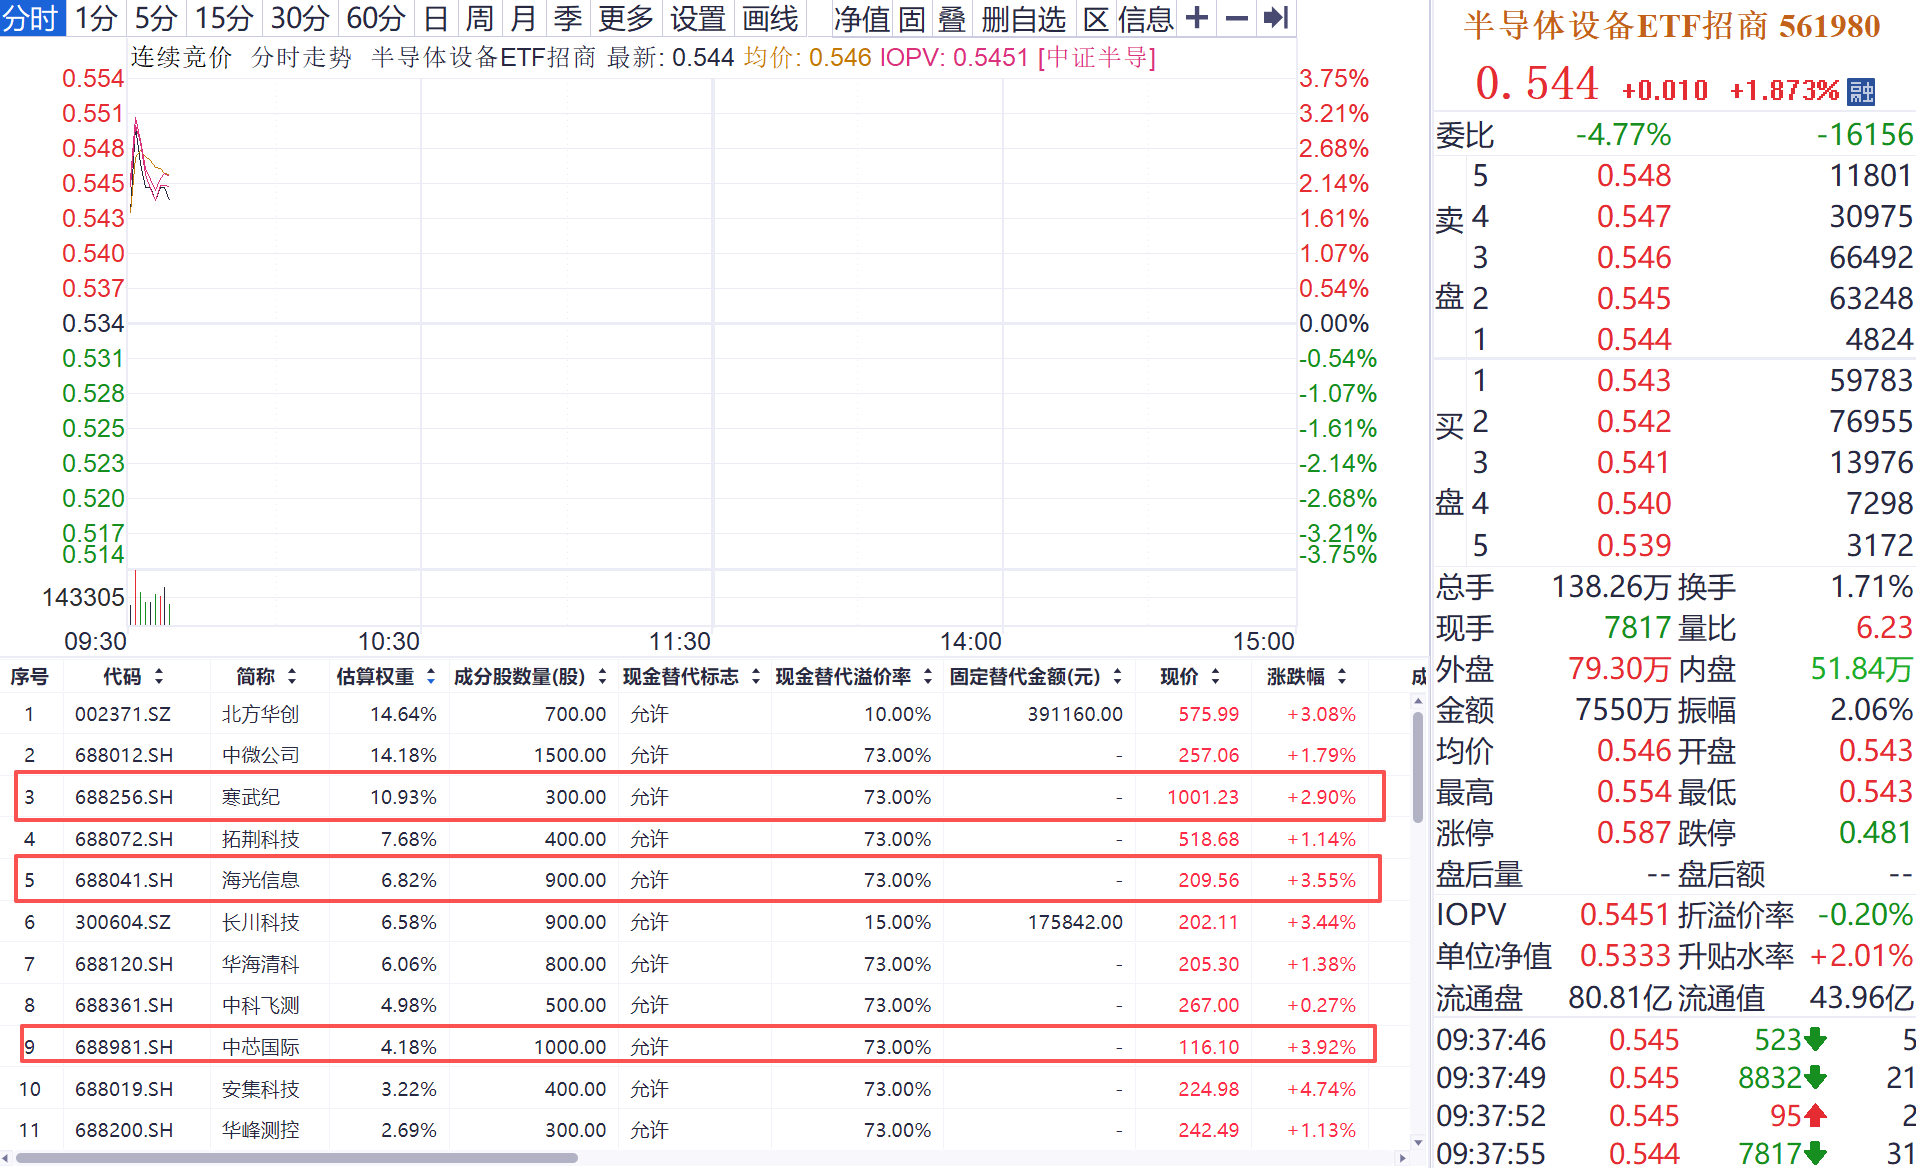
11月13日,半导体产业链开盘拉升。截至发稿,半导体设备ETF招商(561980)标的指数涨超2%、日K强势冲击4连涨。权重股中芯国际大涨4%,北方华创、海光信息、长川科技涨超3%,寒武纪、华海清科、安集科技等多股强势。
亚太股市半导体板块集体走强。日韩股市高开高走,三大存储芯片巨头强势拉升,铠侠涨超5%,SK海力士涨超4%,三星电子涨超3%。业内人士分析指出,海外龙头的回暖反弹,为A股半导体注入了强劲的做多情绪。
资金面上,半导体类ETF近期大幅吸金。数据显示,半导体设备ETF招商(561980)近五个交易日内四度获得净流入,累计“吸金”达1.24亿元。该ETF跟踪中证半导,权重股包含北方华创、中微公司等设备龙头和寒武纪、海光信息、中芯国际三大算力芯片、晶圆制造龙头。
业绩兑现:中芯国际Q3全方位超预期,产能逼近满载
作为国内晶圆代工龙头,半导体设备ETF招商(561980)前十大权重中芯国际三季报远超市场预期。公告显示,第三季度公司实现营业收入219.83亿元,同比增长28.1%;归母净利润28.47亿元,同比大增87.6%。盈利能力的大幅跃升,Q3毛利率29.9%超出此前26%-28%的指引上限。
中泰证券指出,高稼动率是拉动毛利提升的核心因素。Q3中芯国际产能利用率高达97.3%,环比提升3.6个百分点,单季销售晶圆达303万片。此外,公司扩产步伐并未停止,月产能已增至111.7万片(折合8英寸)。
业内分析,晶圆厂作为半导体设备的下游买家,中芯国际接近满产的产能利用率和持续的资本开支,直接为上游设备商的订单与业绩提供了较强背书。
结构质变:AI配套需求井喷,国产算力迎业绩拐点
除了产能满载,半导体行业的需求结构正发生质变。中芯国际表示,当前需求紧张且后续增量最大的赛道是AI配套芯片,包括逻辑芯片、光模块及大量电源管理器件;同时,因AI挤压导致传统芯片出现供给缺口,甚至出现了产能回流趋势。
在国产算力方面,国泰海通证券指出,自主可控情绪持续高涨。国产算力非单纯的情绪炒作,近期产业调研显示各家GPU公司下单较大,二线GPU公司2027年业绩上修100%,今年Q3业绩已明确提速,Q4及明年Q1的业绩拐点近在咫尺。
从资金面来看,近期GPU、Fab、设备及零部件构成的国产半导体大板块,获得资金回流。半导体设备ETF招商(561980)跟踪的中证半导体产业指数,前十大重仓股不仅汇聚了中微公司、北方华创、拓荆科技等半导体设备与材料龙头(合计占比达80%),还包含了寒武纪、海光信息、中芯国际等算力芯片与晶圆制造核心标的(占比20%)。
这种“设备材料+国产算力+晶圆制造”的三足鼎立配置,使得投资者既能分享晶圆厂扩产带来的设备材料“卖水人”红利,又能捕捉国产算力需求突破与业绩兑现的超额弹性,或为投资者把握这一轮半导体高景气周期的优选策略。
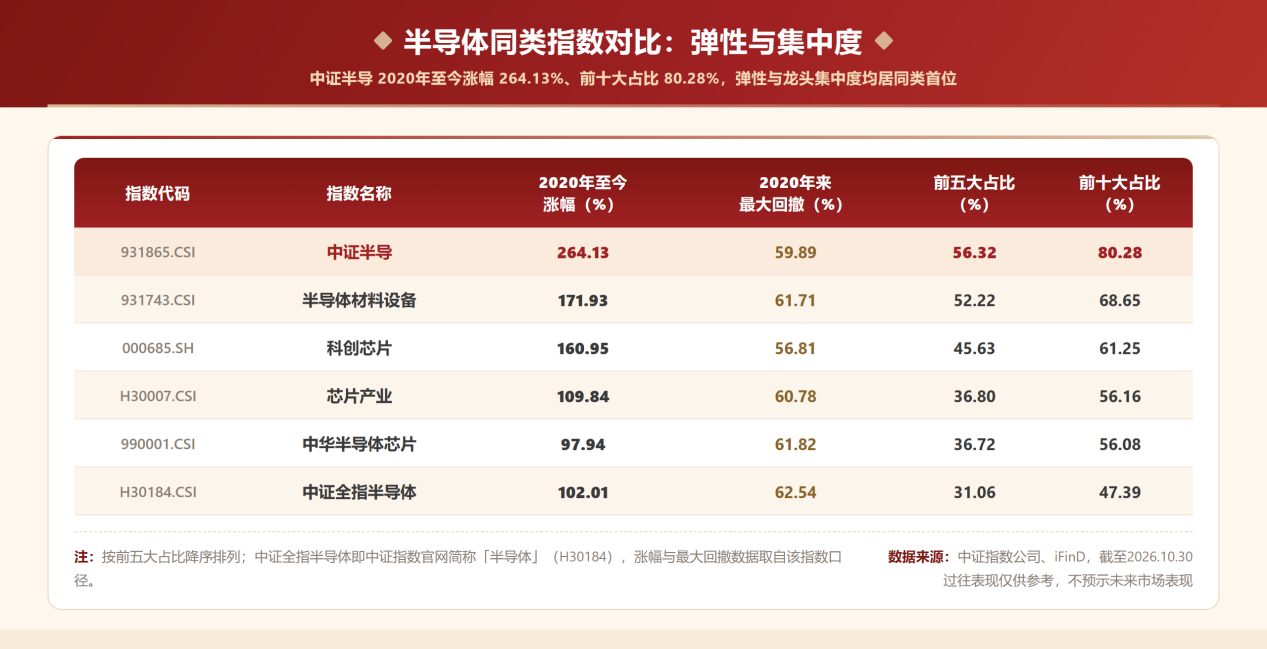
此外,值得注意的是,中证半导的前十大占比高达80%,是目前芯片主流指数中集中度最高的。对龙头最聚焦,说明指数更能捕捉主题性行情的反弹强度,中长期的弹性也会更强。数据显示,2020年至今年10月底,中证半导累计涨幅达264.13%,在科创芯片(160.95%)、半导体材料设备(171.93%)、芯片产业(109.84%)等同类指数中位居第一。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:崔海花 编辑:崔海花)