A股三大指数收跌 影视板块逆市大涨 银行板块走强
来源:东方财富网
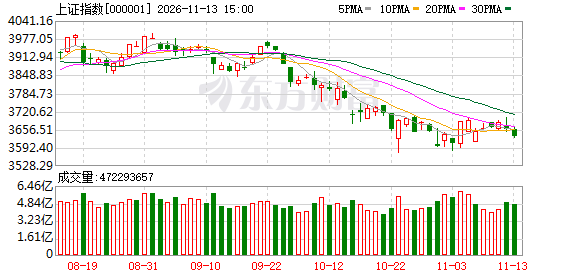
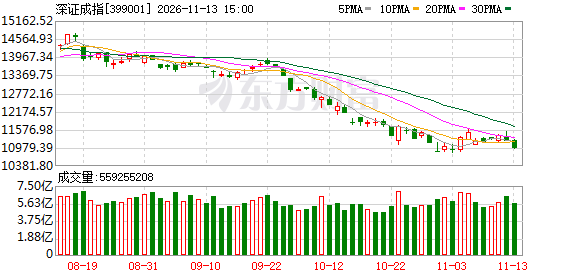
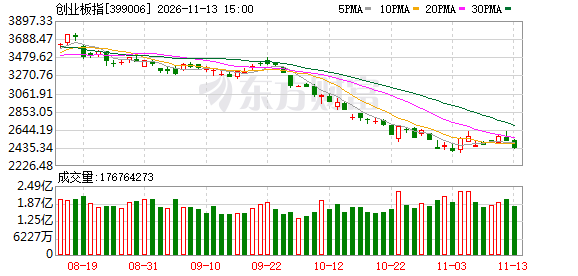
A股三大指数今日集体回调,截止收盘,沪指跌0.59%,深证成指跌2.05%,创业板指跌3.32%。沪深京三市成交额超过1.6万亿,较昨日缩量近3000亿。
行业板块多数收跌,影视院线、银行、保险板块涨幅居前,元件、地面兵装、稀土、非金属材料、医疗服务、小金属、玻璃玻纤板块跌幅居前。
个股方面,上涨股票数量接近800只,近40只股票涨停。影视院线板块逆市大涨,幸福蓝海20cm涨停,横店影视、中国电影、金逸影视、儒意电影涨停。
今日要闻
黄仁勋辞职 谁来接棒英伟达?CUDA之父领跑 特朗普推荐库克
北京时间周四晚间,算力巨头英伟达宣布,联合创始人黄仁勋辞去总裁、首席执行官及董事职务,即刻生效,结束其长达33年的掌舵生涯。作为过渡安排,公司首席财务官科莱特·克雷斯(Colette Kress)出任临时CEO,同时继续负责CFO工作;资深董事哈维·琼斯(Harvey C.Jones)获任公司首任董事长。
美伊局势大消息!特朗普最新发声!
美国总统特朗普12日称美国不需要与伊朗达成协议,并要求副总统万斯将全部精力集中到国内反腐和犯罪问题上。特朗普当天在社交媒体发文说,他已要求万斯将“全部精力集中在民主党执政的城市与州的严重腐败和犯罪问题上”,并称“我们不需要与伊朗达成任何协议,那些日子早已过去,我们掌握着他们数千亿美元资金,还控制着他们的(霍尔木兹)海峡”。
算力“独角兽” IPO重大进展 影子股曝光
11月12日,深交所上市审核委员会召开2026年第61次审议会议,审议结果显示,超聚变数字技术股份有限公司(以下简称“超聚变”)首发符合发行条件、上市条件和信息披露要求。超聚变顺利通过IPO审核,意味着公司登陆A股迈出关键一步。值得注意的是,部分A股上市公司在公告或互动平台明确参股超聚变。
美元触及19个月新高 美联储加息预期持续升温
周四,美元指数一度触及约19个月以来的最高水平,随后在持平线附近交易。强劲的通胀数据促使市场重新评估美联储的利率政策路径,预期明显转向鹰派,推动美国短期国债收益率大幅攀升。
机构观点
银河证券:电子行业具备超跌反弹的基本面基础,关注AI超跌修复窗口期
中国银河证券研报发布11月电子行业展望与配置思路。电子行业具备超跌反弹的基本面基础,关注AI超跌修复窗口期。进入11月,市场重心将从题材预期转向真实业绩兑现,优先选择三季报已经验证盈利、四季度景气延续、估值匹配的标的,关注三条主线:(1)存储与先进封装:算力拉动存储紧俏,原厂长协锁定远期产能,先进封装是算力芯片关键瓶颈。重点跟踪存储合约价格、大厂扩产、工艺良率。(2)AI-PCB/CCL/MLCC:三季报盈利兑现充分,业绩和估值回调形成反差,建议跟踪上游原材料紧缺程度、产品交期、海外云厂商资本开支等。(3)国产设备、材料与算力芯片:政策持续加持,晶圆厂扩产带动国产化落地,前期回调消化估值,关注招标落地进度,留意外部出口管制不确定性。
中信证券:科技龙头企业管理层变动可能加剧短期市场波动,但系统性抛售压力或相对有限
中信证券研报称,英伟达宣布创始人兼首席执行官黄仁勋离任,叠加美国政治格局变化,或引发AI产业链估值重估及美股市场风格再平衡,但对美股中期走势的影响仍取决于企业盈利基本面的演变。科技层面,市场短期可能对AI资本开支放缓及半导体企业盈利预期下修进行重新定价,但产业链库存风险相对有限,硬件板块调整幅度或较为可控。AI资本开支增速放缓有助于改善CSP的自由现金流状况,叠加长端利率潜在回落,SaaS板块有望受益。美股层面,美国中期选举及科技龙头企业管理层变动可能加剧短期市场波动,但系统性抛售压力或相对有限。随着政治风险逐步消化,美股定价逻辑或由短期风险情绪主导逐步回归企业盈利基本面,盈利增长及盈利预期上修有望继续为市场中期表现提供支撑。
华泰证券:AI产业内部或沿回报验证分化
华泰证券研报称,AI产业内部或沿回报验证分化。过去两周,海外AI资产调整加剧,融资与投入回报压力继续传导,美国中期选举后的数据中心监管升温进一步影响项目建设节奏预期。硬件财报仍在兑现需求增长,市场对AI投资的关注则更多落在交付确定性、盈利质量和现金回收。配置上,关注两类机会:一是订单、交付与利润能够交叉验证的关键基础设施供应商,包括PCB、光互连等环节,跟踪合同定价、产品结构和扩产节奏判断盈利弹性;二是已有收入和现金流验证的应用平台,以及端侧/物理AI等。此外,建议对依赖新增审批、持续外部融资或远期利润假设的公司维持谨慎,配置依据进一步落到增长质量与资金使用效率。
(来源:东方财富网 编辑:家俊辉)