同一监管框架下,寿险公司与财险公司的偿付能力为何相差巨大?


南方财经投资快报记者 李昊
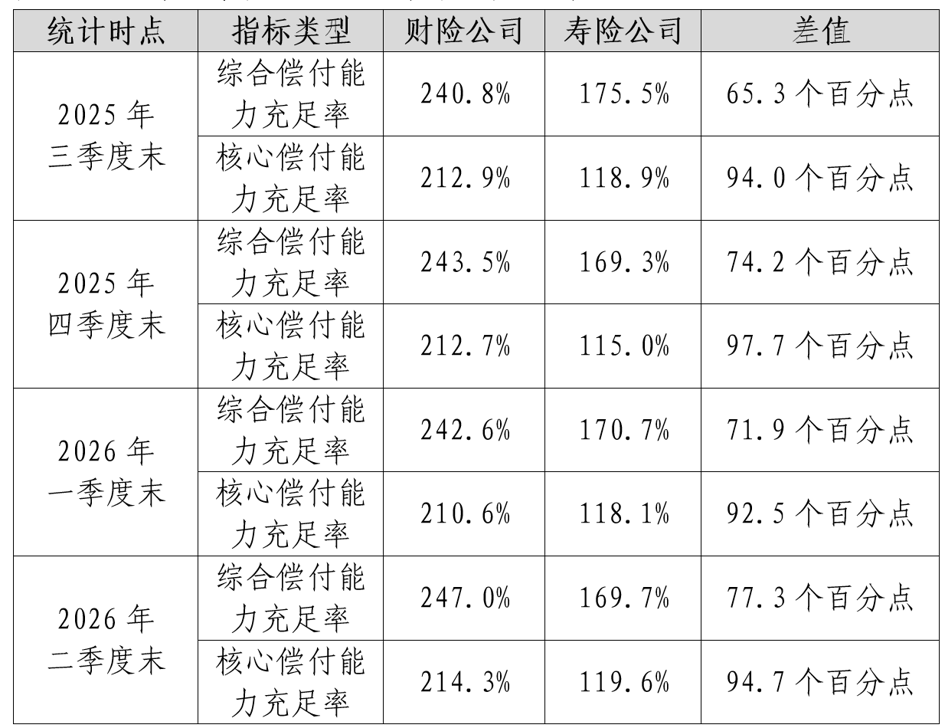
2026年10月31日,全国保险公司完成三季度偿付能力报告集中披露。记者梳理国家金融监督管理总局公开的最近四个季度行业数据发现,财险公司与寿险公司的偿付能力指标始终保持显著差距,核心偿付能力充足率差值最高接近百个百分点,且二者运行趋势持续分化。
整体来看,两组数据呈现两个鲜明特征:一是绝对差距大,财险行业核心偿付能力充足率接近寿险行业的两倍;二是运行趋势分化,财险行业偿付能力总体小幅上行,季度间存在正常波动;寿险行业则在2025年四季度触底后,连续两个季度出现回升。
要读懂这一差距,首先需要厘清两项偿付能力指标的监管内涵。监管部门为保险公司划定的两条风险“安全线”,正是对应综合与核心偿付能力充足率,二者的计算公式分别为综合偿付能力充足率=实际资本÷最低资本,核心偿付能力充足率=核心资本÷最低资本。通俗而言,“最低资本”是监管基于风险测算设定的资本持有底线,相当于行业统一的风险“保底线”;“资本”则是公司可用于抵御风险的自有资金,相当于企业的风险“家底”。指标数值越低,意味着公司的资本缓冲空间越窄,应对风险波动的压力越大。
既然两项指标均为资本与最低资本的比值,产寿险的偿付能力分化便要从分子与分母两端分别寻找根源。从作为分子的资本端来看,寿险公司与财险公司的核心资本构成与波动属性存在本质区别。
寿险公司的产品以期限长达数十年的长期保单为主,核心资本中占比极高的“剩余边际”,本质是保单在未来长期兑付过程中逐步释放的利润,相当于将大量资金绑定在长达数十年的兑付承诺之上。这类长期保单的账面价值高度依赖利率、死亡率、发病率等精算假设,市场利率波动、人口结构变化都会直接引发账面数值起伏,因此寿险公司的核心资本天然具备较强的波动性。而财险公司的业务多为1年以内的短期保单,核心资本主要来自股东初始投入与历年经营利润的逐步积累,未到期责任准备金、未决赔款准备金的计提规则清晰明确,计提金额波动极小,整体“家底”的稳定性远高于寿险行业。
作为两项指标共同分母的最低资本,覆盖保险风险、市场风险、信用风险三大类风险,而产寿险在核心的保险风险计量上,采用了完全不同的计算逻辑。
其中,财险行业采用“因子法”计量,核心逻辑为“风险规模×固定风险系数”,根据当期保费收入、准备金规模直接套入公式即可得出结果,计算方式直接清晰,最低资本规模与当期保费规模直接挂钩。寿险行业则采用“情景法”计量,需要模拟未来数十年保单现金流的变动,将利率下行、人均寿命延长等各类不利情景全部纳入测算,估算最坏场景下需要额外补充的资本规模,这套计量体系维度复杂,高度依赖精算假设,对利率走势、人口结构等长期变量的敏感度极高。
从风险结构来看,市场风险尤其是利率风险,是寿险公司最低资本的最主要构成,资本市场波动、利率小幅变动都会直接推高其资本要求;财险公司的最低资本则以保险风险为主,受资本市场波动的影响要小得多。分子端资本稳定性的差异,叠加分母端计量逻辑的本质区别,最终造成了财险与寿险偿付能力的系统性分化。
需要明确的是,寿险公司偿付能力数值偏低,并不等同于抗风险能力更弱;财险公司偿付能力数值更高,也不代表其风险抵御能力更强。二者的数值落差,并非经营能力差异导致,而是长期业务与短期业务两类不同属性的业务,在同一套监管规则下呈现的必然结果。同一组数字背后,“含金量”与波动来源并不相同,简单横向对比容易造成认知失真。
放到实际经营场景中,这份指标差距带来的影响更值得警醒。偿付能力是保险公司开展资本规划、安排融资计划,以及同业合作、渠道评估中的核心参考标尺,如果仅以数值高低作为评判标准,很容易得出“寿险公司家底薄、风险高,财险公司实力强、更稳健”的片面结论,进而在资源投放、合作选择、项目准入等环节做出误判。
综上来看,产寿险公司的偿付能力差距并非经营能力的差异,而是长期与短期业务属性在统一监管框架下的必然表现。在财险与寿险公司共同参与的业务场景中,不宜用同一套指标标准“一把尺子量到底”,更为合理的评价方式,是在同类型、同期限、同业务属性的公司之间进行横向对比,同时结合各自的风险结构、资本构成与业务实质综合判断,避免因规则性差异错估或高估任何一类机构的真实风险水平,让评价结果更贴合业务风险的实际面貌。
在当前利率环境持续变化、行业转型不断深化的背景下,正视产寿险偿付能力差异的底层逻辑尤为重要,业内也呼吁监管可在计量规则上做出更平滑的制度安排,行业也应建立更多元的评价视角,推动构建分业务类型、分期限属性的偿付能力评价体系,引导市场与公众理性认知两类机构的指标差异,避免用单一指标进行简单对比,让财险与寿险在各自的业务赛道上稳健经营,共同服务民生保障与实体经济发展。
(作者:李昊)
