中小银行不良率“守擂”:20家压降,拨备整体回落


本文节选于《2026中国金融高质量发展研究报告》,该报告将在11月21日举办的第二十一届21世纪金融年会上发布。
随着上市银行三季报披露季告一段落,股份行、城农商行纷纷交出了各自的资产质量答卷,整体指标保持平稳。
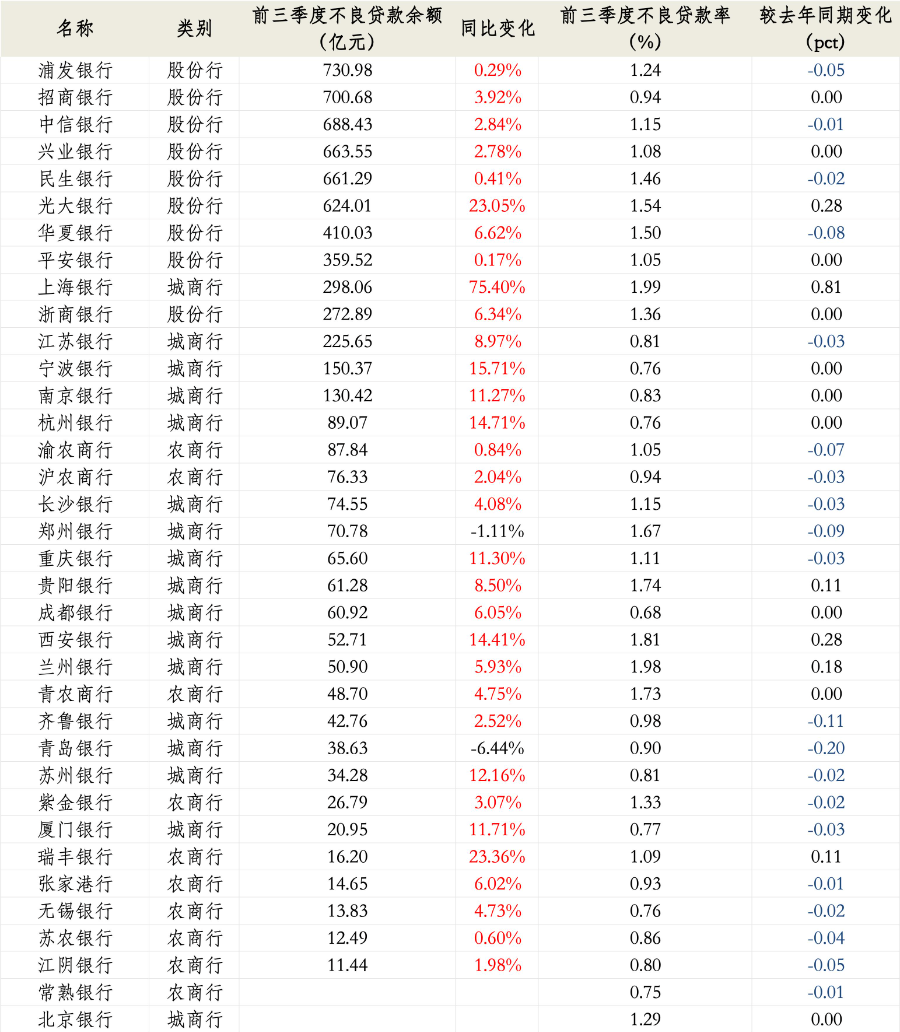
截至9月末,36家上市股份行、城商行和农商行中,有20家银行不良贷款率较去年同期下降,占样本总数过半;另有10家持平,6家上升。多数银行不良率较去年同期持平或微降。
但表面“平静”不等于“里子”没有变化。不良率是“表”,拨备覆盖率与拨贷比是“里”,关注类贷款占比与迁徙率是介于“表里”之间的水位线。“表”上的平静,一部分是分母仍在扩张托住的,一部分是拨备让渡换来的;而水位线在有数据的地方,已经比不良率更早说话。
不良率整体守稳,城商行风险分化更突出
从不良率变化看,截至9月末,36家样本银行中,超五成实现下降。分类型来看,农商行表现相对突出,10家中有8家不良率同比下降,仅瑞丰银行上升、青农商行持平;股份行9家中有4家下降;城商行17家中则有8家下降。
(数据来源:Wind)
据Wind数据,从贷款余额加权后的平均不良率看,截至9月末,股份行不良率为1.26%,较去年同期上升1.27个基点;城商行为1.08%,同比上升5.34个基点;农商行为1.03%,同比下降3.04个基点。城商行的不良率虽然仍低于股份行,但上升幅度相对更大。
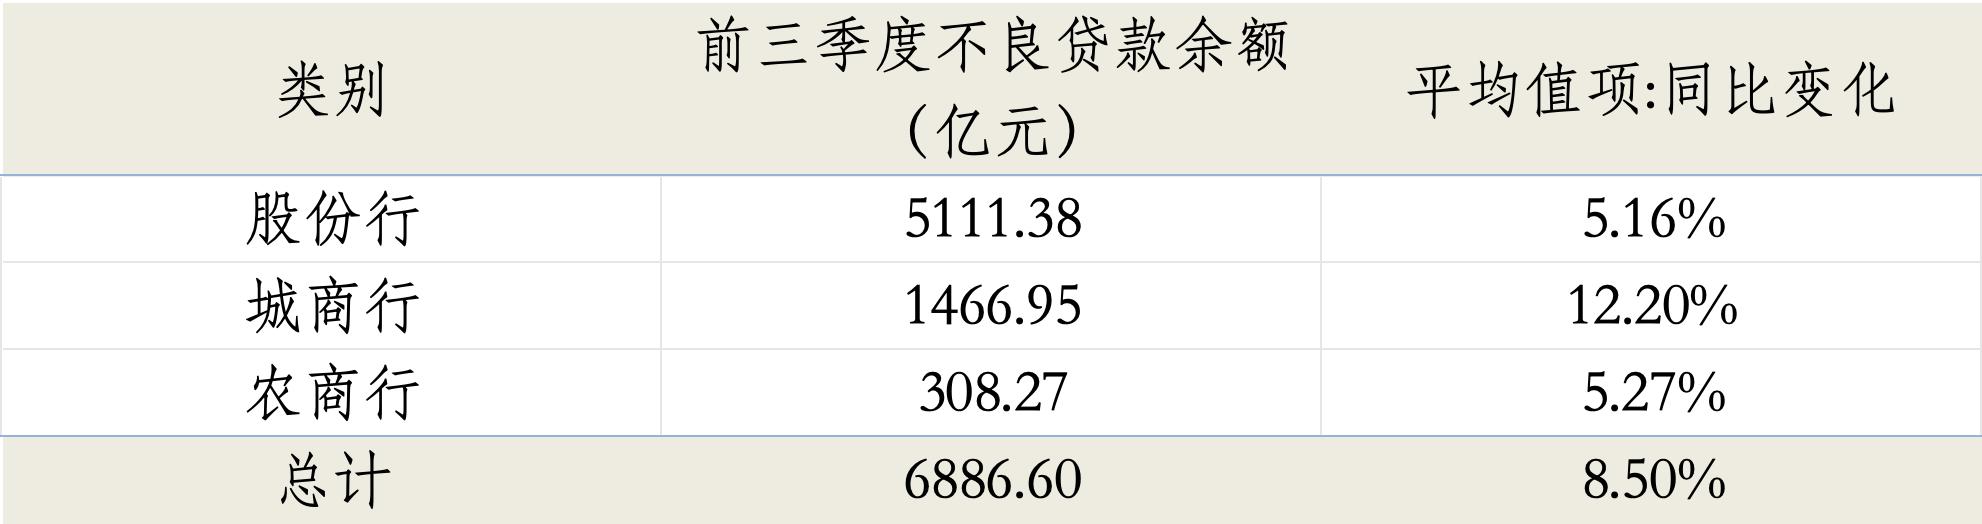
不良贷款余额的变化进一步揭示了这种差异。以已披露不良贷款余额为样本计算,股份行9家不良贷款余额合计5111.38亿元,同比增长5.16%;城商行16家合计1466.95亿元,同比增长12.20%;农商行9家合计308.27亿元,同比增长5.27%。
(数据来源:Wind)
值得注意的是,不良率是一个比例指标,贷款规模扩张能够在一定程度上稀释不良率,因而还需要结合不良贷款余额的变化判断风险是否真正改善。
其中,城商行的压力更值得关注。可比样本中,城商行不良贷款余额同比增长12.20%,明显高于其同期贷款余额增幅。换句话说,不良贷款余额增长的速度超过了贷款扩张速度,单纯依靠扩大贷款规模来维持不良率稳定并不容易。
不过,并非所有城商行都在承压。成都银行、宁波银行、杭州银行等机构仍保持较低的不良率,青岛银行、齐鲁银行等也实现了不良率改善。与之相比,兰州银行、西安银行等机构的资产质量指标则承受着更明显的压力。区域经济环境、产业结构、客户集中度和风险管理能力的差异,使城商行板块内部的资产质量呈现出较大的温差。
农商行的表现则有所不同。可比样本中,前三季度农商行不良贷款余额同比增长5.27%,低于贷款余额增幅,不良率整体呈现改善态势。渝农商行、沪农商行等机构保持了相对稳定的资产质量表现。
不过,如果只看不良率,很容易低估不同类型银行面临的压力。报表上的不良,与核销处置、贷款扩张、拨备少提息息相关。
关注类贷款为“蓄水池”,个别风险信号已显现
如果说不良率反映的是已经暴露出来的风险,那么关注类贷款占比更像一个前置观察窗口。贷款尚未划入不良,但借款人的偿债能力、经营状况或还款意愿已经出现值得关注的变化。关注类贷款占比反映潜在风险存量,迁徙率则反映这部分贷款向不良贷款传导的速度。
(数据来源:Wind)
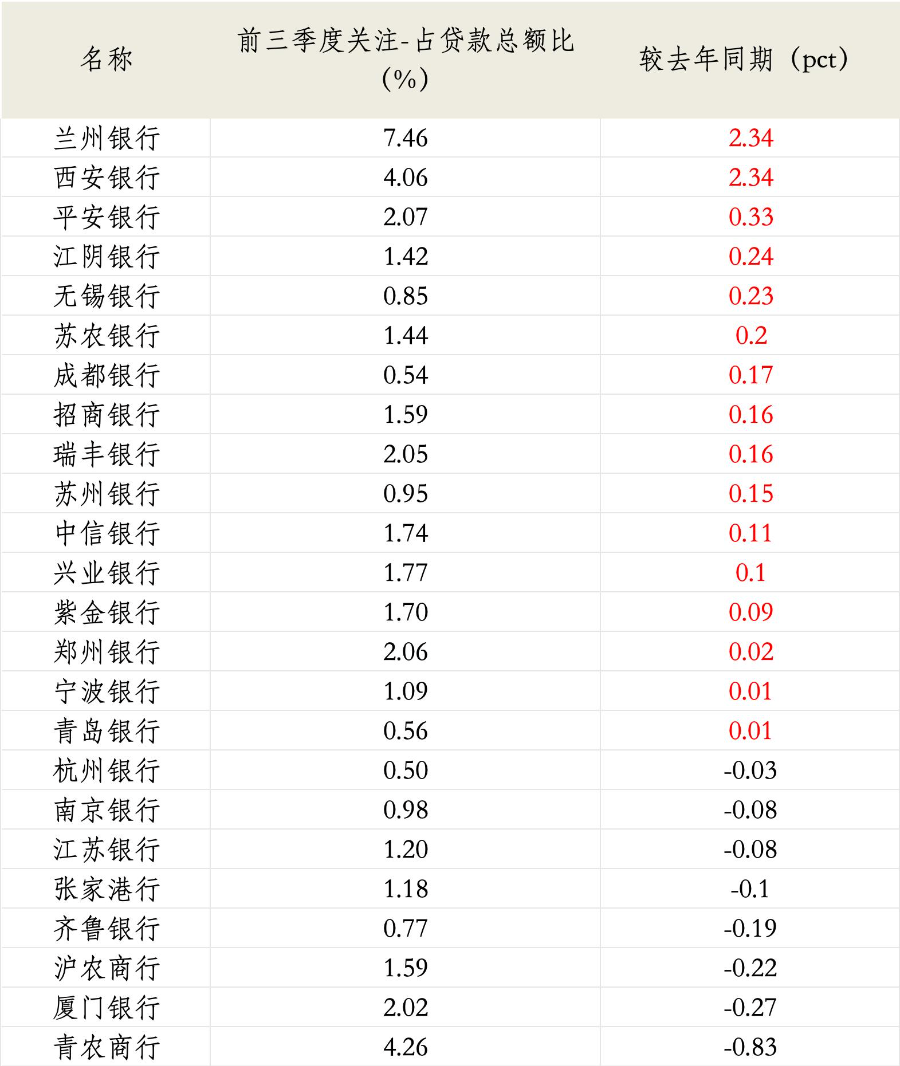
从样本看,关注类贷款没有全面上升,不同银行之间的变化方向和幅度存在差异。城商行的关注类贷款占比整体有所抬升,农商行则相对平稳。真正值得留意的,是部分银行关注类贷款占比与迁徙率同时上行,意味着潜在风险存量和风险向下传导的速度都在发生变化。
苏州银行是一个有代表性的观察样本。截至9月末,该行不良率仍处于较低水平,业务规模也保持较快增长,但关注类贷款占比和迁徙率均有所上升。尤其是关注类贷款迁徙率,从去年同期的27.19%升至43.29%。
这并不意味着苏州银行整体资产质量已经发生逆转,但至少提示,低不良率与潜在风险压力可以同时存在。对于仍在扩张的银行而言,新增贷款的风险准入、存量客户的经营变化以及关注类贷款的后续处置,都需要纳入观察。
与苏州银行相比,兰州银行面对的存量风险相对更显著。资料显示,该行关注类贷款占比已处于行业相对较高水平,且风险集中于房地产、建筑业、批发和零售业等领域。这些行业与区域经济景气度、企业现金流联系较为紧密,风险化解往往需要更长时间。
也有银行呈现出不同的风险变化路径。青岛银行关注类贷款迁徙率较去年同期明显下降,不良率也持续改善,说明关注类贷款向不良传导的速度有所放缓;西安银行则在关注类贷款占比和不良率承压的同时,提高了拨备覆盖率。前者体现出风险传导节奏的变化,后者则说明银行正在通过增加风险缓冲应对资产质量压力。
因此,关注类贷款不宜简单理解为“不良贷款的前身”,更不能将占比上升直接等同于未来不良率必然上升。它的意义在于帮助观察风险积累和迁徙趋势。对银行而言,关注类贷款是否集中在特定行业、是否出现迁徙率上行,以及是否有足够的拨备覆盖,往往比单一不良率更能说明风险处于什么阶段。
信用减值损失持续增加,农商行拨备缓冲集体收窄
风险压力最终还会体现在利润表和资产负债表上。
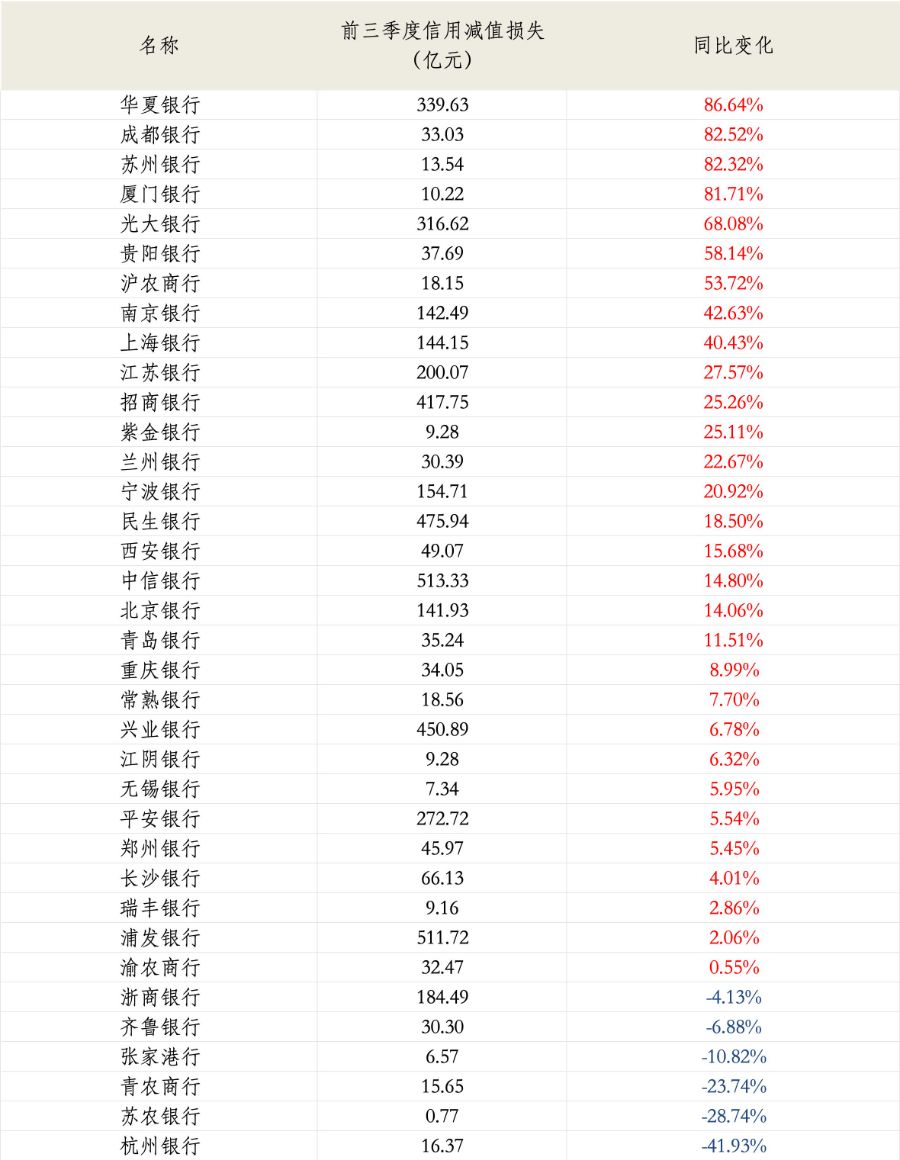
前三季度,36家股份行和城农商行总计信用减值损失为4795.70亿元,平均同比增长20.34%。超八成样本银行信用减值损失同比增加,其中,华夏银行短期主动出清风险,单季计提强度创历史新高,信用减值损失为339.63亿元,同比增幅86.64%,位居第一。成都银行、苏州银行、厦门银行信用减值损失增速也位居前列。
这也与年内不良贷款处置的放量趋势形成呼应。央行披露的最新数据显示,前三季度金融机构贷款核销12702亿元,同比增长23.3%,保持上行趋势。
(数据来源:Wind)
信用减值损失增加,并不意味着当期新增不良贷款必然同比例增加。贷款规模、资产结构、风险预期以及减值计提节奏,都会影响这项指标。但超过八成样本银行同比增加,至少说明风险成本仍在银行经营中占据重要位置。对于部分银行而言,即便不良率没有明显抬升,也需要通过增加减值计提来应对资产组合中的潜在风险。
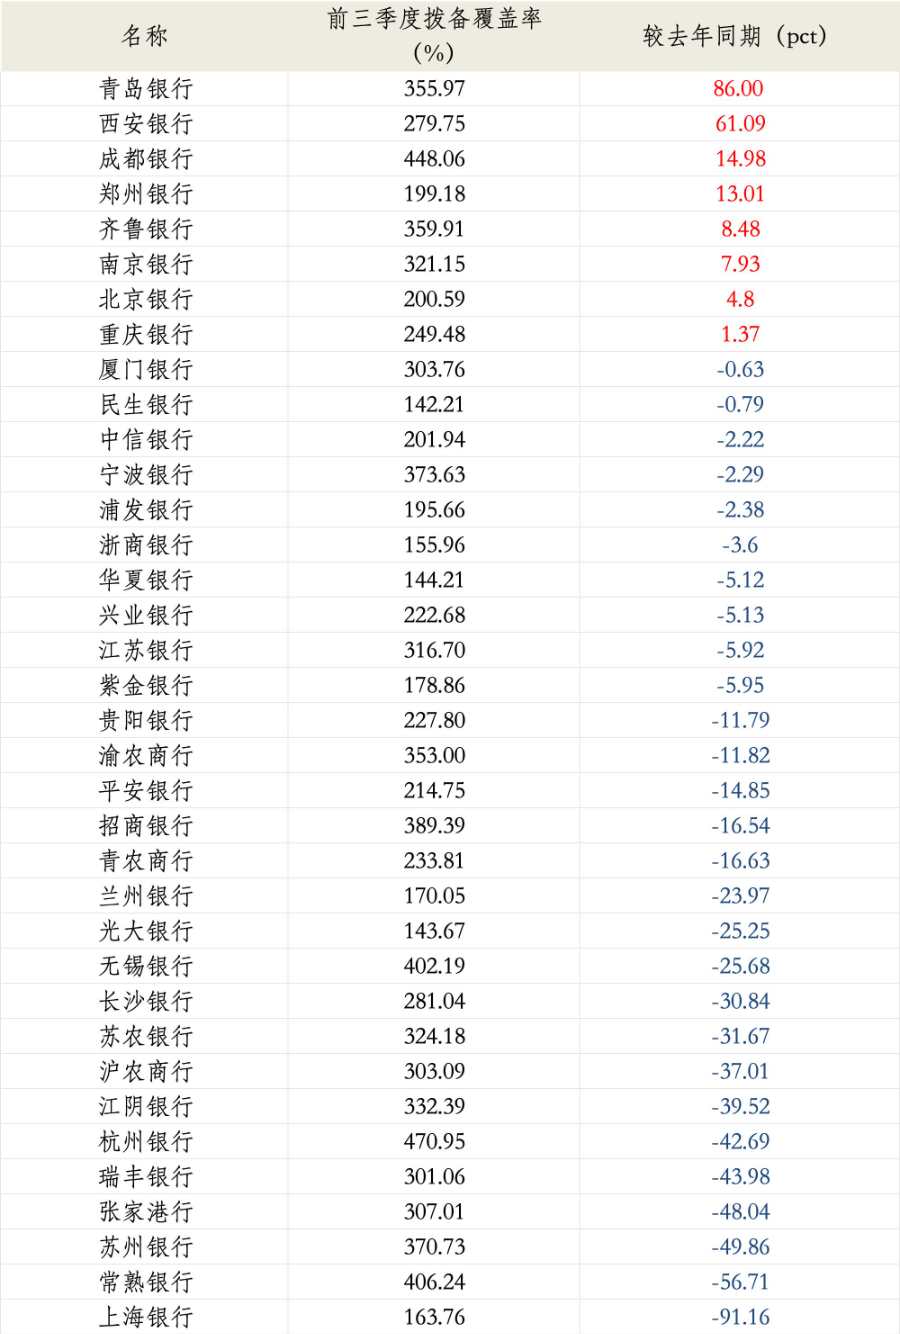
拨备覆盖率的变化则呈现出更明显的类型差异。36家股份行和城农商行中,近八成前三季度拨备覆盖率同比下降。按样本简单平均计算,前三季度股份行拨备覆盖率约为201.16%,同比下降8.43个百分点;城商行约为299.56%,下降3.62个百分点;农商行约为314.18%,下降31.70个百分点。农商行回落幅度明显大于另外两类银行。
(数据来源:Wind)
三组银行里,股份行、农商行都出现了“整齐划一”的趋势:拨备覆盖率全部同比下降。
9家股份制银行的拨备覆盖率全部较去年三季度末下降,降幅有大有小,方向完全一致:安全垫在变薄。其拨贷比同样多数下行,仅光大银行的拨贷比逆势抬升。因此,股份行的“弱”体现在:读数稳住了,缓冲却在集体下台阶。
对于农商行而言,背后反映了三季度不少银行面临的利润压力:县域存款成本刚性强、息差压缩最重,净利润的增长越来越依赖“少提拨备”这个会计手段。以常熟银行为例,拨备水平从463%降到406%,一年57个百分点的消耗速度,意味着这个“利润水库”大约还能“放”两年。
当然,拨备覆盖率下降并不意味着银行一定在主动“消耗拨备”,也不能直接据此认定风险抵御能力已经明显减弱。拨备覆盖率既受拨备余额影响,也受不良贷款余额变化影响;拨贷比则反映贷款整体获得的拨备保障。
城商行的拨备变化两端分明。头部集群的安全垫仍然厚实:杭州银行470.95%、成都银行448.06%。即便多数较去年三季度末有所回落,绝对厚度仍足以支撑低不良读数;其中成都银行、齐鲁银行、青岛银行、南京银行、西安银行、重庆银行、北京银行、郑州银行的拨备覆盖率较去年三季度末上升,说明城商行内部并非单边消耗,有的在增厚、有的在消耗。
尾部则出现剧烈收缩:上海银行前三季度拨备覆盖率降幅超过90个百分点,是不良率跳升与拨备覆盖率下降同时发生的样本;兰州银行从194.02%降至170.05%,拨贷比也从3.48%降到3.37%。城商行的“哑铃分化”,在拨备这一侧看得比不良率更清楚:头部有厚垫可耗,尾部有的在补、有的更薄。
股份行要回答的问题是,拨备下降之后,关注类贷款会不会推高不良率;城商行要回答的是,“哑铃”中段的机构,能否在尾部暴露蔓延前把“水位”按住;农商行要回答的是,当拨备以这一季的速度变薄时,账面最优还能不能继续最优。
(作者:余诗棋 编辑:杨希,辛灵,剪辑,实习生陈迎禧 视频编辑:柳润瑛)
该频道为南财特色专栏,频道刊载的内容知识产权均属广东南方财经控股有限公司所有,任何未经书面单独授权,任何人不得以任何方式使用。