华尔街密集调降目标价,英伟达能否扛过大考?
来源:东方财富网
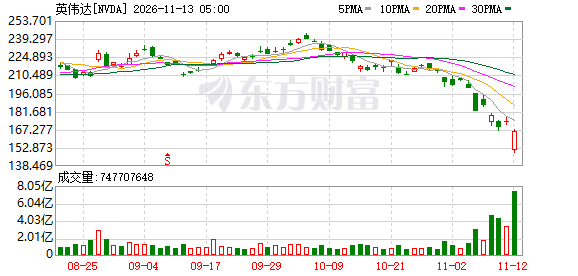
一周前,谁都无法预测全球科技与人工智能(AI)产业将迎来一场史无前例的人事巨震。
作为自1993年创立公司以来一直掌舵的核心灵魂人物,身着黑色皮夹克、被誉为“AI教父”的黄仁勋几乎与整个芯片及AI产业深度绑定。伴随其立场,华尔街掀起对英伟达估值的重定价激辩。
周四,英伟达股价早盘一度暴泻超14%,随后在紧急公关与逢低买盘支撑下逐步收复部分失地,最终收盘跌幅收窄至4.34%,报166.19美元,较10月6日的阶段高位跌幅超30%。除人事变动外,中期选举后民主党取得压倒性胜利以及市场对AI建设可持续性的广泛担忧,也加剧了这一波跌势。
当地时间周四,英伟达正式宣布,公司董事会已批准创始人黄仁勋辞去公司总裁、首席执行官及董事职务,并即刻生效。与此同时,公司现任执行副总裁兼首席财务官科莱特·克雷斯(Colette Kress)出任临时CEO并继续兼任CFO,直至正式继任者确定;Harvey C. Jones则被任命为公司首任董事会主席。
多位华尔街分析师认为,受领导层更迭、董事会调查及客户寻求供应链对冲等因素影响,英伟达股价与估值在短期内将不可避免地承受下行压力;但从长期来看,其庞大的生态建设、技术代差以及强劲的AI资本支出,仍为公司构筑了护城河,长期看涨逻辑并未根本逆转。
华尔街密集下调评级
人事调整前后,多家华尔街机构下调英伟达目标价。
Evercore ISI分析师利帕西斯(Mark Lipacis)将英伟达评级从“跑赢大盘”下调至“与大盘持平”,目标价从465美元大幅砍至186美元,并将其从该行的“最佳核心投资组合名单”中剔除。
值得一提的是,分析师的下调逻辑并非源于对底层算力芯片需求的悲观预期,而在于投资者对英伟达盈利定价倍数的重构——即投资者愿意为公司的每单位利润付出怎样的估值折价。新目标价是基于其预测的2028年每股收益23.27美元、给予仅仅8倍的市盈率计算得出。
利帕西斯援引苹果公司的先例,在iPhone推出后的2007年至2012年间,即便公司业绩保持强劲增长,苹果的市盈率仍从38倍大幅压缩至8倍;他预计英伟达面临的相关调查将耗费一定时间,短期内其市盈率倍数亦将难逃持续承压的周期性估值折价困境。
奥本海默(Oppenheimer)分析师谢弗(Rick Schafer)将评级从“跑赢大盘”下调至“与大盘持平”并撤销了目标价。他将黄仁勋的离开定性为“重大的、可能改变投资逻辑的事件”,警告此举可能引发“人才流失”并威胁公司的创新步伐,短期内领导层隐忧将持续压制股价。
伯恩斯坦(Bernstein)分析师斯拉斯贡(Stacy Rasgon)将评级从“跑赢大盘”下调至“与大盘持平”,目标价从400美元腰斩至200美元。他指出,新的指控、潜在调查以及负面头条风险带来了额外的不确定性,令投资者在当下难以大举买入。
此外,KeyBanc分析师将评级从“超配”下调至“标配”;Melius Research分析师将评级从“买入”下调至“持有”;William Blair将评级下调至“与大盘持平”:RBC资本市场因董事会调查带来的不确定性,将其目标价从330美元下调至230美元;Stifel将目标价从315美元下调至205美元。
除了估值压缩与合规审查风险,短期内的行业竞争格局也在发生微妙变化。分析人士认为,客户正在寻求英伟达的替代品以进行风险对冲。作为AI训练领域的第二名以及推理领域的有力竞争者,AMD有望在此次风波中获益——客户不会离开英伟达,但会在采购路线图和资格计划中给予AMD更多权重与订单。
基本面与AI需求未改
尽管短期阴霾笼罩,但华尔街对英伟达的长期基本面依然保持乐观。
Raymond James重申了“强力买入”评级并维持515美元的目标价;瑞穗证券(Mizuho)分析师也重申了“跑赢大盘”评级及250美元目标价,强调尽管调查和分心因素可能使公司在2027年前面临挑战,但其“供应链护城河依然稳固”。
支撑长期看涨逻辑的核心,在于英伟达庞大的平台型生态系统。
明星分析师丹·伊夫斯(Dan Ives)在发给第一财经记者的邮件中表示,目前英伟达在AI GPU芯片领域仍领先最近的竞争对手约2至3年,围绕接下来几代芯片和物理人工智能(Physical AI)的战略路线图已基本成型,由全球4.2万名员工共同驱动,至少在未来两年内不会受到重大干扰。
此外,市场对AI计算的需求依然强劲,客户并未取消订单,全球3万亿至4万亿美元的AI资本支出预期也没有改变。华尔街预计,英伟达2027财年第三季度营收将同比飙升91%至1088.4亿美元,每股收益(EPS)将同比增长90%至2.47美元。根据LSEG数据,预计其本财年收入将翻一番以上,并在随后两年再翻一番。
伊夫斯表示,一旦度过风暴,其对应2028年预期EPS约10倍的估值显得“太便宜了”。
此外,临危受命的克雷斯在英伟达已工作13年,此前曾任职于思科、微软和德州仪器,在内部和业界均建立了极高信誉。她公开表态将继续推进公司在加速计算和AI领域的领导地位,而即将到来的11月17日财报电话会议将成为她的首次公开大考。
伊夫斯预计,克雷斯可能担任约一年的临时CEO,鉴于英伟达在全球经济中的重要性,董事会最终可能从外部寻找一位“登上过全球舞台”的永久继任者。
值得注意的是,英伟达的动荡之所以牵动全球神经,还在于其在AI金融生态中扮演着“AI央行”的角色。
为扶持行业发展,英伟达做出了数千亿美元的财务承诺。数据显示,截至7月26日的六个月内,英伟达斥资424亿美元入股产业链企业。今年8月,英伟达同意为OpenAI提供高达1050亿美元的俄亥俄州数据中心租赁担保。
国际货币基金组织在上月发布的《金融稳定报告》中警告,AI“循环融资”导致的潜在债务陷阱与单股杠杆ETF的野蛮生长,正悄然在信贷与股票市场中累积系统性风险。
国际货币基金组织(IMF)全球市场分析部助理主管Jason Wu在接受第一财经记者专访时表示,AI生态系统中,处于核心位置的企业(如芯片和硬件巨头)在赚大钱;前沿实验室(OpenAI和Anthropic)正在大量烧钱,至今尚未实现大规模盈利;大幅增加投资的超大规模云计算巨头,则寄希望于AI能提升其广告等业务收入,但这种盈利提升能否持续尚不确定。
“一旦AI叙事逆转,高度绑定该生态系统的亚洲及新兴市场将面临严峻考验。”Jason Wu补充道。
对于投资者而言,在紧盯华盛顿监管审查与新任CEO遴选进展的同时,11月17日的财报电话会议或将成为检验英伟达能否平稳穿越风暴的第一个关键节点。
(文章来源:第一财经)
(来源:东方财富网 编辑:家俊辉)