周末资金攻略:周四逆回购可计3天息,短久期利率债ETF接力周末票息


业内人士指出,近期市场波动加大,持币观望的资金明显增多。对这部分资金而言,周六、周日既不交易、也不计息,是一段容易被忽视的效率损耗。一个并不复杂、却能把这段空窗补上的安排正受到关注:周四做1天期国债逆回购,周五用回笼资金买入短久期利率债ETF,下周一按需卖出或继续持有。
按交易所的计息规则,周四操作1天期品种(沪市204001、深市131810),首次交收日为周五,到期交收日为下周一,资金实际占款跨越周五、周六、周日三个自然日,一笔1天期逆回购可获得3天计息。
周五开盘前,本金与利息自动回到证券账户,状态是“可用不可取”——逆回购收益在成交时即按约定利率确定,周五资金再投资并不会冲抵已锁定的利息,这正是留给投资者的效率空间。
能接住这笔资金的品种,需要同时满足三个条件:净值波动小、流动性随时可变现、收益不依赖资金面脉冲。短久期利率债ETF较为契合。债券票息按自然日计提,周六、周日照常累积,并在下周一的价格与净值中体现;债券ETF还支持T+0回转交易,当日买入当日即可卖出,若盘中权益市场出现机会,也不会占用资金。由此形成"周四锁定三天逆回购利息、周五接力周末债券票息"的两段式安排,一份本金、全程无空窗。
以国债政金债ETF招商(511580.SH)为例。该产品跟踪中证国债及政策性金融债0-3年指数,据基金2026年三季报,国债仓位占比99.94%,组合久期不足3年,对利率变化相对不敏感,因此波动更低,下半年以来年化波动率仅0.16%,远低于10年期、30年期品种。
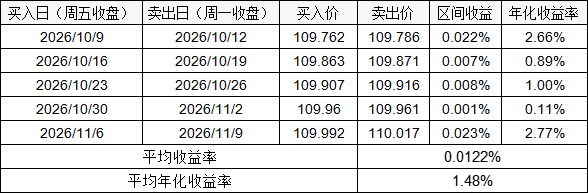
从实测结果看,这一衔接策略近期的确定性较为可观。以收盘价测算,取最近5个“周五买入、下周一卖出”的完整周期,五次全部取得正收益,平均年化收益率约1.48%。单次增厚幅度不大,但胜在与逆回购收益叠加,且几乎不额外占用资金时间。
更值得关注的是,当前市场环境让短久期品种的相对优势进一步放大。近期长久期利率债对政策预期与供给节奏更为敏感,收益率上下反复,超长端品种净值波动明显;信用债方面,利差处于历史低位,一旦遇到赎回扰动或流动性收敛,估值调整往往被放大,票息难以覆盖资本损失。
相比之下,国债政金债ETF招商(511580.SH)久期短、利率敏感度低,回撤控制能力更强。据Wind数据,10月30日债市单日大幅调整,当日净值下跌0.04%,此后仅两个交易日就收复跌幅再创新高。
当然,5次测算样本期较短,且处于短端利率相对平稳、债市偏强的环境中;若市场资金面骤紧、利率快速上行,或二级市场折溢价走阔,周五买入、周一卖出仍可能出现浮亏。截至最新(11月12日),国债政金债ETF招商(511580.SH)二级市场价格折价0.04%,据测算,年内折价超0.03%的次数共39次,次日买入并持有5日的正收益概率是97%,折价进一步提供了安全垫。
对既要保留机动性、又不愿让资金在周末“空转”的投资者来说,周四逆回购加周五短久期利率债ETF,是一套规则清晰、可执行性较强的现金管理安排。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:杨韵琪)