两倍做空英伟达产品周内涨超30%


21世纪经济报道记者 潇夏
11月9日至12日,英伟达(NVDA.O)累计下跌10.96%,市值蒸发近5000亿美元,科技投资者遭受巨额损失。
然而,暴跌也让一只平时不起眼的杠杆产品成为赢家。截至11月13日收盘,南方两倍做空英伟达(07388.HK)本周累计上涨约21%,周中一度触及18.26港元,较上周收盘价上涨30.3%。
受益于半导体板块持续下挫,该产品净值从10月7日至今飙升了91.52%。
本周,该产品成交额显著放大,短线博弈特征明显。11月12日,两倍做空英伟达单日上涨13.87%,创下本周单日最高涨幅。11月13日,该产品冲高回落,收报16.95港元,回吐5.73%。
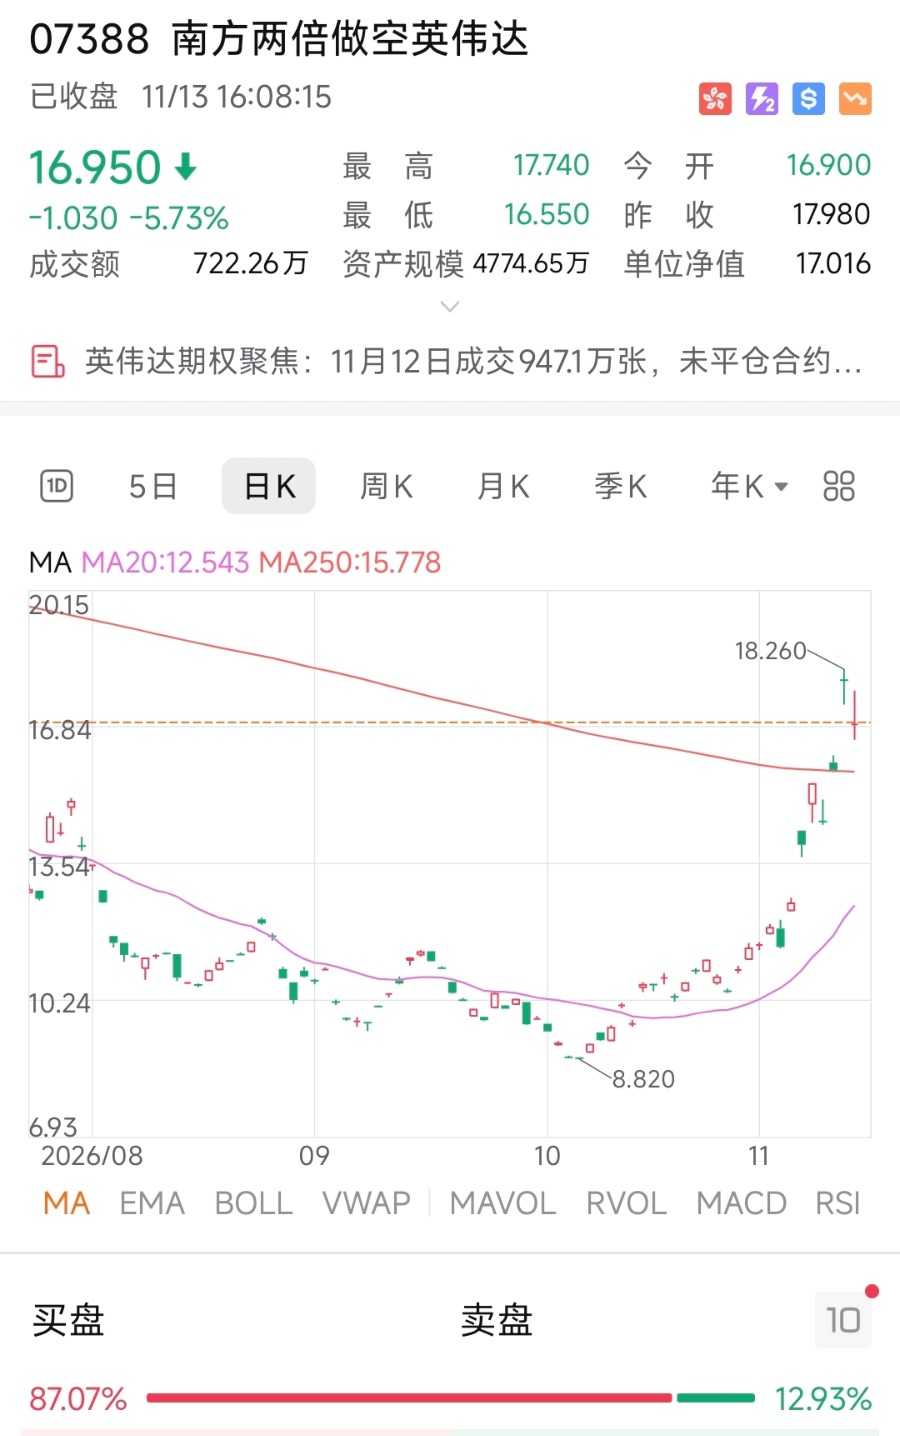
截至目前,该产品总规模为4774.27万港元,相较10月末的约3600万港元增长明显。据南方东英资管介绍,该产品不适合长期持有,目标是贴近英伟达股票的两倍反向,实际杠杆倍数会每日调整,专为短期买卖或对冲交易而设计。
英伟达于美东时间11月12日公告,公司董事会已批准黄仁勋辞去公司总裁、首席执行官及董事职务,即刻生效。现任执行副总裁兼首席财务官Colette Kress出任临时CEO,并继续担任CFO,直至正式继任者确定。同时,董事会将启动新任CEO遴选程序,并任命Harvey C. Jones担任新任董事会主席。
此前,黄仁勋被曝涉及多起个人私德事件。英伟达公告未说明辞职原因,董事会感谢黄仁勋对公司及行业作出的贡献。
华尔街随即对英伟达启动重估。高盛维持买入评级,目标价由300美元下调至220美元,估值倍数从30倍压缩至22倍,并以乔布斯离开苹果后的估值调整作类比;伯恩斯坦将评级降至与大市同步,目标价由400美元降至200美元。花旗、加拿大皇家银行、Evercore ISI分别下调目标价,摩根士丹利将英伟达移出首选股名单但维持增持评级。
多数机构未下调盈利预测,理由是订单能见度已延伸至2028年。瑞银分析师Tim Arcuri提示,英伟达已成为新兴云服务商、大模型开发商的重要资金来源,黄仁勋是推动相关投资的核心人物。在过渡期,英伟达推进新合作的意愿可能暂时减弱。
在英伟达高管变局对科技资产的影响方面,中信证券11月13日连发两份联名研报,第一份联名分析师7位,第二份为9位。
中信证券表示,中长期看,预计国内CSP对国产算力的采购占比将进一步提升。当前AI应用的筹码结构较好,应用扩散是2027年模型商业化的主要增量。配置上建议把握国产算力、物理AI、AI应用扩散三个方向。
在对美股影响方面,中信证券表示,黄仁勋离任后,预计AI资本开支将放缓,半导体板块短期承压,但本轮扩产谨慎、无明显库存堆积,预计半导体板块调整幅度与持续时间相对有限。同时,美股定价逻辑正由政治风险驱动的恐慌交易回归企业盈利基本面,2026年标普500指数和纳斯达克100指数盈利增速预期已上修至35.5%和53.2%。资本开支压力缓解后,云服务提供商与SaaS板块相对受益。
华泰证券表示,相较于黄仁勋个人行为争议本身,事件可能引发的地缘政治、公司合规及管理层继任等不确定性更值得关注,或对公司后续经营及市场预期产生影响。预计2027年1月新一届国会就任后,或调整AI芯片出口政策、主权AI项目合作及国家安全政策,并对公司估值形成持续压力。
(作者:潇夏 编辑:孙超逸,张程)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。