“暴力”加息预期升温 美元指数创19个月新高
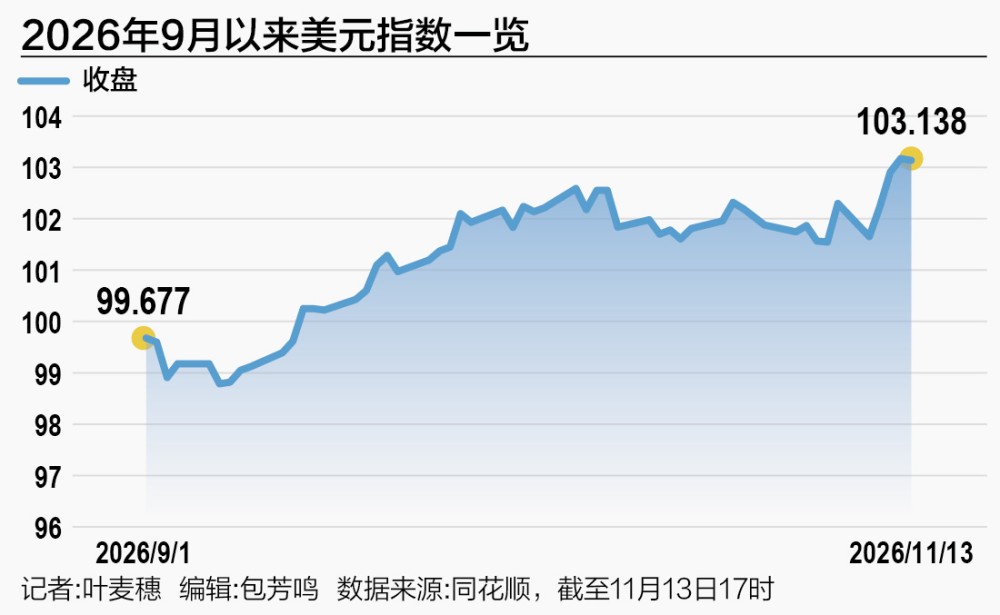
随着交易员为美联储下月恢复加息做准备,美元指数本周一路高歌猛进,已经攀升至19个月来的高点,本周最高触及103.242点,目前(截至北京时间17:00,下同)美元指数在103.173点一线徘徊。
美元指数飙升的直接推手是11月10日公布的美国10月CPI。当月CPI环比上涨0.4%,高于市场预期的0.3%,低于9月的0.6%;核心CPI(剔除食品和能源)环比上涨0.3%,与8月、9月持平,同样高于预期的0.2%。这是美国通胀数据连续第三个月高于预期。
数据公布后,多家金融机构相继调整利率预测,预计美联储将在今年12月及明年3月进一步加息。随着美债收益率上行,美欧、美日利差进一步拉开,美元资产吸引力上升,全球外汇、债券市场同步调整。
多数非美货币遭遇贬值压力
受美国通胀数据超预期及美联储官员鹰派表态影响,市场对美联储进一步加息的押注持续升温,美元指数“芝麻开花节节高”,今年的涨幅达到4.95%。
伴随指数走高,美元兑欧元、日元、英镑等主要货币普遍走强。其中,美元兑日元目前在159.905附近,距离160这一重要关口只有一层窗户纸。由于日元对美日利差变化高度敏感,美国利率预期上升持续削弱日元吸引力,也令市场更加关注日本当局是否会对汇率波动作出回应。日本10月批发物价同比上涨7.1%,高于市场预期,能源价格上涨是推动物价走高的重要因素之一。这一数据进一步强化了市场对日本央行可能在12月加息的预期。不过,在美日利差仍然较大的背景下,日元短期仍面临贬值压力。
欧洲货币同样遭遇抛售。11月以来,欧元兑美元已经下跌超过2%,至1.11美元附近,创2025年5月以来最低水平。不过市场认为,欧元还没有跌到底。荷兰合作银行外汇策略师Jane Foley在报告中表示,欧洲央行上次的新闻发布会表明,其管理委员会对经济增长前景的担忧日益加深。她还指出,未来几个月可能拖累欧元走势的另一个因素是明年法国总统大选后若出现极右翼总统,这将对欧盟未来的合作产生何种影响,目前尚存不确定性。荷兰合作银行预计,欧元将在三个月内贬值至1.10美元。
英镑兑美元11月以来下跌2.08%至1.32美元附近,接近两周低点。
其他主要货币方面,澳元兑美元11月13日下跌0.05%至0.67956美元,11月以来下跌明显,同花顺数据显示,跌幅已经达到3.23%。
从今年整体表现来看,多数发达经济体货币兑美元均有所走弱,反映出美国相对较高的利率水平持续吸引国际资金。
交易盘面显示,资金持续向美元资产倾斜,美债收益率随之上行,短端收益率尤其受到关注,反映交易员正在为美联储重启加息做准备。
华泰期货分析师徐闻宇认为,美元指数短期内依然强势。一方面来自于非农数据的强劲(10月超预期叠加8月、9月数据上修),另一方面来自于通胀数据的超预期(环比回升扩大),驱动市场对美国经济“韧性”状态下的“继续加息”定价,美债收益率反弹而美元指数回升,对非美资产形成压力。
CME美联储工具最新数据显示,市场预计美联储12月9日议息会议加息25个基点的概率升至95.6%,维持利率不变的概率为4.4%。相比一周前,加息预期概率上升18.2个百分点;相比一个月前,上升25.8个百分点。若加息,美联储联邦基金利率目标区间将升至4.00%—4.25%。稍早前,美联储理事沃勒支持12月加息,表示愿意考虑50个基点的幅度。
美联储连续加息的概率增大
面对居高不下的通胀数据,多位美联储官员释放鹰派信号,进一步强化市场对于接下来紧缩政策的押注。
野村证券经济学家在11月10日发布的研究报告中调整美联储利率预测,将明年3月加息纳入基准情景,即美联储将在今年12月、明年3月各加息25个基点,终端利率区间抬升至4.25%—4.50%。
高盛和德意志银行近日也上调了对美联储后续加息路径的预测,预计12月加息后,2027年一季度仍将继续加息。高盛将此前预计美联储12月结束本轮加息周期的判断,调整为12月和2027年3月分别加息25个基点。
高盛首席美国经济学家戴维·梅里克(David Mericle)表示,2027年3月加息的可能性高于1月,因为他预计11月和12月的通胀数据将较为疲软,随后年初物价涨幅将更大,高盛称之为“1月效应”。
德意志银行的预测则更加鹰派。该行在之前预计美联储将在2026年12月和2027年3月分别加息25个基点的基础上,新增了2027年1月加息25个基点的预测。按照这一判断,美联储将在未来三次会议上连续加息,联邦基金利率目标区间将从目前的3.75%—4.00%升至4.50%—4.75%。
不过,对于过快过猛的加息,市场内部仍存在分歧。部分策略师提出,当前市场定价的加息次数偏多,若后续就业、消费数据明显降温,美联储或暂缓进一步收紧,美元涨势也存在回调风险。
瑞典北欧斯安银行美国和欧元区首席利率策略师尤西·希利亚宁(Jussi Hiljanen)认为,美国增长好于预期意味着目前货币政策并不具有限制性,并支持美联储仍需进一步收紧政策的观点。尽管美联储理事沃勒暗示有可能加息50个基点,但该行预计美联储多数官员会倾向于每隔一次会议采取更小幅度、渐进式的行动。因此,预计美联储将在12月加息25个基点,随后在3月再加息同等幅度。预计10年期美债收益率未来几周将在5%附近徘徊。
美元走强的外溢效应不仅局限于汇市。美债收益率上行,会抬高全球资产定价中的无风险利率,压制部分风险资产估值,黄金等无息资产也面临一定压力。若美联储按照野村等机构预测持续加息,全球融资成本可能维持高位,高负债经济体以及对美元融资依赖度较高的行业,将持续承受偿债压力。
(作者:叶麦穗 编辑:包芳鸣)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。