商业航天大突破!“筷子夹飞船”成功,A股产业链全景梳理


北京时间11月15日凌晨,SpaceX星舰第十五次试飞的上面级飞船返回得克萨斯州星港,在完成着陆点火与姿态翻转后,成功被发射塔“筷子”机械臂捕获。这是人类首次实现轨道级返回飞船的塔架机械臂捕获,在运载火箭完全、快速重复使用方面迈出了关键一步。
几乎同一时期,中国商业航天领域密集释放产业信号:长征十二号火箭成功执行卫星互联网组网发射,快舟航天公布三年50次发射的规模化计划,合肥启动太空算力星座试验,技术突破、产能落地与应用探索同频推进,标志着行业正从单点技术验证加速迈向规模化发展新阶段。
全球航天发射密度持续攀升,产业规模保持高速增长。中银证券研报数据显示,2025年全球火箭发射次数达329次,同比增长25.1%,创下1957年人类首次航天发射以来的历史最高值。
中国航天基金会2026年度航天发射统计快照显示,截至11月6日,全球已完成259次轨道发射,累计3688颗航天器入轨;截至10月末,全球在轨航天器总量达到20661颗,同比增长21.9%。发射频次提升的背后,是可回收火箭技术成熟带来的成本下探,以及各国对卫星轨道、频段等不可再生战略资源的加速布局。
作为全球第二大商业航天市场,中国产业增长动能强劲。中国电子信息产业发展研究院数据显示,2025年中国商业航天市场规模达2.83万亿元,同比增长21.7%;全年完成商业发射50次,占全国宇航发射总数的54%;入轨商业卫星311颗,占全年入轨卫星总量的84%;国内商业航天相关企业数量已超600家。
东吴证券研报认为,中国商业航天的核心竞争优势体现在三重支撑。一是政策支持:国家航天强国战略引领,近年出台多项商业航天支持政策,地方国资、产业资本协同推进。二是技术突破:部分企业已突破核心技术,全产业链具备自主供给能力。三是市场潜力:偏远地区通信、农业、应急等应用场景潜在需求旺盛,提供稳定的本土化市场。
技术落地层面,行业正从单点突破向批量交付与场景延伸升级。发射端,2026年11月9日凌晨,长征十二号运载火箭成功将卫星互联网低轨29组卫星送入预定轨道,国内低轨星座组网进程持续提速。
同日在武汉举办的2026商业航天论坛上,完成股权调整的快舟航天公布全新发展规划:未来三年,快舟一号甲、快舟十一号两型固体火箭预计完成50次以上发射;2027年实现快舟六号可重复使用液体火箭首飞入轨及一子级回收,运载能力达到20吨级,进一步压缩单位发射成本。
资本化进程方面,2026年成为商业航天企业对接资本市场的关键节点。2025年12月26日,上海证券交易所正式发布《发行上市审核规则适用指引第9号——商业火箭企业适用科创板第五套上市标准》,明确主营业务为商业火箭自主研发、制造与发射服务的企业,在满足核心技术优势、可重复使用火箭入轨等阶段性成果要求后,可适用科创板第五套上市标准申报,为尚未实现规模盈利的硬科技航天企业打通了资本市场通道。
政策落地后,行业IPO节奏明显加快。2026年11月6日,证监会辅导公示系统显示,九州云箭空间科技股份有限公司已在上海证监局完成辅导备案登记,辅导机构为国泰海通证券,国内商业航天拟上市企业队列进一步扩容。截至目前,行业已形成较为清晰的资本化梯队:蓝箭航天、中科宇航等头部整机企业处于审核阶段,星河动力、航聚科技等企业也在年内密集推进上市辅导进程。
随着成本结构持续重构,行业发展逻辑正发生深层转变。华龙证券研报指出,未来行业竞争核心将从“发射成功”转向“持续、稳定、低成本交付服务”,产业链分工也将进一步细化:上游聚焦可回收火箭技术与高性价比元器件,中游专注星座批量制造与组网运营,下游深耕卫星互联网、遥感数据、太空实验等应用场景。最终商业航天将由技术驱动转向需求驱动,形成以成本能力与交付效率为核心的良性格局。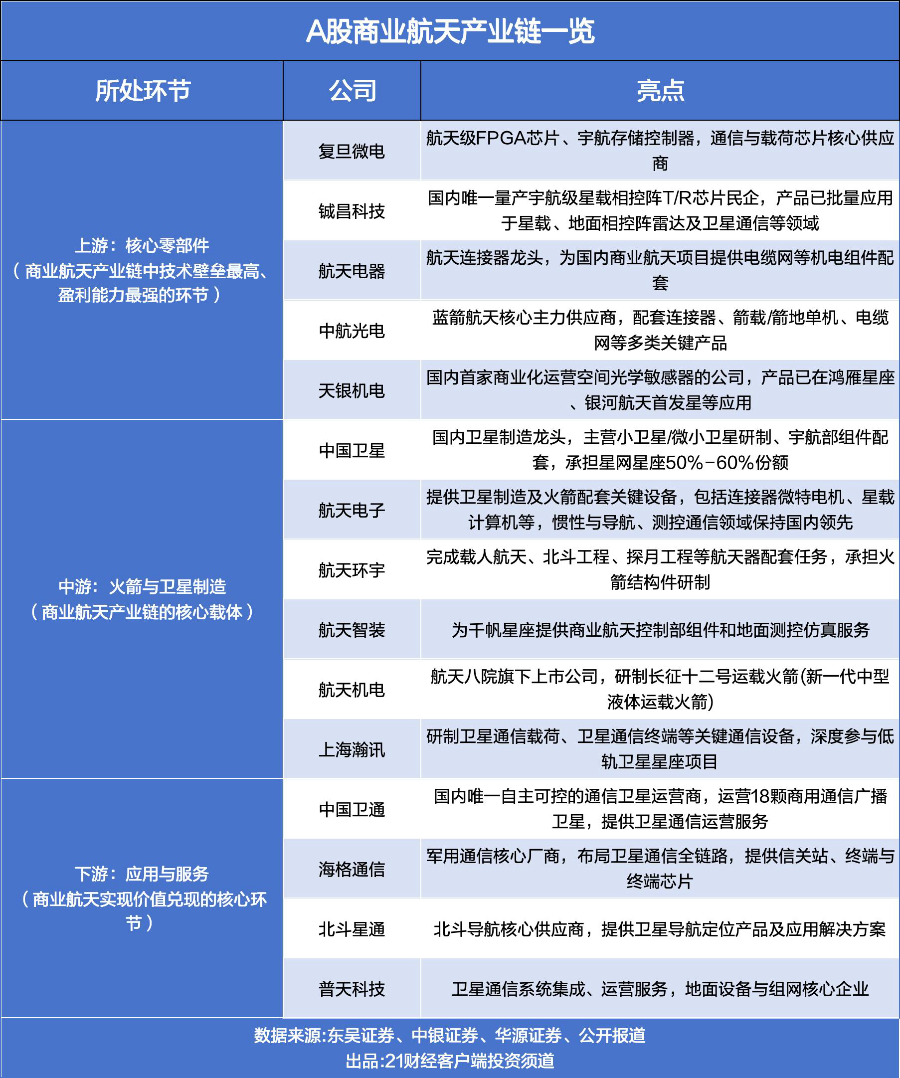
(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)
(作者:李益文 编辑:叶映橙,张晔)