投融资循环如何转起来:一场年会追问资本市场的投资回报共生之道


21世纪经济报道记者 崔文静 上海报道
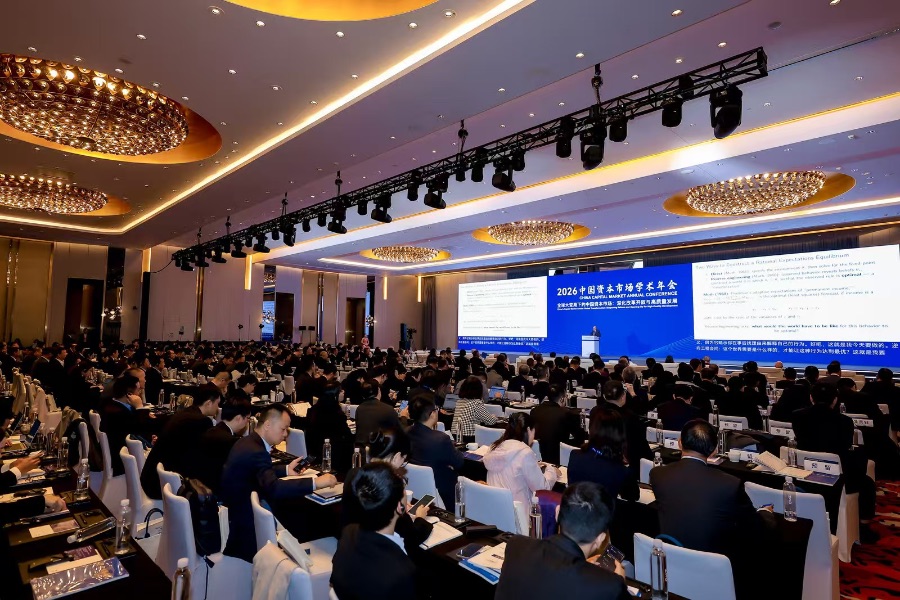
资本市场的故事,一面是“钱进来”,助力企业融资发展;另一面是“钱回来”,让投资者收获回报。二者本应互为前提,却长期被分开讨论。11月14日,在上海举行的首届中国资本市场学术年会上,分论坛一围绕“健全投资和融资相协调的资本市场功能”这一重要问题深入研讨。
党的二十届三中全会明确提出健全投融资相协调的资本市场功能,新“国九条”重塑监管理念与底层逻辑,分红回购、退市与投资者保护等制度持续完善,投资端的分量被实实在在抬了起来。
但“协调”究竟指什么?讨论给出的答案不是发行量与投资规模的对等,而在于一套循环能否转起来:回报能否到达投资者,长期资金愿不愿意留下来,技术、专利与数据如何被定价,机构又该补上哪些能力。
从回报尺度到耐心资本,从定价机制到科创板样本,再到“不以失败论英雄”的包容性,讨论沿着资金端、资产端、交易端层层推进,把一个宏观命题拆成了可操作的现实问题。
从“重融资”到“投融资并重”,变的究竟是什么
理解投融资相协调,先看政策取向怎么变。上世纪90年代,股市曾有一段服务国企脱困、重融资的时期;“十四五”规划强调提高直接融资比重;党的二十届三中全会明确提出健全投融资相协调的资本市场功能,把投资端的回报与获得感放到与融资端同等的位置。
变化有数据为证。证监会主席吴清此前在2026金融论坛上披露,今年回购和分红回报投资者2.1万亿元,相当于同期IPO与再融资的2.7倍;他在11月14日召开的中国资本市场学术年会致辞中介绍,新“国九条”发布以来上市公司分红近7万亿元,约为同期股权融资的3倍,2024年以来社保、保险、年金净买入A股超1.5万亿元,2026年前九个月直接融资占社融增量已近50%。
市场成熟度也提供了条件。新“国九条”框架下,科创板、创业板改革和公募基金改革相继推进,互联互通持续拓展,一个规模更大、更成熟、更开放的市场正在成形;富时罗素全球股票指数按25%的纳入因子覆盖A股大、中、小盘股,带来约100亿美元被动资金流入。融资端、投资端都具备体量后,如何做到投融资相协调即成为重要命题。
但总量接近并不等于功能协调:投融资总量基本平衡,结构仍有优化空间。真正要回答的是两个问题——市场能带来怎样的回报,投资者需符合什么条件才能分享。这正是把命题往下拆的起点。
协调不是规模对等,而是让“投资—退出—再投资”转起来
协调究竟指什么?综合分论坛观点来看,首先排除一个直觉答案:它不是简单增加发行量或投资规模,也不是让两组数字对等。“钱进来”只是起点,“钱回来”再投进去,才是关键——即形成“投资—退出—再投资”的良性循环。企业在不同成长阶段获得相匹配的资本,投资者获得可及的机会、流动性与稳定的信心;融资端繁荣与投资端强劲本是一个整体,彼此强化。把两端视作此消彼长,恰恰是问题的起点。
循环的第一推动力是回报,回报要先算给谁。一个颇具操作性的尺度是“自由流通股东”:剔除控股股东、战略投资者等固定持股后,持有可自由流通股份的投资者。对这一群体而言,分红与回购收益若大于同期IPO与再融资之和即为正收益;只有持续正收益,资金才会持续流入权益市场。在此基础上更精准地关注这一群体的回报,投资者的获得感还能进一步增强。
回报方式还要适配企业发展阶段。根本出路仍是循环:融资有效率,企业发展更好,最终有能力回报股东。
耐心资本的生成:先培育耐心的资产管理机构
综合与会嘉宾观点,观察投融资生态可从资金端、资产端、交易端三个支点切入,培育耐心资本的关键在于先培育耐心的资产管理机构。有私募机构负责人以“老钱”与“新钱”作比较:耐心资本本质上是时间的函数,唯有依靠专业能力将剧烈波动的市场转化为波动较小的基金产品,才具备生长基础。长期投资是结果而非目标,投资体验因此成为关键。
资金来源长期,并不等于投资行为长期。保险、养老金的负债与支付安排本属长期,但当期考核与会计约束下易出现“长期投资的短期化”。全国社保基金提供了样本:成立二十余年来,到2025年年底平均年化收益率达7.62%。监管已对保险资金、公募基金提出长周期考核,关键在落实:委托人与管理人形成稳定约束,长期评价真正影响资金分配与考核任用。
从全球看,私募市场约占全球资产管理规模的15%,由十年前约4万亿美元增至15至16万亿美元;2020年至2025年全球资产管理规模增长中61%来自散户。壮大养老金、保险等长期机构投资者,可把更多储蓄转化为有效投资。
普惠金融领域的研究把视角延伸至居民端:从普惠信贷、小额信贷、普惠保险延伸至“普惠理财”,与之并列的“金融健康”核心是管好“三天”:每一天的收支、应对冲击的“下雨天”与长期储备的“未来那一天”。普通投资者更宜通过公募基金、养老金、理财等专业机构间接参与,同时保留自主空间;研究显示,个人投资者交易越频繁,盈利反而越低,这并非非此即彼,而是“在游泳中学游泳”。长期资金入市后,配置效率更多取决于定价机制。
提升配置效率:定价、微观结构与机构能力
综合与会嘉宾观点,资金与资产的期限错配最为突出。其一,优质高科技企业从研发到形成稳定现金流至少需要七到十年,而国内资金以储蓄、理财为参照,长期资金受年度核算约束,供给与风险偏好难匹配。其二在定价,技术、专利与数据难以用传统现金流和资产负债表估值。其三在工具与退出渠道,并购重组、科创债、REITs、S基金等仍需发展。
传统卖方研究以“把产品卖出去、把服务销售出去”为闭环,向买方研究转型后,买方与产业深度研究仍显不足;部分定价仍依赖询价倒推,而国际投行定价背后有研究、执行与长期资本支撑,差距依然存在。
来自高校的研究从市场微观结构给出方向:A股机构投资者交易占比上升,机构间交易有利于反映更多信息、提高定价效率;改革应优化微观结构,培育多元化机构生态,引导专业机构成为流动性主要提供者。截至2025年底,境内上市交易型开放式指数基金达1381只,总规模突破6万亿元。
买方机构人士提醒需区分交易效率与定价效率:交易活跃说明交易效率提升,并不必然意味着定价效率提升;真正的定价效率,是创造股东价值、注重回报股东的企业享受估值溢价。上市与退市关口均应严格把关,已上市企业应看重净资产收益率、投入资本回报率与自由现金流,而非盲目扩规模、陷入同质化竞争。
从科创板样本到制度包容性:不以失败论英雄
有高校学者以国际比较作答:过去30年,全世界55个国家或地区约110次尝试设立科创板块,一部分已不复存在;以此参照,上交所科创板相当成功。目前已有619家企业,总体呈现向好发展态势,一批代表性科技企业形成引领示范效应。
结构意义更值得关注:科创板设立前,上交所主要是成熟行业大盘股;科创板这619家企业涵盖了新一代信息技术、新材料等领域。在纳斯达克之外,它是相当成功的案例。
制度包容性也不止于上市环节。有海外商学院院长以英国为例指出,其人均新兴企业数量很高,问题在规模化:许多成功企业不得不赴海外寻求资本。企业成长分三个阶段——早期资金主要来自亲友与天使投资人,成长阶段依托风险投资、私募股权与私人借贷,成熟阶段进入公开市场获得流动性;最大的挑战恰在成长阶段,不少企业因资金或管理不足外流,每一阶段都需相匹配的资本接续。
同一位与会者提醒,不宜以失败论英雄。互联网繁荣时期,UUNET被MCI(WorldCom)收购,WorldCom此后因涉嫌欺诈不复存在;但UUNET当年横跨大西洋铺设电缆,奠定了互联网根基。投资可能失败,基础设施与受训人员仍会留存,这正是积极的外部性。
投融资相协调不是数字对等,而是让“钱进来”有出口、“钱回来”有通道,逐步形成支持企业成长、更好回报投资者、让其分享发展红利的良好市场生态。
(作者:崔文静 编辑:包芳鸣,张晔)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。