北方华创、中微公司等大面积重挫!资金逆势抢筹,半导体设备ETF单周狂揽30.8亿元


11月16日早盘,亚太半导体链集体走低。日韩股市双双转跌,A股半导体设备、材料、算力芯片重挫。截至发文,半导体设备ETF招商(561980)标的指数跌超4%,前十大权重股北方华创、中微公司、寒武纪、拓荆科技、长川科技、中芯国际等全线飘绿。
但从资金流向来看,市场呈现出显著的“逆势抄底”特征。据兴业证券,在连续三周大额流出之后,半导体设备ETF在上周价格走平时资金持续流入,成为周内全市场最大净流入方向,合计“吸金”高达30.80亿元。
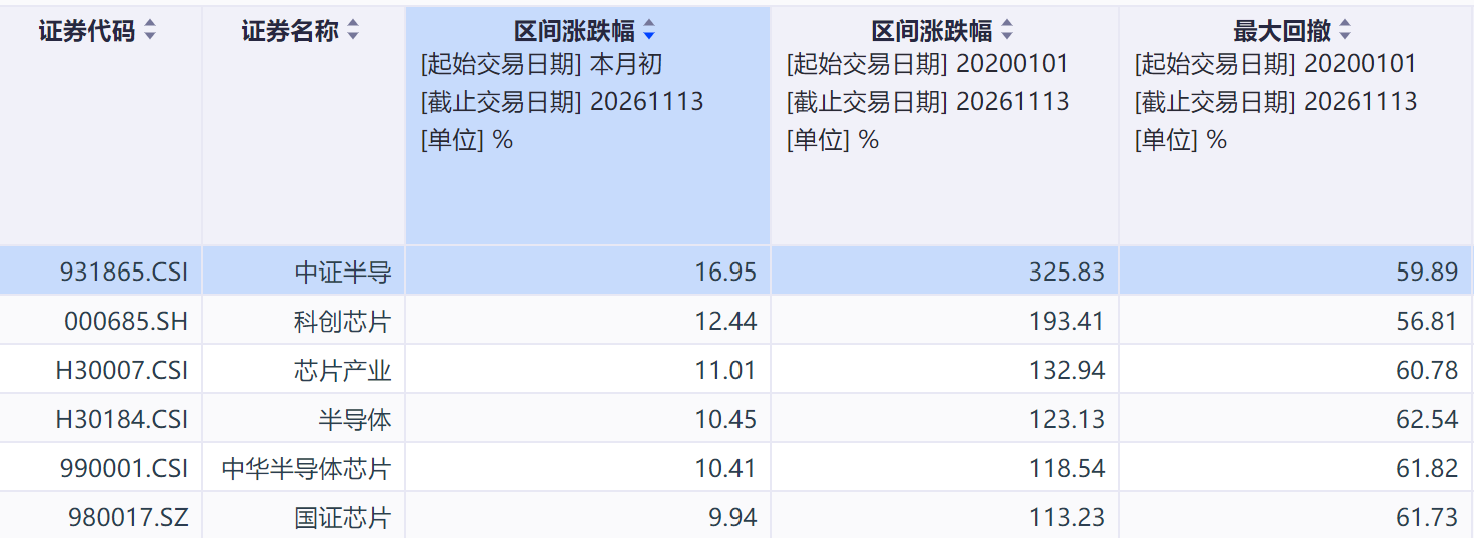
截至11月13日,半导体设备ETF招商(561980)连续两日净流入6200万元,标的指数中证半导11月累计反弹17%,大幅领先科创芯片(12%)、中证全指半导体/国证芯片(10%)等同类指数。
英伟达“换帅”危机再生变,晶圆扩产受制设备短缺
消息面上,据中国新闻社,在经历上周辞职风波后,黄仁勋正考虑重返英伟达,对国产芯片芯片替代预期形成扰动。但晶圆制造端超预期的业绩兑现与明确的设备紧缺信号,则为资金持续流入提供基本面支撑。
据中芯国际最新披露的2026年三季报,公司收入超出指引上限,归母净利润同比大增87.6%,产能利用率由Q2的93.7%大幅提升至97.3%,毛利率环比提升4.6%达29.9%。中芯明确表示Q4传统淡季不淡,收入有望环比增长4%—6%。同时,台积电10月合并营收同比大增59.7%,也印证了全球AI与半导体需求的强劲。
更核心的产业信号在于,中芯国际预计2027年晶圆供给仍将偏紧,热门设备交期已普遍拉长至16—24个月,部分紧缺设备甚至超过24个月。下游晶圆厂的满载运行与扩产诉求,正遭遇设备交付周期的硬约束,直接确立了上游设备环节的“卖方市场”地位。
国产存储支撑设备订单
在现有产能受限的同时,新的增量需求也正加速释放。据国金证券,长存武汉第三工厂(FAB3)已启动生产设备连接工作,由厂房建设转向设备安装调试阶段,预计2026年底初期投产。随着设备搬入持续推进,下一轮设备框架协议及批量订单有望在近期落地,国产设备订单增长的二阶导有望持续向上。
东吴证券认为,相关变化有望进一步推动国产算力芯片加速导入,进而带动国内晶圆厂(FAB)加速扩产,为先进制程与先进封测设备带来全新的需求增量。
机构研判:未来三年高能见度,强烈看好半导体国产化机会
中信建投指出,在下游制造环节市占率和上游国产化率双重提振下,半导体设备、材料、零部件未来三年的爆发力和持续性拥有更高的能见度,强烈看好半导体国产化的机会。华泰证券也认为,前瞻来看,下游代工和存储前向12个月资本开支增速上行,扩产和国产自主可控预期支撑设备景气。
半导体设备ETF招商(561980)跟踪中证半导,以80%的权重布局半导体设备材料(北方华创、中微公司、拓荆科技等),同时以20%的权重布局算力芯片与晶圆制造(寒武纪、中芯国际等)。这种“卖水人+算力核心”的删去结构,既能够充分享受晶圆厂扩产带来的设备订单红利,又能捕捉国产算力芯片突破带来的超额弹性,有望成为布局半导体上行周期的优质工具。
半导体设备ETF招商(561980)标的指数前十大权重
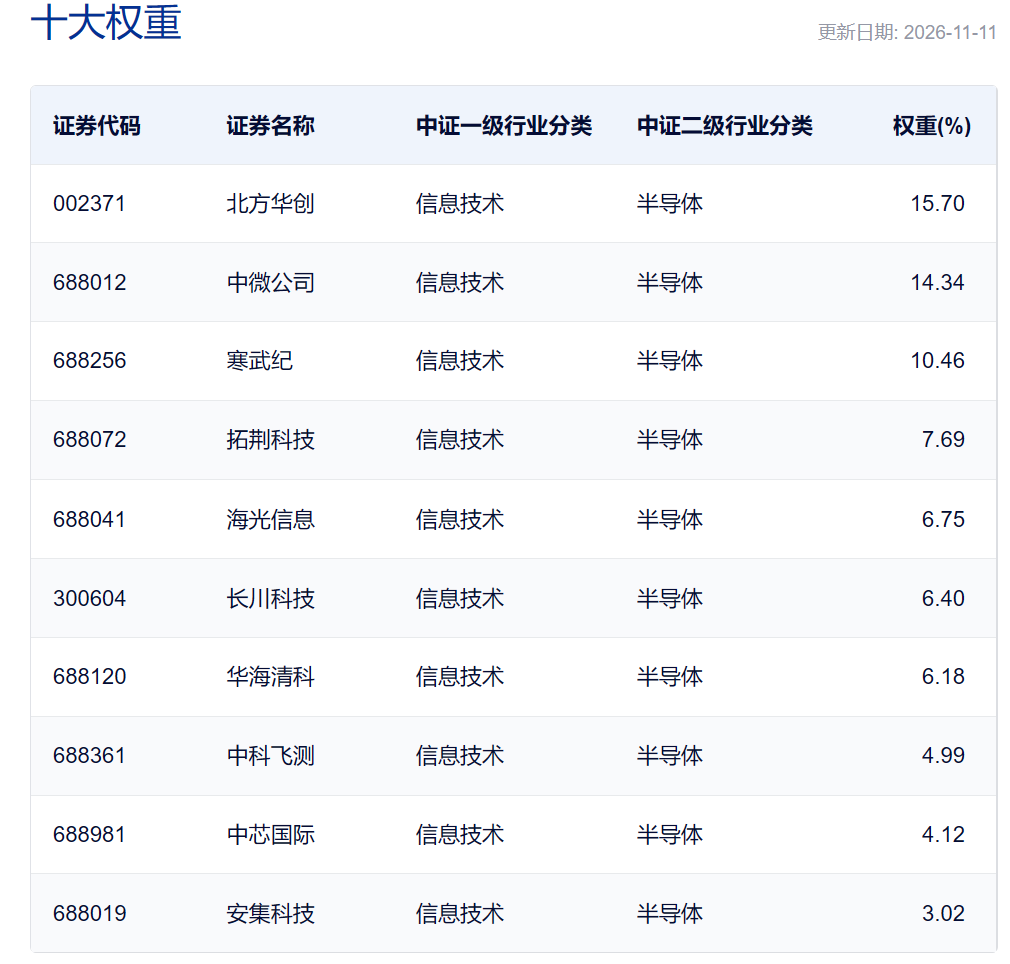
数据来源:中证指数官网
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:王婷婷 编辑:王婷婷)