科创ETF上周领涨,机构建议关注半导体国产化的机会丨ETF基金周报


一、证券市场回顾
南财金融终端数据显示,上周(11月9日-11月13日,下同),上证综指周内下跌0.41%,收于3634.35点,最高3699.58点;深证成指周内下跌1.85%,收于10968.79点,最高11515.65点;创业板指周内下跌1.59%,收于2426.08点,最高2620.25点。在全球市场中,大部分主要指数上涨。纳斯达克综指上涨2.27%,道琼斯工业指数上涨2.07%,标普500上涨2.51%。亚太地区,恒生指数下跌3.45%,日经225指数上涨6.46%。
二、ETF市场表现
1、股票型ETF整体市场表现
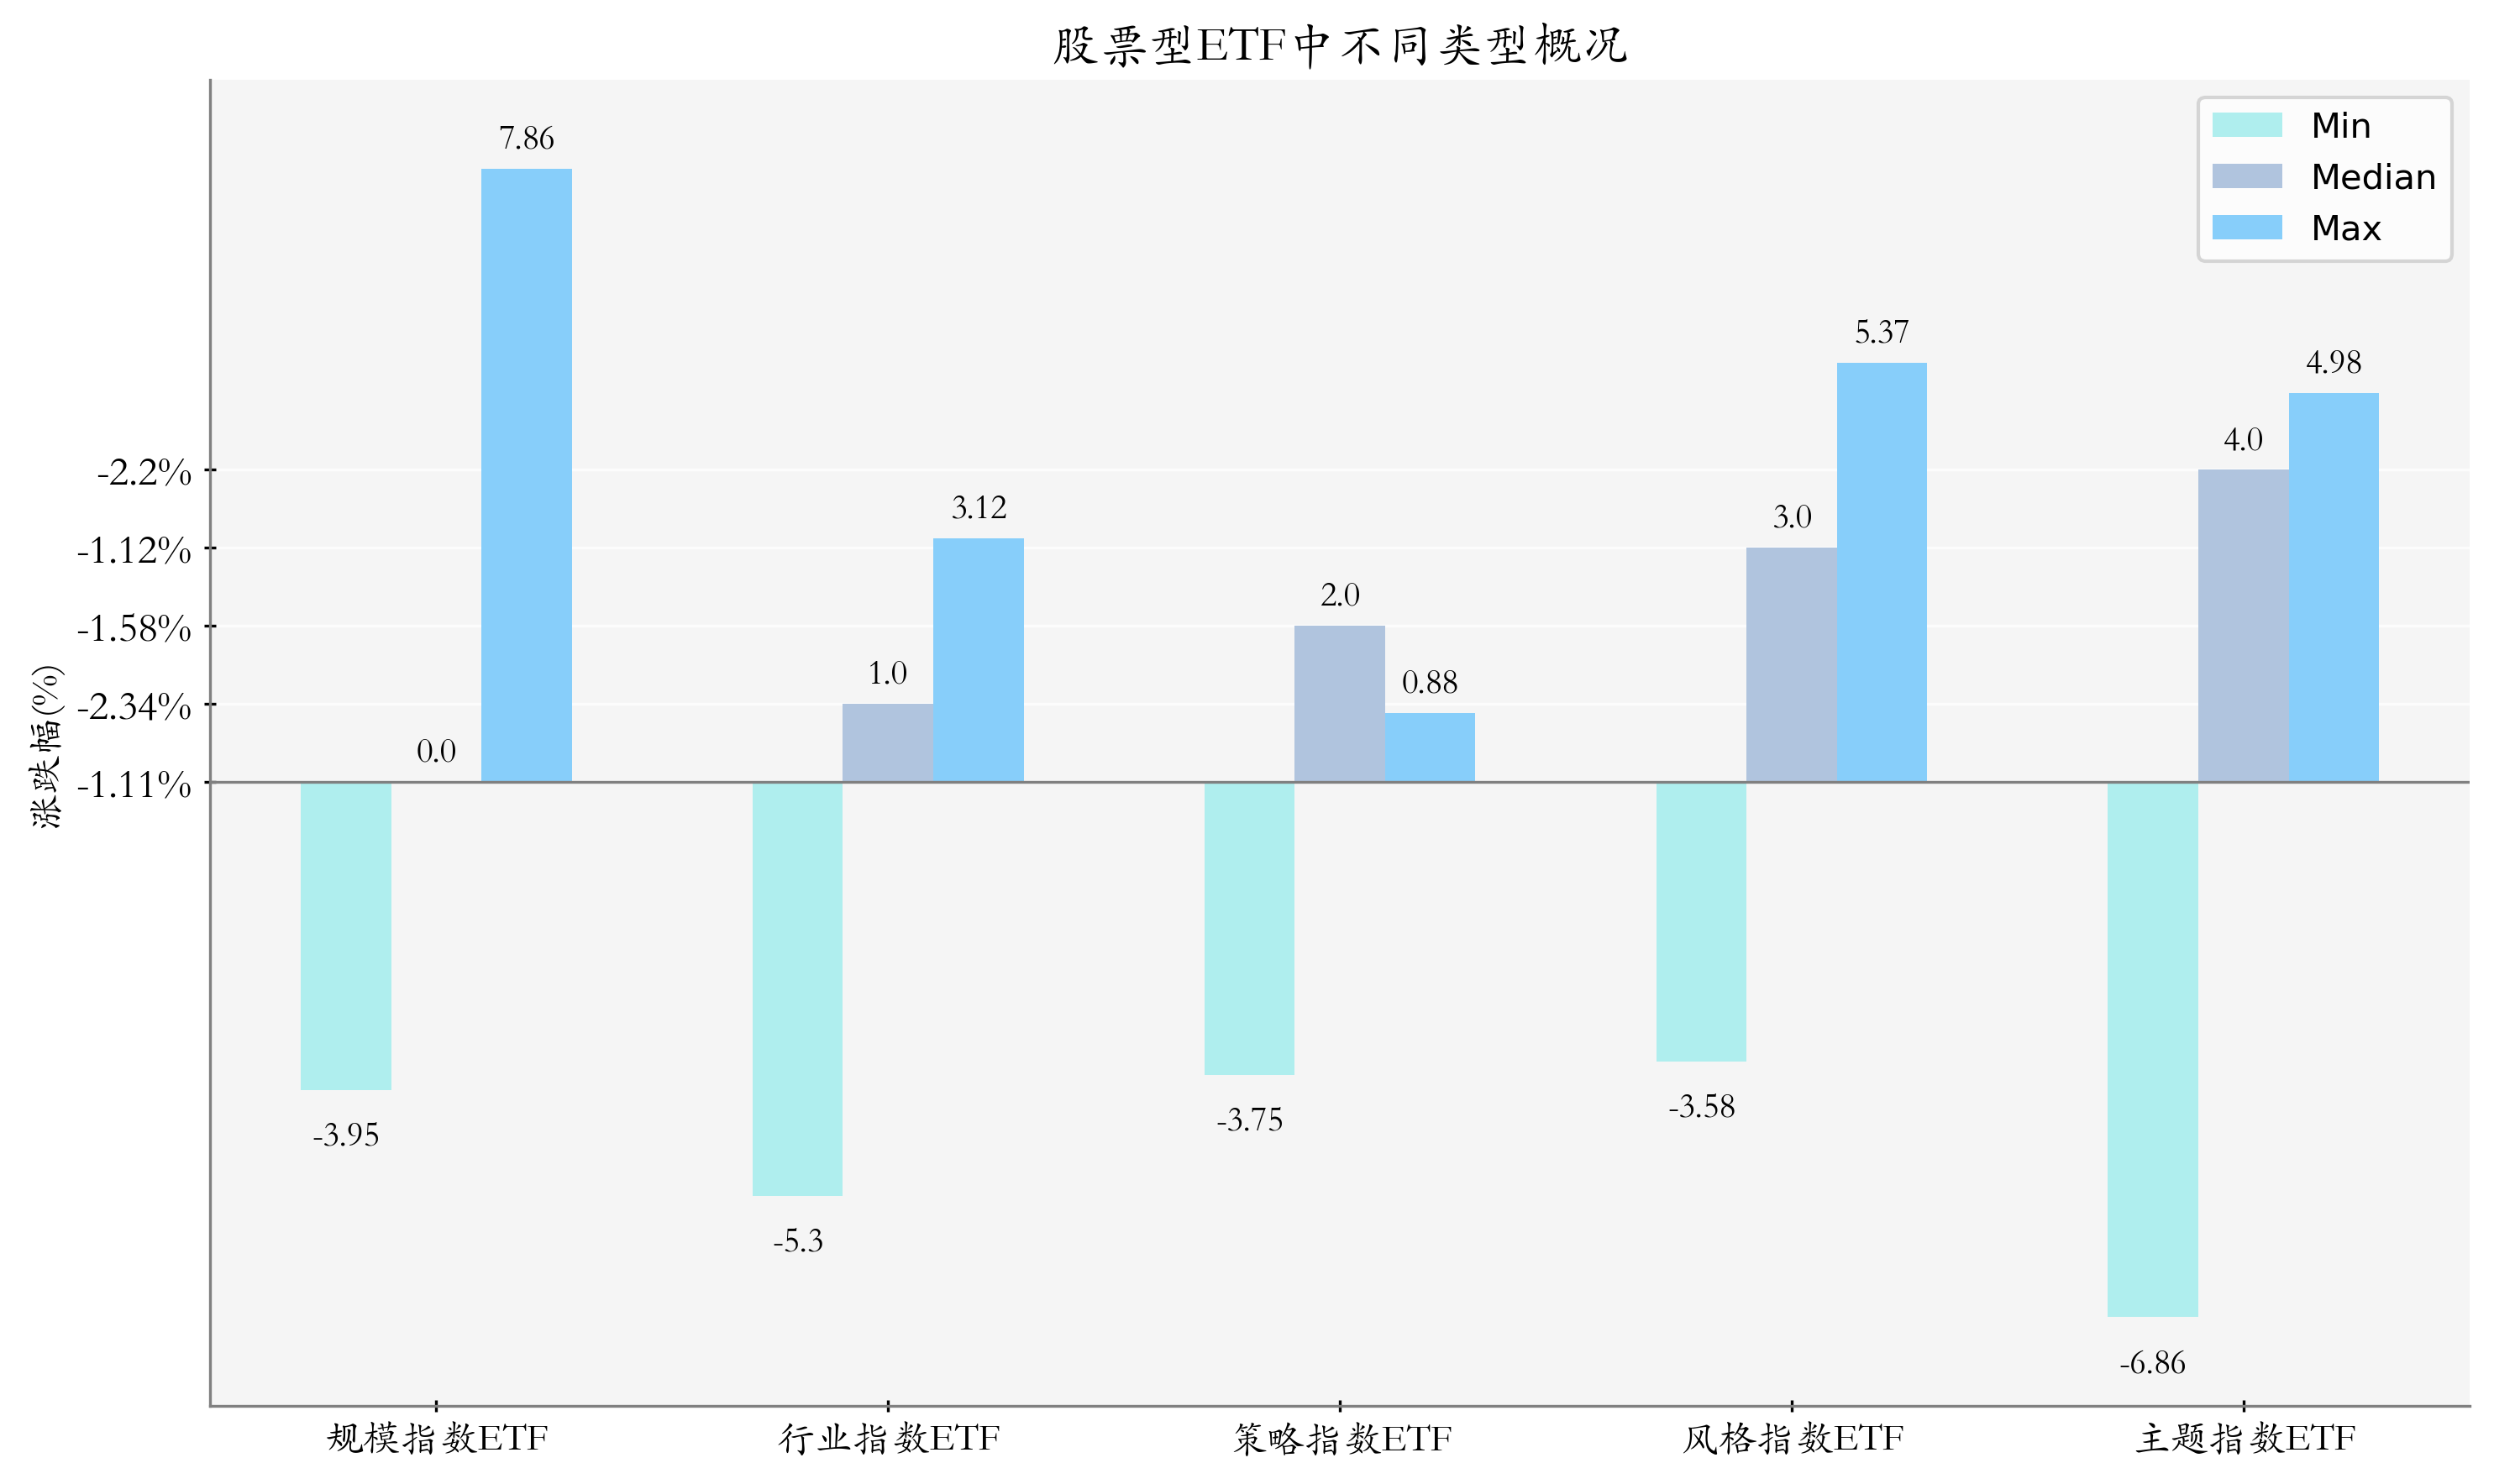
上周股票型ETF周度收益率中位数为-1.51%%。其中按照不同分类,规模指数ETF中科创200ETF工银周度收益率最高,为7.86%:行业指数ETF中科创信息ETF嘉实周度收益率最高,为3.12%:策略指数ETF中沪深300红利ETF建信周度收益率最高,为0.88%;风格指数ETF中科创成长ETF南方周度收益率最高,为5.37%:主题指数ETF中科创芯片设计ETF国泰周度收益率最高,为4.98%。
2、股票型ETF涨跌幅排行
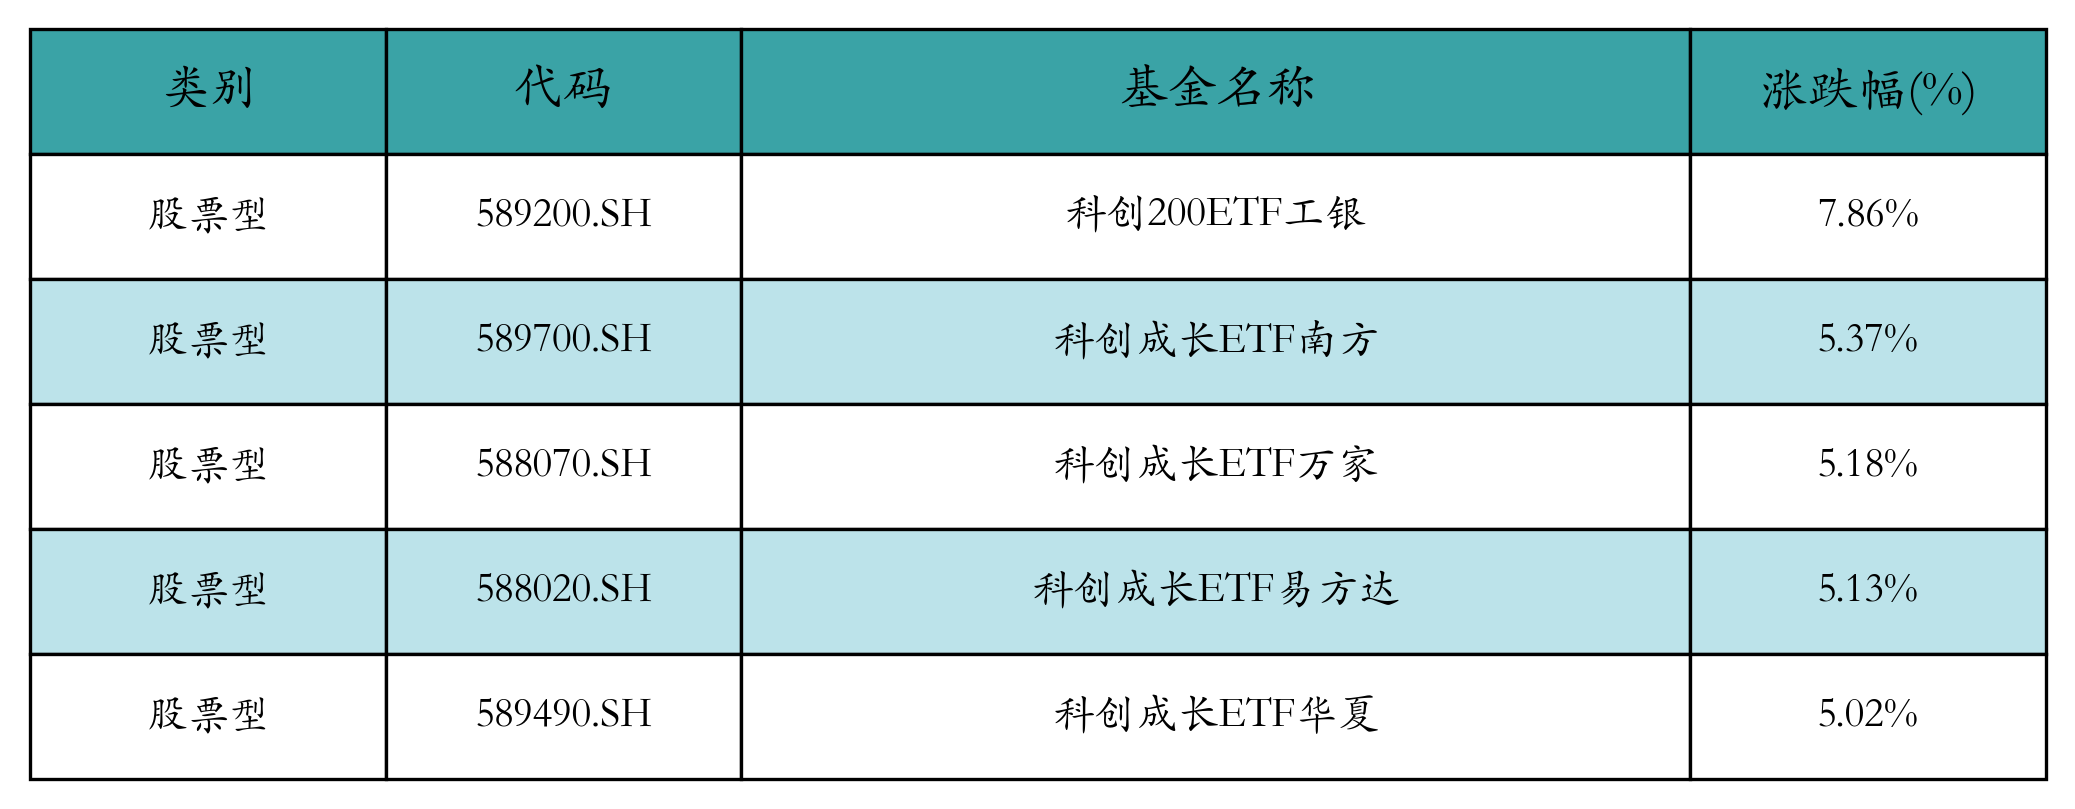
上周股票型ETF涨幅最高的5支ETF及其收益率分别为:科创200ETF工银(7.86%)、科创成长ETF南方(5.37%)、科创成长ETF万家(5.18%)、科创成长ETF易方达(5.13%)、科创成长ETF华夏(5.02%)。详情见下表:
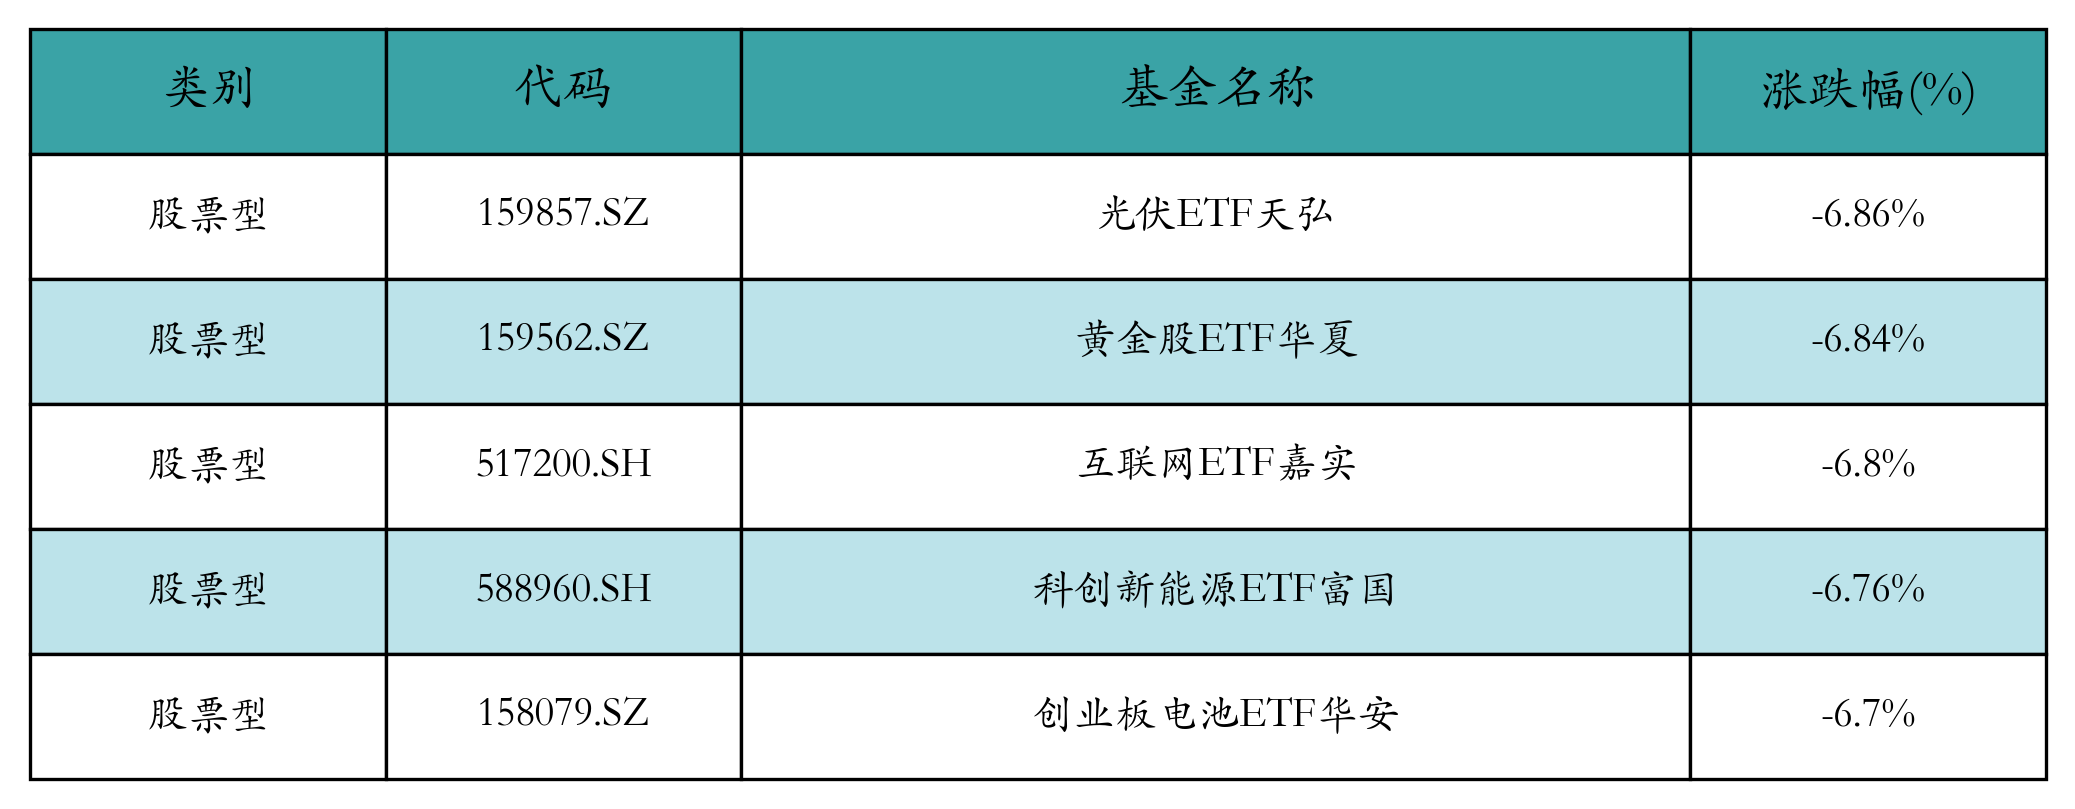
上周股票型ETF跌幅最大的5支ETF及其收益率分别为:光伏ETF天弘(-6.86%)、黄金股ETF华夏(-6.84%)、互联网ETF嘉实(-6.8%)、科创新能源ETF富国(-6.76%)、创业板电池ETF华安(-6.7%)。详情见下表:
3、股票型ETF流动性
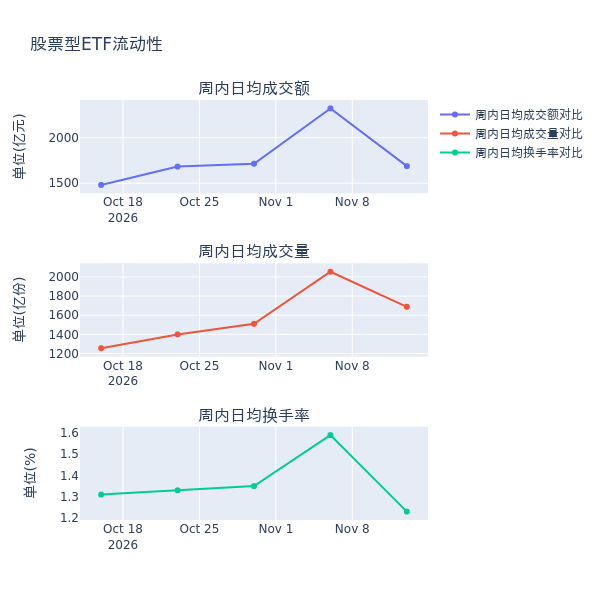
流动性方面,上周股票型ETF市场日均成交额减少27.3%,日均成交量减少17.8%,换手率减少0.35%。
4、股票型ETF资金流向
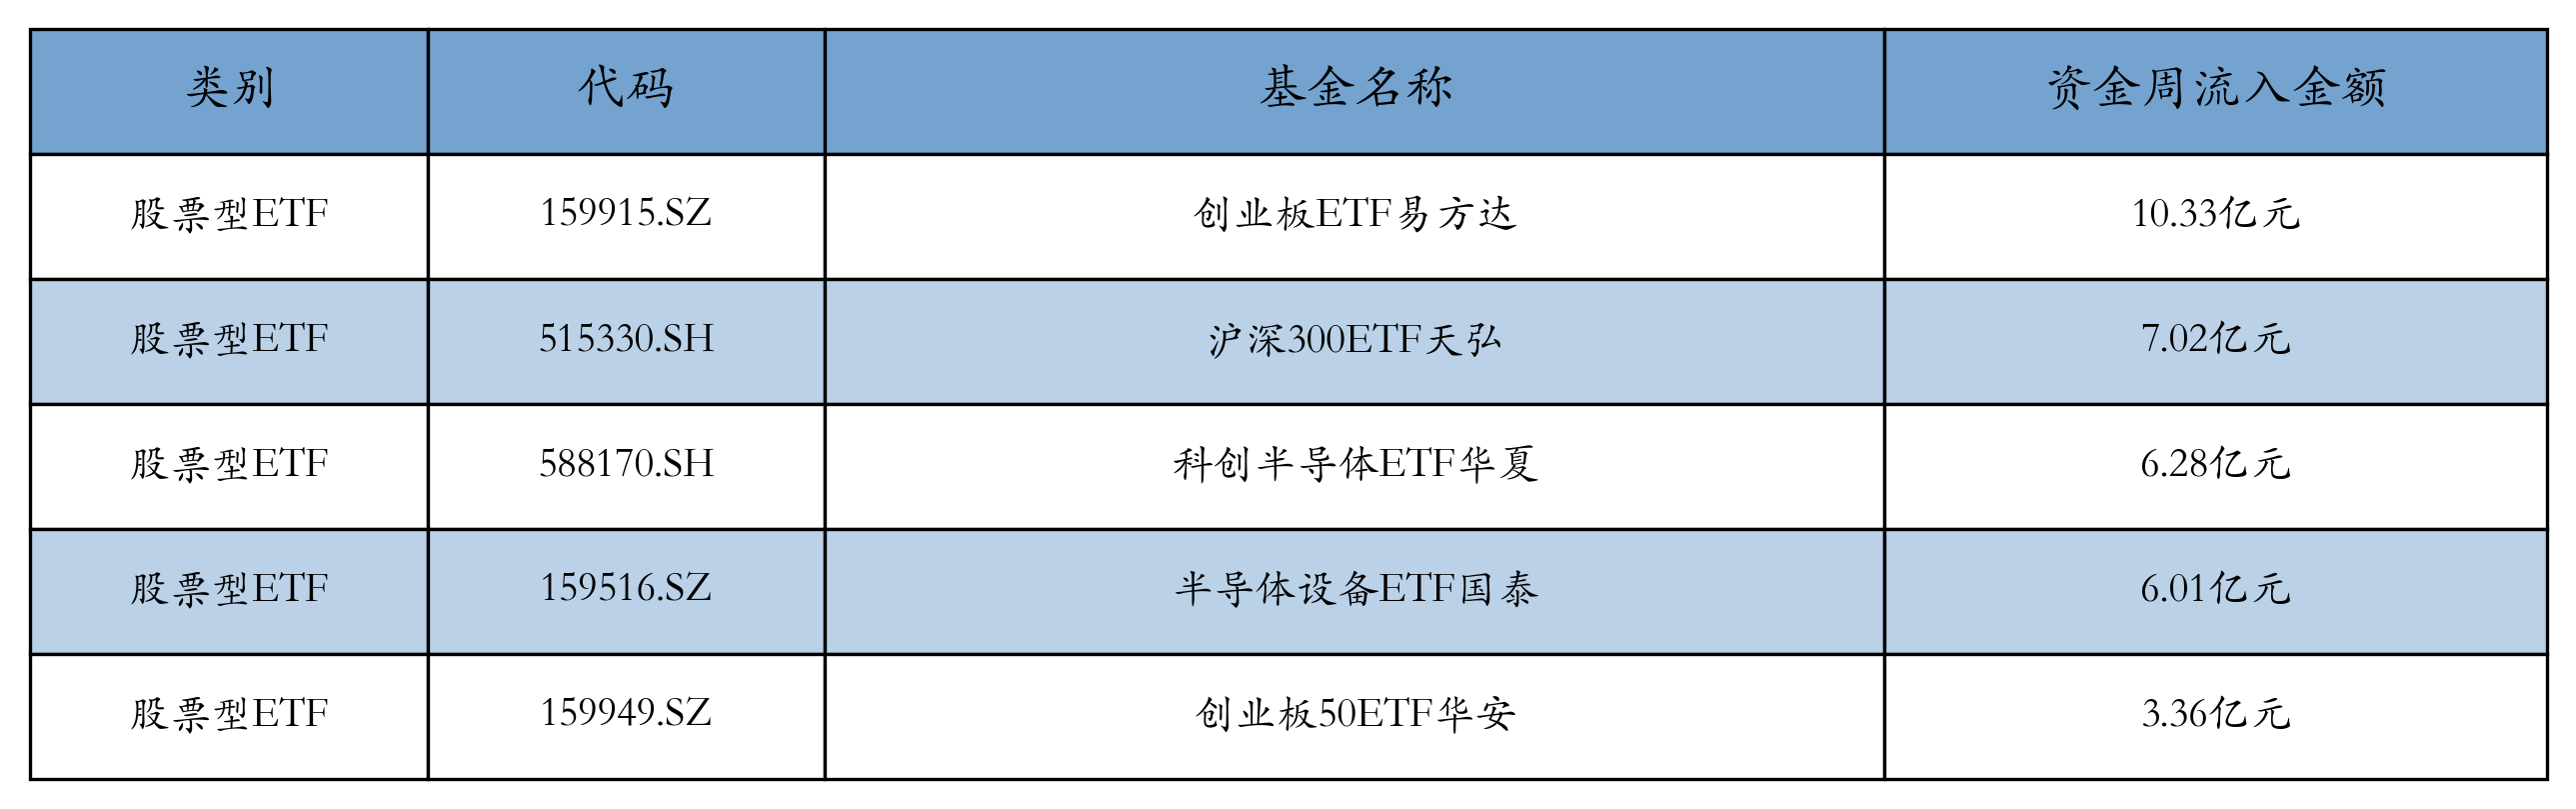
上周股票型ETF资金流入最多的5支ETF及其流入金额分别为:创业板ETF易方达(流入10.33亿元)、沪深300ETF天弘(流入7.02亿元)、科创半导体ETF华夏(流入6.28亿元)、半导体设备ETF国泰(流入6.01亿元)、创业板50ETF华安(流入3.36亿元)。详情见下表:
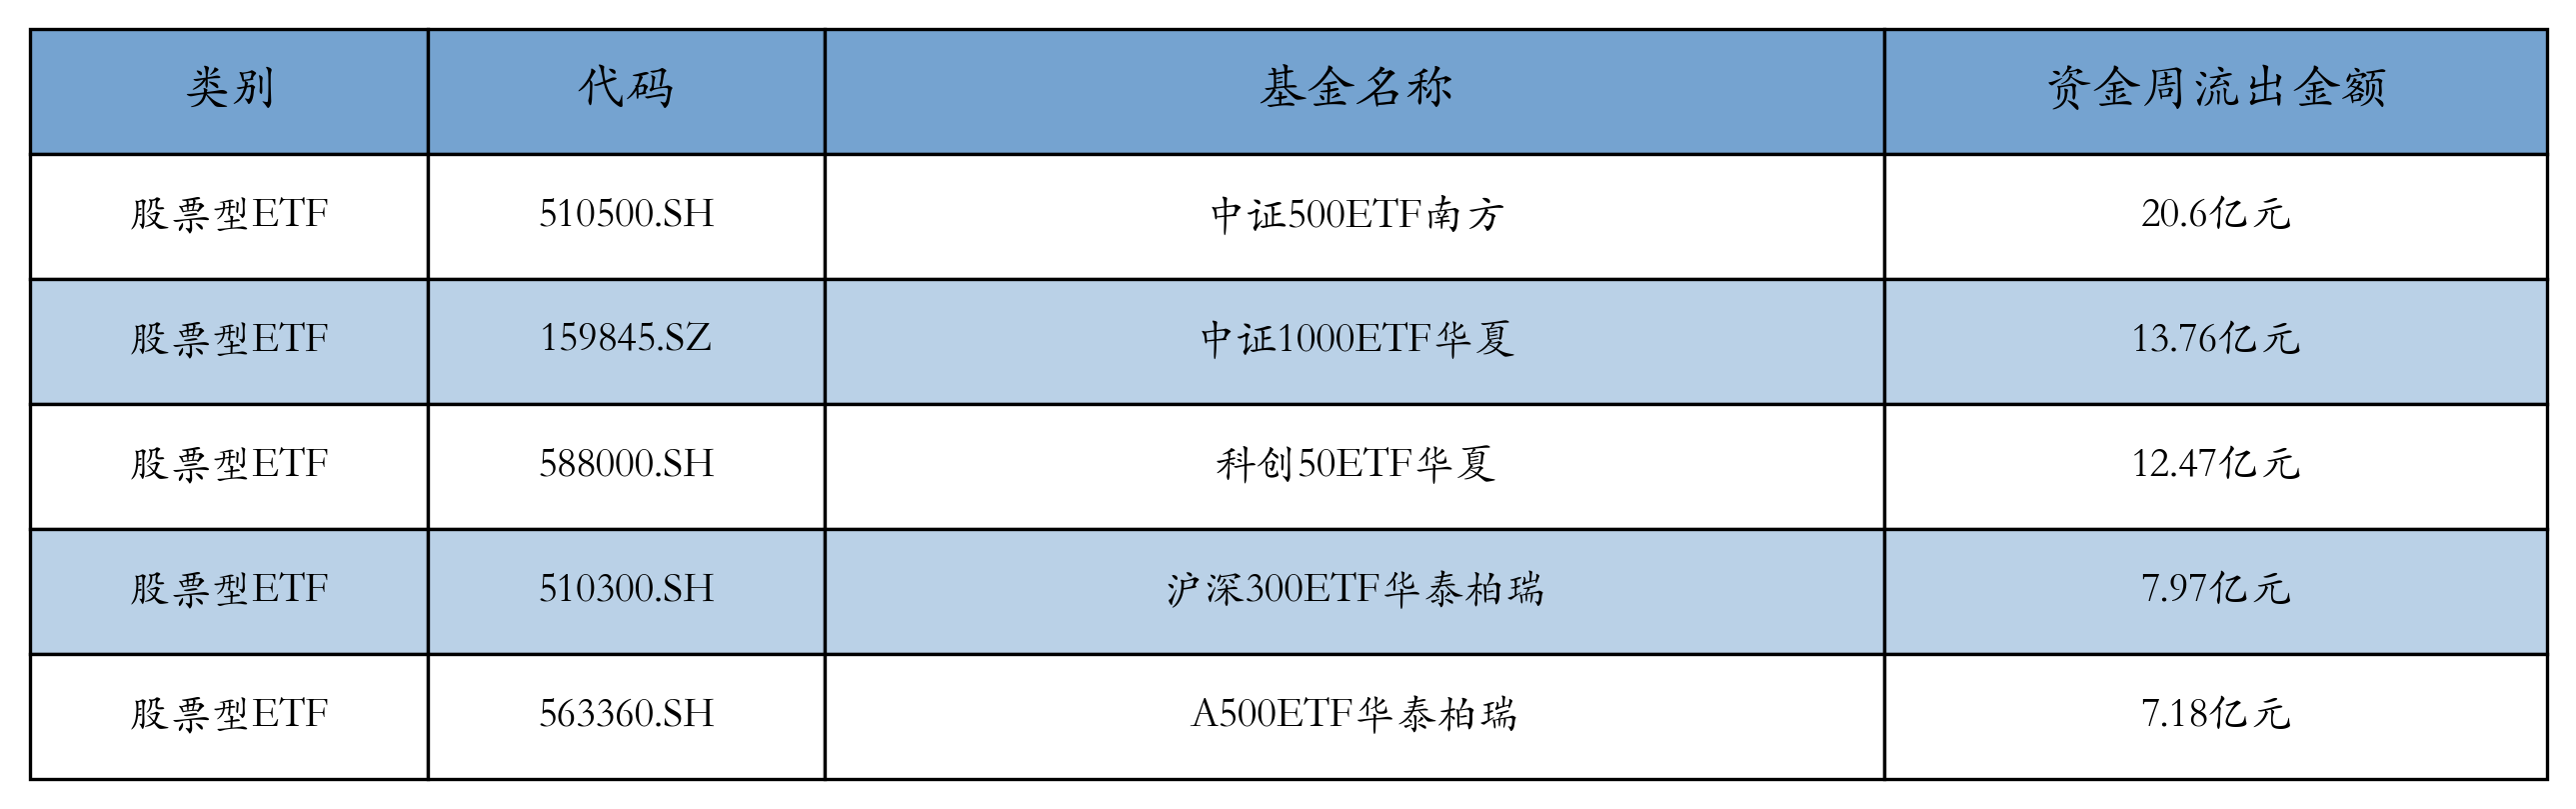
上周股票型ETF资金流出最多的5支ETF及其流出金额分别为:中证500ETF南方(流出20.6亿元)、中证1000ETF华夏(流出13.76亿元)、科创50ETF华夏(流出12.47亿元)、沪深300ETF华泰柏瑞(流出7.97亿元)、A500ETF华泰柏瑞(流出7.18亿元)。详情见下表:
三、ETF融资融券情况
上周股票型ETF融资余额由前一周的620.444亿元下降至602.948亿元,融券余量由前一周的27.267亿份提升至28.482亿份。其中周内融资买入额最高的ETF为创业板ETF易方达,买入总额为13.09亿元;其中周内融券卖出量最高的ETF为中证500ETF南方,卖出总量为0.24亿份。
四、ETF存量市场情况
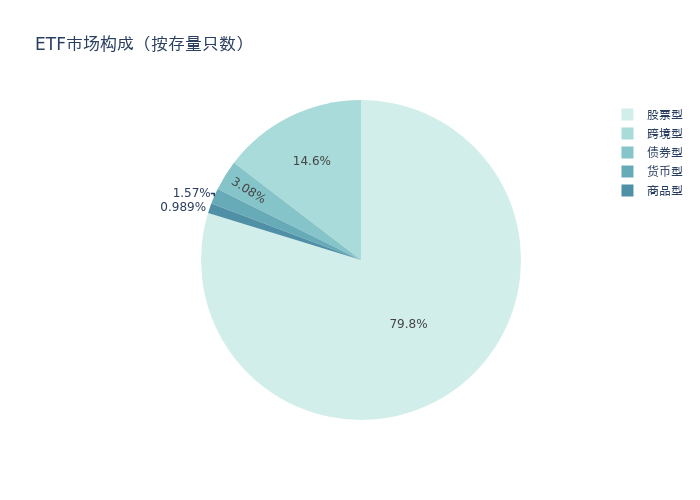
上周市场上存量ETF共计1719只,其中股票型ETF1371只,债券型ETF53只,货币型ETF27只,商品型ETF17只,跨境型ETF251只。
基金规模方面,上周ETF市场总规模达到51255.72亿元,较前一周减少1062.3亿元。其中,股票型ETF为28608.83亿元,债券型ETF为10462.93亿元,货币型ETF为2437.94亿元,商品型ETF为2706.29亿元,跨境型ETF为7039.73亿元。
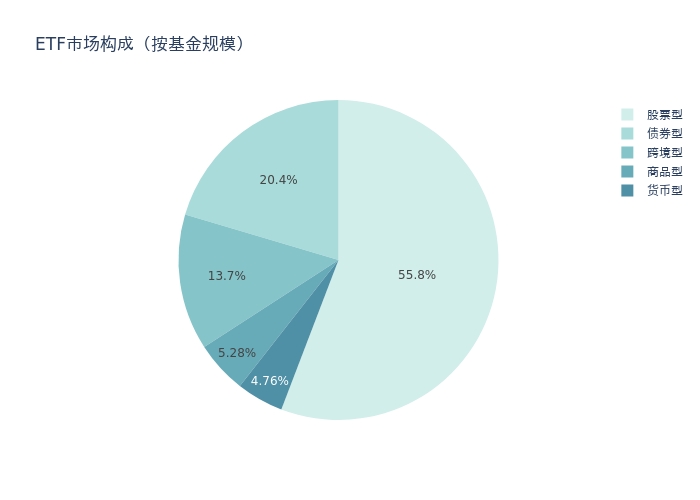
上周股票型ETF的存量数量、规模分别占比整个ETF市场的79.8%、55.8%,股票型ETF为ETF市场上规模最大的种类。聚焦股票型ETF,总规模较前一周减少648.36亿元。其中按照不同分类,规模指数中科创50ETF易方达周度基金规模增幅最高,为16.18亿元;行业指数中银行ETF华宝周度基金规模增幅最高,为15.59亿元;策略指数中红利低波50ETF南方周度基金规模增幅最高,为6.17亿元;风格指数中成长ETF易方达周度基金规模增幅最高,为5.31亿元;主题指数中半导体设备ETF国泰周度基金规模增幅最高,为30.89亿元。
五、ETF发行与成立
上周无新ETF发行;有4只新ETF成立,为:科创创业人工智能ETF华富、上证指数增强ETF鹏华、电网设备ETF天弘、均衡优选主动ETF建信。
六、机构观点
国泰海通证券:国产算力非单纯的情绪炒作
国泰海通证券表示,国产自主可控情绪持续高涨,国产算力非单纯的情绪炒作,近期产业调研显示各家GPU公司下单较大,二线GPU公司2027年业绩上修100%,今年Q3业绩已明确提速,Q4及明年Q1的业绩拐点近在咫尺。
中信建投:机构建议关注半导体国产化的机会
中信建投认为,半导体国产化方面,AI将全球存储、逻辑、先进封装需求抬升到一个更高的量级,在下游制造环节市占率和上游国产化率双重提振下,半导体设备、材料、零部件未来三年的爆发力和持续性拥有更高的能见度,关注半导体国产化的机会。
(作者:杨韵琪 编辑:梁明)