万店锅圈,如何在下沉市场建立竞争壁垒?
 2026-11-16 16:52
乡镇门店同比净增916家,背后拼的是供应链、本地化运营与产业协同能力。
来源:定焦One
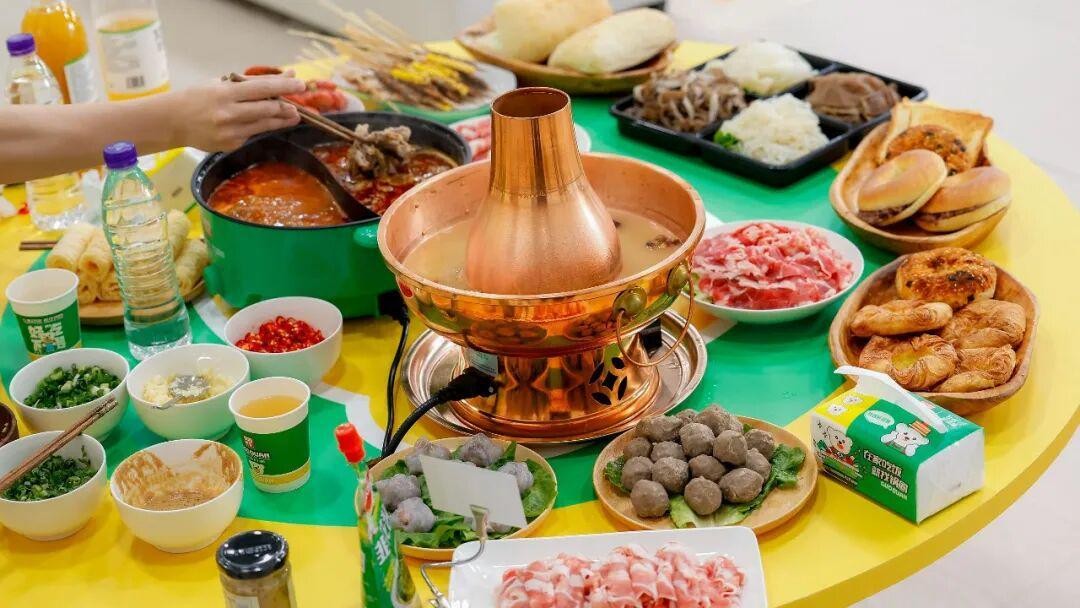
乡镇门店同比净增916家,背后拼的是供应链、本地化运营与产业协同能力。
随着县乡消费需求持续释放,下沉市场正成为中国零售业寻找增长空间的重要方向。锅圈最新披露的三季度经营数据,为观察这一趋势提供了一个具有代表性的样本。
11月12日,锅圈食品披露2026年第三季度最新业务情况。根据初步评估,第三季度锅圈录得未经审核或审阅的收入约19亿元至20亿元,核心经营利润约3000万元至4000万元。截至9月末,锅圈门店总数达到12142家,较去年同期净增1381家。注册会员数量达到8845万,同比增长54.9%,线上自营商城GMV同比增长50%以上。
其中,乡镇门店达到3478家,同比净增916家,占全部门店的比例接近三成。从2025年末的3010家,到2026年6月底的3377家,再到三季度末的3478家,县乡市场已成为锅圈零售网络的重要组成部分。
这一布局与当前县域商业升级的方向形成呼应。今年8月,商务部等9部门联合印发《关于进一步激发下沉市场活力 活跃县域消费的意见》,提出优化商业网点布局、扩大优质商品供给、完善城乡流通体系等18项举措。
政策背后,是县乡居民日益多元的消费需求与部分地区商品供给不足之间仍然存在的结构性空间。对于食品零售企业而言,谁能够以合理的价格、稳定的品质和便捷的渠道满足这些需求,谁就更有机会建立长期竞争优势。
锅圈近年来的县乡布局,正是供应链、门店经营和产业协同等多项能力共同作用的结果。
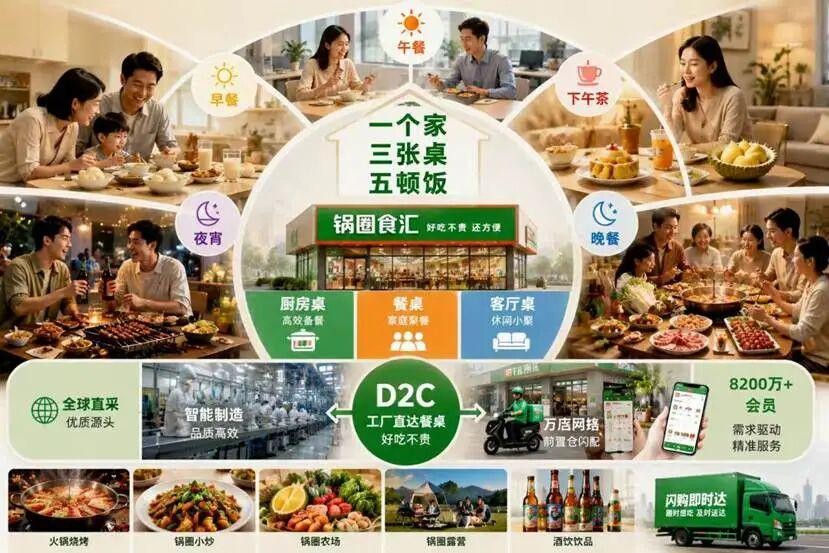
01.供应链下沉,构建县乡市场的成本与品质优势
食品零售企业深入下沉市场,首先需要解决商品供给效率的问题。
相比人口密集、商业设施完善的城市社区,县乡市场的消费需求更加分散,部分地区的仓储物流设施仍有提升空间。尤其是牛羊肉、丸滑等冷冻蛋白类食材,对运输、储存及库存周转具有较高要求。缺乏规模化供应链支撑,即使门店能够深入乡镇,也很难持续提供兼具品质与价格竞争力的商品。
这正是锅圈多年产业投入所形成的基础优势。
根据2026年中期业绩公告,截至6月底,锅圈已拥有七家食材生产工厂,覆盖牛肉、丸滑水产、调味料等核心品类,并依托全国21座数字化中央仓及合作冷链物流网络,形成连接生产加工、仓储配送和终端零售的供应链体系,大多数门店订单能够实现从中央仓到终端的次日配送。
在生产端,锅圈坚持“单品单厂”策略,通过专业化工厂深耕优势品类。例如,和一肉业聚焦牛肉加工,逮虾记深耕虾滑产品,澄明食品专注火锅底料等调味品。这种专业化生产与规模化采购相结合的模式,有助于提升生产效率、保障产品品质,并减少部分中间流通环节。
当这套体系延伸至县乡市场,其竞争优势便更加明显。对于消费者而言,全国性的生产与供应网络,使特色牛羊肉、丸滑及复合调味料等商品能够更加便利地进入当地市场,丰富家庭餐饮选择。对于加盟商而言,统一的采购与配送体系,则有助于降低独立选品、供应商管理及库存调配的复杂程度。
更深层次的商业价值,来自渠道网络与供应链之间的相互促进。
随着区域门店密度逐步提高,分散的消费需求能够通过连锁网络形成相对集中的采购与配送订单,为仓储物流效率提升创造条件。供应链效率改善,又能够进一步支撑县乡门店的商品供给和经营成本控制。
这种经过长期投入形成的产业基础,使锅圈的下沉市场布局拥有了区别于单纯渠道扩张的竞争能力,也为其持续提高县乡市场渗透率提供了支撑。
02.经营模型本地化,让万店体系适应县乡消费
成熟的供应链解决了商品如何高效进入县乡的问题,而门店能否长期扎根当地,则取决于经营方式与消费者需求的匹配程度。
中国县乡市场具有明显的区域差异,不同地区的人口结构、饮食习惯、家庭采购方式和商业环境不尽相同,直接复制城市社区的经营模型,未必能够取得理想的效果。
锅圈近年来持续推进乡镇门店升级,正是在标准化体系基础上增强本地化经营能力。
传统锅圈社区门店以火锅、烧烤等消费场景为核心,通过标准化食材和套餐组合满足家庭聚餐需求。进入乡镇市场后,锅圈进一步提高大包装、散称类及冷冻蛋白产品的配置比例,并优化“前店后仓”的经营形态,以适应当地家庭对商品经济性、储存便利性和集中采购的需求。
与此同时,部分乡镇门店还可以面向周边小型商超及餐饮经营者提供批量采购服务,在家庭消费之外拓展新的销售场景。这种模式能够提高门店对当地消费需求的承接能力,为县乡零售终端创造更多经营机会。
在门店组织方面,锅圈的模式同样具有适配优势。
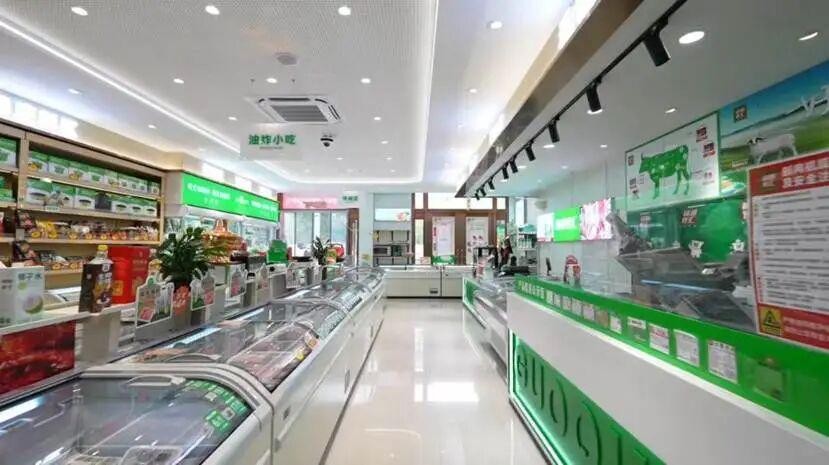
县乡商业具有较强的本地化特征,经营者通常熟悉周边居民的消费习惯和社区关系。锅圈通过加盟模式,将总部的品牌、商品、供应链及数字化运营能力,与当地经营者的市场经验和社区资源结合起来,使标准化连锁体系能够更灵活地适应区域市场。
近年来,锅圈还持续推动存量门店提效。2026年上半年,锅圈完成684家门店的大店模式升级,通过丰富商品组合、拓展家庭餐饮场景,提高门店对日常消费需求的覆盖能力。同期,锅圈向老店销售产品的收入同比增长7.4%,显示出既有门店仍具有进一步挖掘消费潜力的空间。
数字化运营则为这一体系提供了新的支持。2026年上半年,锅圈门店通过抖音渠道实现GMV约9.1亿元,同比增长97.2%。线上内容传播、会员运营与即时零售的发展,为全国门店创造了传统自然客流之外的销售机会,也有助于企业更准确地了解不同区域消费者的商品偏好。
从商业模式来看,锅圈向县乡市场输出的,已经不再局限于品牌和商品,还包括供应链管理、数字化运营及门店经营方法。这些能力与本地经营者相结合,使其能够在保持规模化效率的同时,持续提高对县乡消费需求的适应能力。
03.从渠道覆盖到产业协同,拓展长期商业价值
对于全国性零售企业而言,下沉市场的价值不仅来自新增消费需求,还在于与地方产业建立更深入的联系。
我国县域拥有丰富的农产品和特色食品资源,但部分地方企业受限于标准化生产、品牌建设及销售渠道,优质产品难以进入更广阔的市场。锅圈近年来持续推动的产供销一体化布局,为地方特色食品与全国性消费市场之间建立连接提供了新的可能。
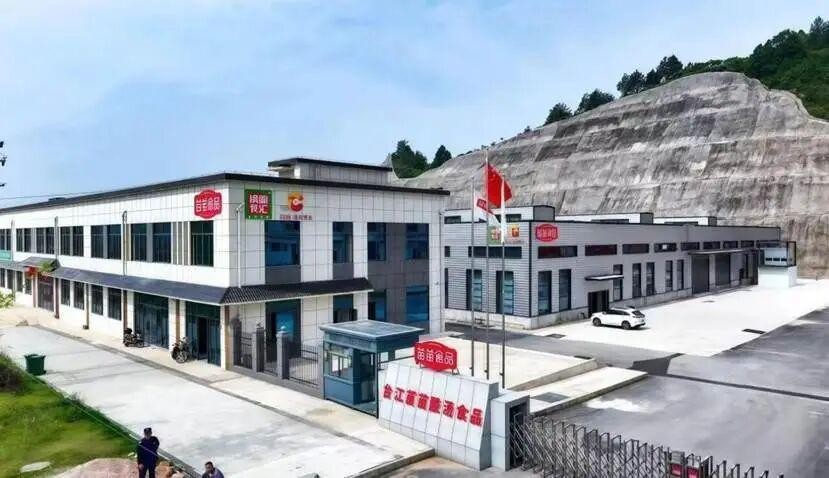
贵州台江的苗苗酸汤食品,便是一个具有代表性的案例。通过将地方特色食品资源与专业化加工、产品研发和市场渠道相结合,锅圈探索特色食品标准化、规模化发展的路径。
这种合作具有双向价值。对于地方产业而言,全国性企业的研发、生产和渠道资源,有助于提升特色产品的市场触达能力。对于锅圈而言,地方特色食材和食品加工资源,则能够持续丰富商品矩阵,形成差异化产品供给。
锅圈农场业务的发展,也体现出其向更广泛食品产业链延伸的趋势。2026年上半年,锅圈农场通过直播电商等线上渠道实现全渠道已付GMV约2.4亿元,同比增长超过600%。从火锅烧烤食材到水果及特色农产品,锅圈正在利用已有的品牌、供应链和数字化渠道资源,拓展更多食品消费品类。
随着产业布局和销售渠道不断丰富,锅圈在县乡市场的商业价值也开始呈现出更加多元的层次。
在消费端,全国性供应链与社区门店网络能够将更加丰富、优质的商品送达县乡居民。在经营端,成熟的加盟体系和数字化工具能够为当地经营者提供支持。在产业端,产品研发、食品加工和线上线下销售渠道,则有机会与地方特色食品资源形成协同。
这些能力相互连接,使锅圈的县乡布局具备了超越门店数量增长的深层价值。
从更长周期看,县乡零售竞争最终仍要回归经营效率。合理的门店密度、稳定的加盟商收益、具有竞争力的商品价格,以及持续优化的仓储配送能力,将共同决定企业能否长期扎根当地市场。
锅圈已经建立的万店网络、食品产业链和数字化运营体系,为其参与这一轮县域商业升级提供了基础。随着这些能力进一步向下沉市场延伸,企业有机会在提高商品流通效率的同时,拓展家庭餐饮消费需求,并与地方特色食品产业形成更紧密的联系。
对于锅圈而言,乡镇门店同比净增916家,体现了其在县乡市场的渠道布局进展。而支撑这些门店持续经营的供应链、本地化运营与产业协同能力,才是更加值得关注的长期商业价值。
在县域消费持续升级的过程中,零售企业之间的竞争正在从渠道覆盖延伸至商品供给、经营效率和产业资源整合。锅圈过去多年形成的产业与零售体系,也将在这一过程中迎来更广阔的应用空间。
*题图来源于锅圈食汇微博。
(来源:定焦One)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。