A股年内135家新股上市,“两创板”募资占六成,硬科技站C位
来源:时代周报
科技创新型企业加速上市,成为2026年A股IPO市场的鲜明主线。
从长鑫科技(688825.SH)到宇树科技(688836.SH),一批科技创新型企业相继叩开资本市场大门。Wind数据显示,以上市日为基准,截至11月13日,A股共有135家公司完成IPO上市,合计首发募资2294.20亿元(含超额配售选择权全额行使部分)。其中,科创板和创业板(两创板)43家合计募资1384.36亿元,占比约六成。
这一轮科技创新企业上市潮的背后,离不开资本市场包容性改革的支撑。近年来,证监会持续深化资本市场投融资综合改革,强化对科技创新的金融支撑,带动产业集群优势发展。
11月14日,在首届中国资本市场学术年会上,证监会主席吴清表示,要进一步研究深化投融资综合改革,加快构建适应创新规律、产业规律的直接融资体系,统筹发挥私募市场与公开市场、股票市场与债券市场的协同功能,尤其是要在科学把握节奏的同时加强对大型和新型科技企业发行上市的制度适配性和风险应对机制研究。
科技创新企业加速登场,IPO“含科量”提升
今年以来,资本市场不断加大对科技创新企业支持力度,持续优化上市标准和上市流程,提升制度包容性、适应性,一批科技创新企业相继登陆A股。
Wind数据显示,截至11月13日,在2026年135家新股中,北交所以69家占全市场的51.1%,一批代表新质生产力的优质中小企业加速集聚,北交所募资额234.79亿元,仅占比10.23%;科创板20家合计募资1062.32亿元,占比46.30%;创业板23家募资322.04亿元,占比14.04%;沪深主板合计上市23家,募资675.05亿元,占比29.42%。
△图源:图虫
各板块错位发展、功能互补,多层次资本市场服务新质生产力效能持续提升。其中,长鑫科技的上市具有标志性意义。
7月27日,长鑫科技正式登陆上交所科创板,募资666亿元,一举超越中芯国际创下的532亿元纪录,成为科创板开板以来募资规模最高的IPO,也是A股2026年以来最大IPO。
长鑫科技上市首日就刷新多项A股纪录,开盘大涨471.59%,成为首只开盘突破3万亿元的科技股,并超越工商银行,登顶A股市值榜首。如今,长鑫科技总市值回调至2.71万亿元,被工行超越,位居A股第二。
“长鑫科技登陆科创板的意义非凡,这为重资产硬科技企业建立了一个资本市场标杆。”华山资本创始合伙人杨镭对时代周报记者表示,长鑫科技上市,补齐了国内存储产业链的资本闭环,也让国产存储的估值体系更加完整。
杨镭认为,长鑫科技的成功上市说明,资本市场愿意认可那些真正用十年时间攻坚关键技术的企业,也愿意给这些企业相应的估值和长期发展空间,这对于一级市场的意义非常大,对于鼓励耐心资本、鼓励更多机构进行超长期产业投资,会产生非常重要的示范作用。
除了长鑫科技之外,今年以来,一批科技创新型企业陆续登陆A股,覆盖存储芯片、人形机器人、AI算力、半导体、PCB等赛道。
Wind 数据显示,今年募资金额最多的前10家新股合计募资1352.08 亿元,占 A 股年内135家公司首发募资总额的58.93%,其中5家是半导体产业链企业,分别为长鑫科技、盛合晶微、粤芯半导体-U、惠科股份、燧原科技-U,五家合计募资983.27亿元;此外,华润新能源以245亿元募资额位列第二,宇树科技-W以60.99亿元募资额位列第六。
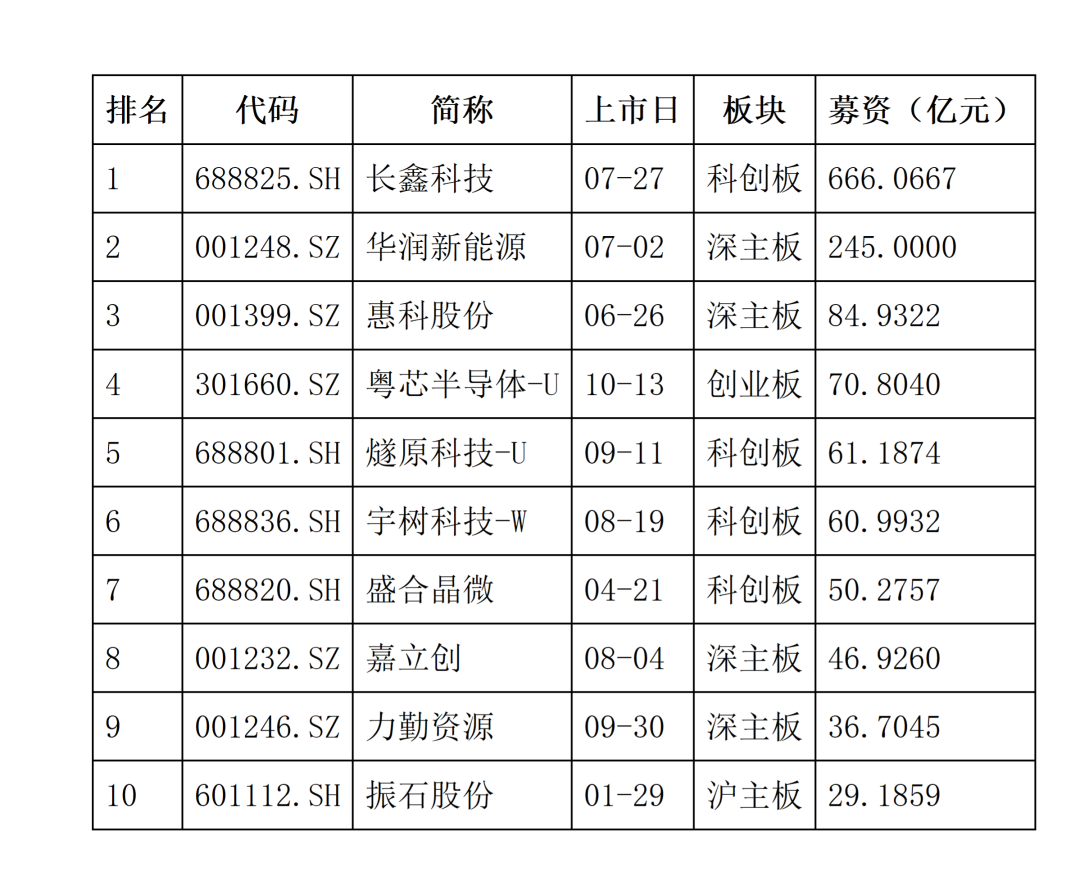
△2026年至今A股IPO募资额前十 数据来源:Wind数据
从区域来看,江苏、浙江各有26家企业上市,并列第一;广东省有22家,位列第三,三地合计74家,占比约55%。在广东22家新股中,覆盖半导体与电子、装备制造与智能装备、新材料、医药等领域,其中,大普微是创业板启用第三套标准后首家申报并成功上市的未盈利企业,“广州第一芯”粤芯半导体则是创业板第二家未盈利上市企业,也是创业板首家晶圆制造上市企业。
在业内看来,A股科技创新型企业上市集资额显著增长,反映投资者持续看好创新驱动型产业,市场承接大型科技及创新企业上市的能力不断提升。
值得关注的是,从IPO受理节奏看,今年A股 IPO 呈现明显的前高后低特征,下半年市场震荡加剧,IPO 受理节奏明显放缓,上会数量也减少。
南开大学金融发展研究院院长田利辉对时代周报记者表示,今年IPO受理节奏是“前高后低”的双段结构,这是市场化博弈与逆周期调节的共振。上半年是估值窗口有利下的集中释放;下半年受理骤降,上会家数逐月下行,终止审核增多。
在田利辉看来,这不是“关闸”,而是企业端在估值承压下主动暂缓、监管端以时间换空间的相机抉择。平衡融资与市场稳定的关键在于“动态均衡”而非“静态配额”,以市场承载力定节奏,以质量门槛定入口,同时避免长期收缩伤及直接融资功能与创投退出循环。
深化“两创板”改革,制度包容性增强
面对新一轮科技革命浪潮,证监会持续推进资本市场包容性改革,深化创业板改革,扩大科创板第五套标准适用范围。
今年4月10日,证监会发布《关于深化创业板改革 更好服务新质生产力发展的意见》(下称《意见》)。增设第四套上市标准,是本次深化创业板改革的突出亮点。第四套上市标准不设盈利要求,强化成长性、创新性指标,充分适配新兴产业和未来产业企业前期投入大、收入起点低、价值跃升快等特点。
△图源:图虫
目前,创业板已受理8家采用第四套标准申报的企业,包括乐聚智能、腾盾科创、云豹智能、成立航空、科润新材、西井股份、度亘核芯、宸芯科技等。这些企业涵盖当前新兴产业和未来产业多个前沿赛道,涉及人形机器人、无人机、人工智能、芯片、航空航天、新材料等领域,具有较强的创新性和成长性。
相关市场人士对时代周报记者表示,创业板第四套标准落地,将进一步激发新兴产业和未来产业领域企业对接资本市场的积极性,助力更多优质创新企业借助资本市场实现研发突破与产业化扩张。
一边是创业板增设新标准,另一边科创板也同步扩容。今年6月,科创板第五套标准扩大适用范围至人工智能领域,积极支持优质人工智能大模型企业上市。
今年10月19日,证监会主席吴清在2026金融街论坛年会上表示,将持续深化资本市场包容性改革,落实落细“两创板”改革举措,进一步完善科技企业识别筛选等机制。研究推进多层次市场改革,实施更具包容性、适应性的发行上市等制度。
平安证券对时代周报记者表示,本轮以科创板、创业板(“两创板”)改革为抓手的制度安排方向明确,也回应了科创企业的发展诉求。硬科技企业普遍具有研发投入周期长、前期投入高、盈利兑现滞后的特点,而此前多数上市标准以“是否持续盈利”为主要衡量指标,部分技术实力较强的未盈利企业难以获得上市机会。随着科创板“1+6”改革落地、创业板第三套和第四套上市标准相继启用,多元包容的上市条件逐步打破了这一约束,配套的并购重组市场化改革也使科技企业得以通过产业链整合加快成长。
平安证券认为,从行业实践看,还有几方面值得继续完善:一是科技属性认定标准需随产业演进动态调整,与国家科技创新战略和产业政策更好衔接,避免新领域企业因指标滞后难以适用;二是并购重组审核效率仍可提升,股份对价分期支付等工具应得到更充分运用,更好地服务科技企业的产业链整合及并购需求;三是在提升包容性的同时须严把质量关,压实中介机构“看门人”责任,强化信息披露与风险揭示。
田利辉对时代周报记者分析,在“两创板”改革的落地上已有清晰路径,科创板第五套标准扩围至人工智能,支持量子科技、生物制造、具身智能等未来产业;创业板转向“科技+消费+服务”多轮并进。
“真正的难点在于识别,传统以盈利为核心的标准难以适配‘高研发、长周期、晚盈利’特征,而放宽后如何防止‘伪科创’套利,需要以研发投入强度、技术路线稀缺性、产业链地位等非财务指标构建可验证的筛选体系,并配套更严的信息披露与退市约束。”田利辉认为。
在田利辉看来,资本市场持续深化包容性改革,把制度红利定向留给真硬科技,同时以并购重组、再融资的包容性打通企业上市后全生命周期的资本循环,是使资本市场从“单次融资”转向“创新资本循环效率”的提升。
记者丨黄嘉祥
编辑丨韩 迅
运营丨 松
校对丨赵梓纯
(来源:时代周报 编辑:家俊辉)