年轻人用不上、老人不够花,你账户里的这笔钱被“盘活”了
来源:南方周末
▲ 医保钱包2.0版上线 个人账户资金跨省共济全面落地。(视觉中国/图)
全文共3886字,阅读大约需要9分钟
医保钱包不是实体钱包,而是国家医保部门为参保人提供的专属数字账户。职工参保人在这个账户里划定共济额度,被共济的近亲属,便能从自己的医保钱包里用这笔钱就医购药、参保缴费。
过去,被共济人只能在参保地使用这笔钱。2026年9月29日上线的医保钱包2.0版试图打破这个局限。但当前不同省份对医保钱包功能的开放程度不一,无论是参保缴费还是就医购药,涉及跨省或跨统筹区时,需以参保地政策为准。
本文首发于南方周末 未经授权 不得转载
文|南方周末记者 黄思琪
南方周末特约撰稿 汤晔
责任编辑|崔慧莹
在大城市工作、成家的年轻人,生了孩子后,常常需要老家的父母前来“搭把手”。但当年迈的父母成为“北漂”“沪漂”,看病就医的费用,能否由子女个人的医保账户资金承担?
这个问题,在上海工作的陈枫曾经反复思考过。
母亲从老家安徽过来帮他带孩子,在上海有了就医需求。2026年初,陈枫开通了医保钱包,把自己账户里的1000元“转”给母亲,却发现这笔钱不能用于异地就医结算。
如今,这个难题正在被解决。2026年11月5日,国家医保局举行医保钱包2.0版媒体解读会。据央视新闻报道,国家医保局发言人在会上表示,今年年底前,将全面实现被共济人使用医保钱包2.0版跨省异地就医购药的直接结算。
“医保钱包2.0版破解了被共济人使用共济资金的区域限制,将进一步盘活共济人沉淀的个账资金,减轻被共济人异地就医经济负担。”前述发言人说。
医保钱包不是实体钱包,而是国家医保部门为参保人提供的专属数字账户。职工参保人在这个账户里划定共济额度,被共济的近亲属,便能从自己的医保钱包里用这笔钱就医购药、参保缴费。
过去,被共济人只能在参保地使用这笔钱。而2026年9月29日上线的医保钱包2.0版试图打破这个局限。
和两年前推出的1.0版相比,医保钱包2.0版共济范围扩大、使用范围扩展、强化了身份核验等风险预警功能。
根据国家医保局发布的消息,自医保钱包2.0版上线运行以来,截至11月4日,跨省共济202.61万人次,共济金额15.82亿元。累计就医购药金额5322.88万元。累计代缴居民医保72.7万人次、2.77亿元。
“跨省共济的逐步推行,是医保个账改革的延续,也是医保信息化建设的成果。”首都医科大学国家医保研究院原副研究员仲崇明向南方周末记者表示,医保钱包2.0版,把“沉睡”的个人账户资金转化为“家庭健康金”,尊重职工医保个人账户的可支配性,体现了国家医保以人为本的温度。
1从省内共济到跨省共济
医保钱包的出现,与我国职工医保个人账户长期存在的资金沉淀有关——身体健康的年轻人账户逐年累积,年长患病的近亲属却资金不足。
据国家医保局统计,截至2024年底,全国职工医保统筹基金(含生育保险)累计结存30445.50亿元,个人账户累计结存14471.75亿元。
“医保资金看似雄厚,实际有大量分散在个人账户中。这笔钱长期趴在账上,没有投资收益,就成了多方盯着的‘唐僧肉’,出现了刷医保个人账户套现的乱象。”仲崇明说。
所谓共济,就是为了盘活这笔钱,让家庭内部共享职工医保个人账户资金。被共济人也得是参保人,共享的只是钱,不包括报销资格和待遇。
仲崇明指出,一方面,这可以促进城乡居民医保的参保;另一方面,医保筹资和待遇相衔接,共济不涉及统筹资金,也不整合职工和居民医保待遇,确保了制度的公平性。
2020年,福建省率先探索实现医保个人账户家庭共济。2021年,国务院办公厅发文,明确了家庭共济概念,各地逐渐推进省内的医保家庭共济。
但出省打拼的年轻人,医保账户里的钱还是被“钉”在大城市,难以满足父母千里之外的就医需求。
2024年,医保钱包1.0版上线,迈出个人账户跨省共济的第一步,第一批有9个省份的31个地区(统筹区)参与试点。
2026年1月,国家医保局会同财政部发布《关于做好职工基本医疗保险个人账户跨省共济工作的通知》,正式将职工医保个人账户共济范围从省内拓展至全国。
医保钱包2.0版是对这份通知要求的落实。被共济人的范围,从过去的配偶、父母、子女扩大到兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女等近亲属。资金的使用范围,从就医购药扩展到城乡居民医保和长期护理保险参保缴费。
南方周末记者实测发现,跨省共济的流程并不复杂。
在双方都开通医保钱包的前提下,共济人登录国家医保服务平台App或支付宝小程序进入医保钱包,发起共济申请,输入近亲属的姓名和身份证号建立共济关系,设置共济额度,即可完成共济。
共济额度不能高于共济人的职工医保个人账户余额,是圈定出来的虚拟额度,而非实际转移医保基金。陈枫为母亲设置1000元共济额度后,就不能再使用这笔钱,母亲就医购药时,刷自己的医保码,符合报销条件的费用才会扣除相应额度,同步扣除陈枫的个人账户余额。
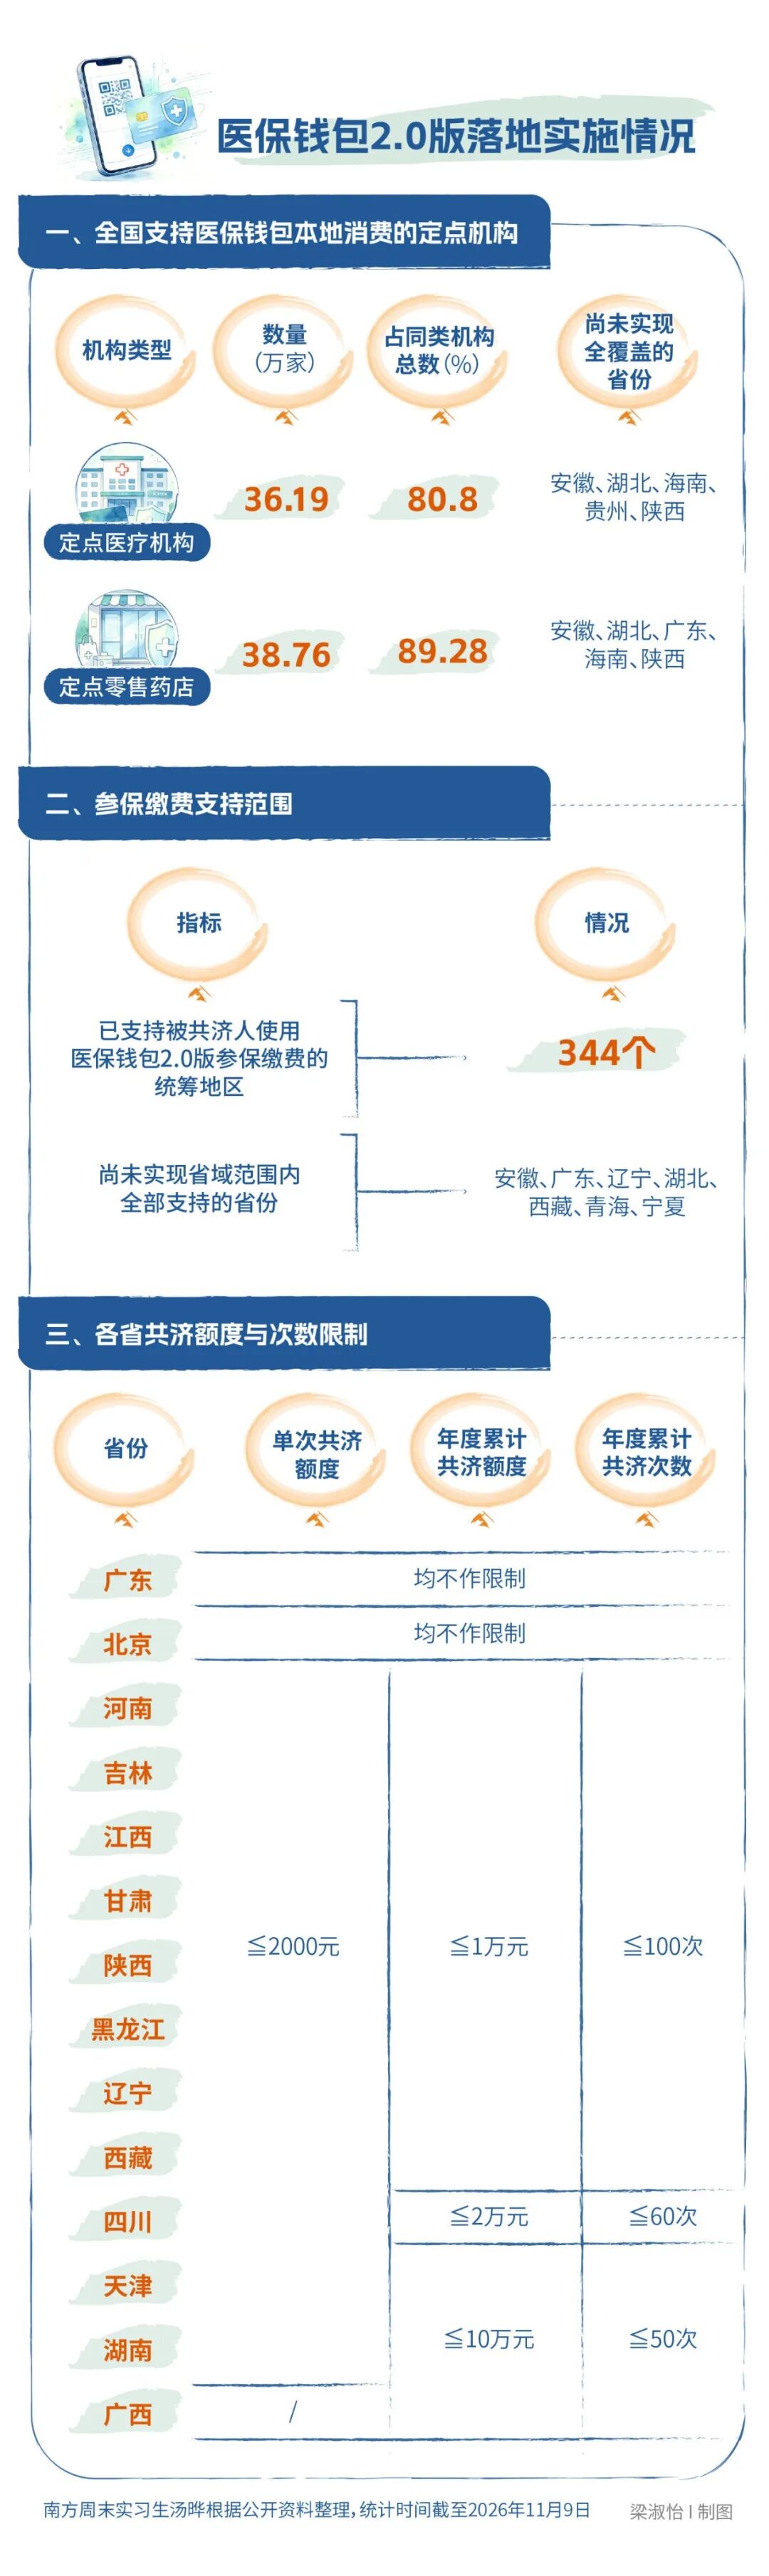
值得注意的是,不同统筹地区的共济额度、共济次数上限目前仍有差异。比如,吉林、四川、天津、湖南等省份的单次共济额度上限为2000元;天津、湖南、广西的年度累计共济额度上限为10万元,部分省份上限为1万元或2万元。而广东、北京均未作出限制。
仲崇明认为,各统筹地区的现实情况不同,建立全国统一标准是方向,但不必一步到位,当前更重要的是确保各地都已开通医保钱包2.0版并可用。
2参保缴费、就医购药,仍有环节待打通
医保钱包升级后,使用体验如何?
国庆期间,陈枫打开医保钱包,发现页面已经自动更新到2.0版,此前设置的1000元共济额度,显示为历史额度。
前述会议上,国家医保局解释,医保钱包1.0版未使用的共济额度始终完整保留,且优先使用,后续会优化界面,分别展示1.0额度、2.0额度以及总额度。
不过,部分受访者向南方周末记者反映,两个版本的共济额度暂时无法合并使用。
王旭在湖北务工,父母居住在江西老家。2026年7月,他了解到医保钱包可以为父母代缴医保,分别给父母共济了400元。9月中旬,父亲在江西就医挂号时,医保钱包扣除了5元。等到10月医保开放缴费后,王旭又共济了5元给父亲,希望凑足400元的城乡居民医保费用,但这5元被归入2.0版的额度,缴费时无法自动合并使用,显示扣款失败。
最后,王旭只好在2.0版又设置了400元共济额度,才得以成功缴纳。
王旭还提到,在定点医药机构就医购药方面,此前父亲所在街道附近的四五家药店都不支持使用医保钱包,最近一家能使用的定点药店在三公里外。“一些支持医保钱包的药店,工作人员也并不了解具体怎么使用。急需买药时,使用上还有很大的局限。”
对此,国家医保局在医保钱包2.0版上线后曾解释,定点医药机构需陆续开发软件接口,各机构实现医保钱包结算的时间略有差异,建议消费者事先确认能否结算。
国家医保局医保中心11月6日发布的数据显示,全国支持医保钱包本地消费的定点医药机构已达74.95万家,其中覆盖定点医疗机构36.19万家,定点零售药店38.76万家。
理想状态下,有了医保钱包2.0版,被共济人在参保地之外,也能使用共济额度就医买药。这也是陈枫最期待的功能。
陈枫的母亲已经很久没回安徽老家,在上海异地就医时,门诊挂号、开药基本无法使用陈枫共济的医保资金。“之前有次住院,走了异地医保的报销,剩下的自费部分,也没用上我共济过去的钱。”陈枫说。
对此,10月27日,南方周末记者以参保人身份咨询上海12393医保热线,工作人员解释,外地父母的医保钱包在本市是否可以使用需按照参保地规定执行。也就是说,是否能使用医保钱包异地就医,还要视被共济人参保地的具体细则而定。
南方周末记者注意到,当前不同省份对医保钱包功能的开放程度不一,无论是参保缴费还是就医购药,涉及跨省或跨统筹区时,需以参保地政策为准。
11月9日,河南郑州12393医保热线工作人员告诉南方周末记者,目前医保钱包2.0跨省或离开统筹区仍无法使用,相关系统在调试中,要等待进一步政策出台。
3让好政策走得更稳更远
在仲崇明看来,医保钱包的升级总体上稳步有序、安全可控,但仍需防范一定的风险。
根据前述国家医保局数据,接受外省共济金额前五的省份为河北、河南、江苏、湖南、安徽,共济金额占全国总金额的47.41%。
“被共济人以‘一老一小’为主,一方面,要防止部分医疗机构过度医疗、虚假医疗,损害这些弱势群体的利益;另一方面,要防范中老年人被忽悠购买保健品、回流药,陷入骗保等情形。”仲崇明建议,以共济资金流入为主的统筹地区,应针对性做好被共济人的就医控费工作。
医保钱包升级,能在一定程度上减轻参保人的家庭医疗负担,但也不是每个人都适用,更利好经济条件较好、身体健康,有余力为家人分担医疗支出的参保人。
这些参保人通常具备一定的受教育水平,但南方周末记者在社交媒体上仍然看到大量关于医保钱包使用的疑问。多位受访者表示,咨询当地医保部门或医药机构工作人员时,经常遇到对方也不清楚相关政策。
陈枫表示,希望各地可以进一步提升信息透明度,让老百姓清晰看到每个地区已经实现了哪些功能、其余功能的预计实现时间是什么时候。
“一个好政策能不能落地,要经历真实世界的验证。从地方到国家医保部门,要更多从需求侧考虑问题,提供畅通的反馈渠道。”仲崇明认为,医保钱包实现跨省共济之后,未来使用范围也有扩展空间,比如探索用于缴纳惠民保、商业保险等,进一步满足人民群众的需要。
(来源:南方周末 编辑:张俨)