150亿美元砸向土耳其!7GW装机是面子,真正的赌注是那张制造牌照
 2026-11-16 13:21
中土150亿美元风光备忘录关键在本地制造准入
来源:预见能源
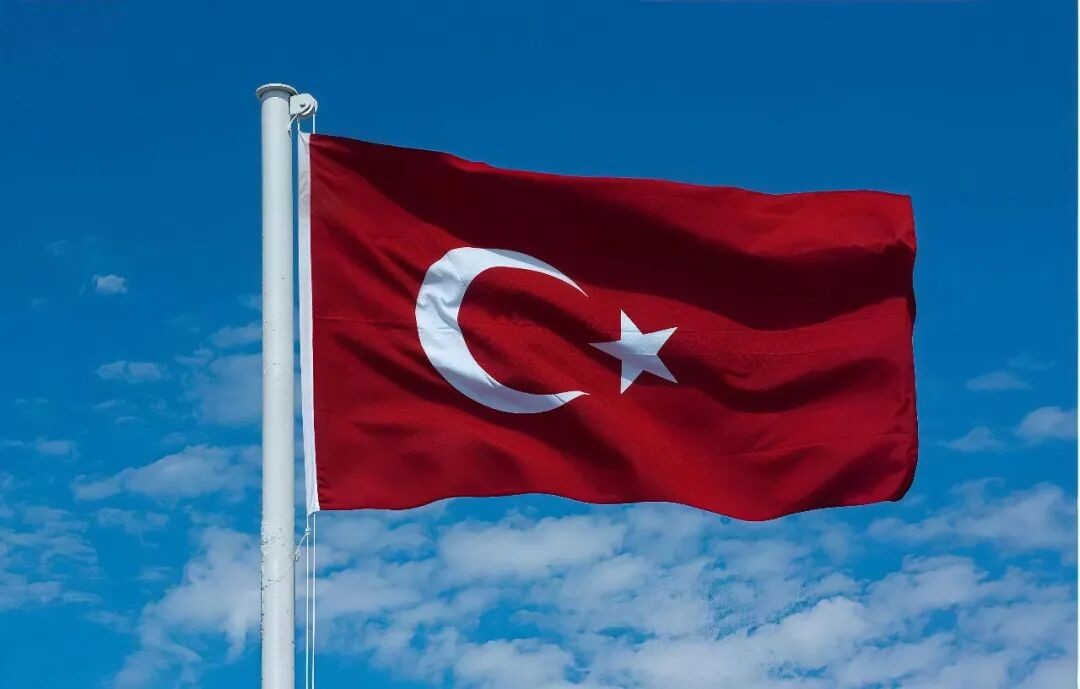
当地时间11月12日,中土两国在COP31期间签署谅解备忘录,计划投入150亿美元开发7000MW风光项目,配套储能与输电设施。土耳其当前风光装机四千多万千瓦,2040年目标却指向175GW。
这份协议真正值得拆开看的,不在七千兆瓦的装机,而在“本地生产”四个字底下埋着的东西。
两份十亿美元的投资
同一套政策,两种命运
土耳其市场对中国企业并不陌生。但熟悉政策文本和真正把工厂运转起来,是两件完全不同的事。
正泰新能在巴勒克埃西尔的工厂,2026年8月建设进度已达90%,厂房封顶,设备进场调试,按计划2027年一季度投产。
这座工厂初期年产能2.5GW,一期投资约两亿美元,与土耳其上市公司Alfa Solar各持一半股权。签约时没有总统站台,没有全球直播,安静得几乎没人注意。但九个月做到九成,意味着土地、环评、施工许可、设备进口、本地招聘这些环节被一家一家啃下来了。
八百公里外的马尼萨,另一笔十亿美元级别的投资停在原地。
比亚迪2024年7月签约时,埃尔多安亲自到场,土耳其工业和技术部第一时间核发了投资激励资格。到2026年2月,土耳其反对党议员在议会公开质询:项目开工近两年,工地上一锹土都没动。四个月后,比亚迪方面确认项目搁置,土耳其政府随即暂停了其激励资格。
差距不在政策条件,甚至不在资金体量。
正泰多了一个在土耳其资本市场摸爬滚打多年的本土伙伴,Alfa Solar负责协调那些外人摸不着头脑的行政流程;比亚迪选择独自面对一套陌生的审批体系和地方关系网络,每一步都在从头交学费。土耳其不是没有门,但门需要有人帮你推开。
而这份新签署的150亿美元备忘录,大概率不会改变这条已经被两个案例验证过的规则。
本地化率不是门槛,
是一道逐年收紧的窄门
土耳其的YEKA招标机制运行了将近十年,本地化要求从未停在纸面上。
光伏组件的最低本土含量从早期招标的60%—70%,逐步抬到YEKA SPP-3的70%,再到SPP-4和SPP-5的75%。风电侧的本地含量底线长期锚在55%,但实际执行中,涡轮机的国产化率已经做到了65%。
关键部件不在土耳其工厂里造出来,投标资格本身就是一个问题。
正泰在巴勒克埃西尔做硅片和电池,金风科技把CS Wind在伊兹密尔生产的钢塔纳入自身供应链,同时在推进叶片厂的选址,目标本地化率至少65%。
这些动作的指向是一致的。与其说中企在土耳其投资电站,不如说它们在投资一张进入土耳其能源市场的制造牌照。
牌照的价格逐年上涨。而纯粹以电站开发商身份出现的空间,正在被本地含量规则压缩到接近于零。
土耳其的回报逻辑
和中国企业熟悉的那一套不一样
土耳其光伏项目的纸面收益并不难看。
高日照区域一个百兆瓦级项目,无杠杆内部收益率可以落在12%到16%的区间,回收期十到十三年。YEKA机制还给出了一段前期的自由市场售电窗口:光伏项目签约后有60个月可以在现货市场卖电,之后转入长期固定电价。现货价格通常高于长协,开发商可以在还贷压力最大的投产初期拿到更厚的现金流。
但这套账本有一个前提:企业得先活过本地化的合规周期,扛住里拉的购买力损耗,并且接受融资渠道的天然收窄。
土耳其的CDS溢价直接推高外币贷款利率,资本密集型项目在经济性上变得脆弱。土耳其本土光伏组件产能已经做到13.2GW,是国内年需求的三倍以上,政府用反倾销关税和“土耳其制造”补贴把本土厂商撑住,撑出来的却是产能过剩和出口冲动。
这意味着中企在当地建制造产能,面对的不是一个嗷嗷待哺的卖方市场,而是一个本土供给已经充裕、政策保护根深蒂固的竞争格局。
正泰把产品规划为大部分出口欧洲和中东,不是战略偏好,而是本土市场容量和竞争结构的必然选择。土耳其的赚钱方式,是用制造身份换取政策准入,再用出口通道把产能消化掉。
纯电站开发的利润留在纸面上,真正落袋的部分来自制造端的身份溢价和关税套利。
海湾是另一本账,
不能和土耳其混着算
把土耳其放进“中东新能源出海”的叙事里,容易忽略的是,安卡拉和利雅得、阿布扎比赚的根本不是同一种钱。
海湾市场的发电侧利润被主权基金的资本厚度压到了接近于零。但中国电建在沙特阿菲夫两个光伏项目上的EPC合同合计约117亿元,光储一体化EPC的毛利率可以达到12%到18%,远高于传统基建6%到9%的水平。
持有电站不赚钱,做工程才赚钱,这是海湾的规则。
土耳其没有那样的资本纵深,却提供了另一件东西:欧盟关税同盟成员国的产地身份。
在土耳其完成制造的产品进入欧洲市场享有零关税待遇,物流成本也显著低于从中国直供。正泰巴勒克埃西尔工厂的出口导向,看中的正是这一层。
两个市场的确定性落在完全不同的位置。
海湾的利润在EPC合同和供应链订单里,土耳其的利润在“制造产地”的身份红利里。
但土耳其的政策摩擦和汇率波动远非海湾可比,能够同时吃到制造红利和出口跳板的,只能是那些已经把重资产沉入当地、并且用本土伙伴关系消化掉行政成本的企业。
150亿美元备忘录签署之后,真正需要跟踪的不是七千兆瓦的分解时间表,而是正泰巴勒克埃西尔工厂2027年一季度的投产爬坡、金风叶片厂的选址落地,以及那份尚未浮出水面的融资安排中,汇率风险和监管成本被分配给了谁。
土耳其的门票是制造,但制造只是入场。
分水岭在入场之后。有人用九个月把工厂建到九成,有人在聚光灯下站了两年,工地还是平的。150亿美元最终落在哪一边,不看签字仪式的排场,看的是下一份KAP公告。
(来源:预见能源)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。