工商银行带头, “银伟达”屡创新高!行情要冲顶了吗?四个信号看透当下位置


11月16日,港、A银行股联袂走强。工商银行、南京银行、成都银行、杭州银行、青岛银行齐创历史新高,银行AH优选ETF招商(517900)盘中放量创近一年半新高。
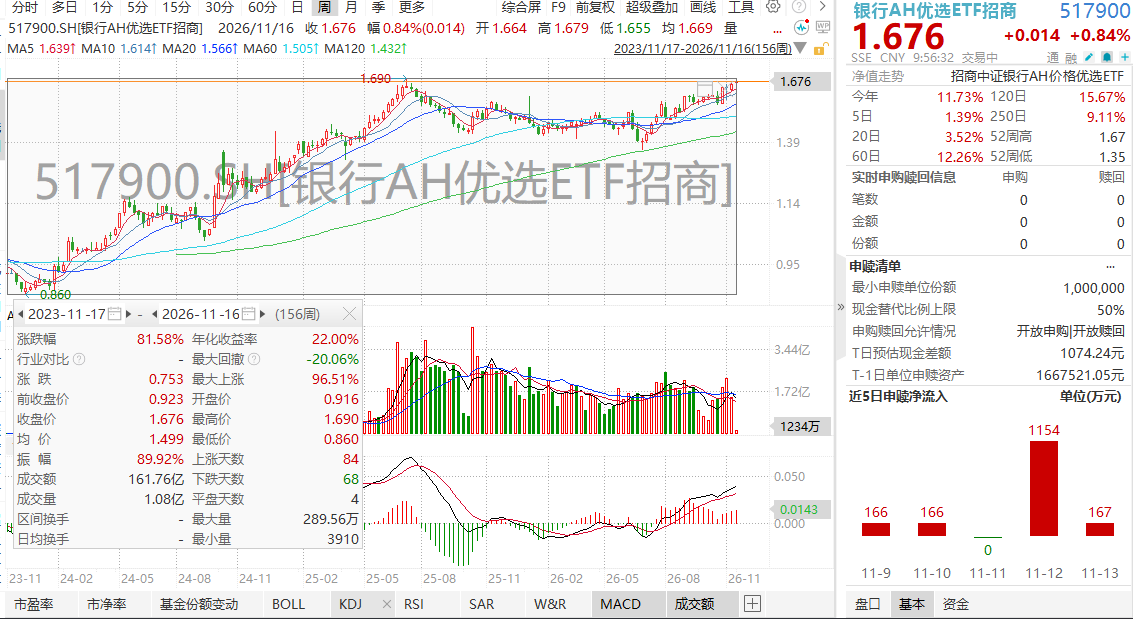
市值迭创新高,成为资金持续涌入的“确定性资产”,银行股一度被市场戏称为“银伟达”,在A股的低位不亚于曾经的科技巨头“英伟达”在美股的低位。
银行板块连续走强,市场开始追问:这轮行情是不是快到尾声了?
业内分析称,判断“尾声”,通常看四个信号:估值到历史极值、筹码极度拥挤、基本面见顶转弱、资金转为流出。逐一对照当下,三个关键问题,把这件事聊透。
行情现在处于什么位置?
涨幅大,但估值还没到极端水平。
申万银行指数11月13日收于4423.85点,创阶段新高。近60日银行涨9.98%,而沪深300跌13.29%、创业板指跌30.02%——这是“跌市中的相对与绝对收益”,典型的资金再配置。但今年以来银行只涨4.29%,在全市场负收益的背景下,它是“少数赢家”,并非“涨得最疯的板块”。
估值上,申万银行PE(TTM) 6.64倍、PB 0.53倍。近10年分位,PE已达64.9%,但PB仅34.1%。PB是银行最核心的估值锚,还在历史三成附近,说明“估值修复”确实没走完;但PE分位已到65%—90%,说明市场已经为“盈利底部”支付了相当溢价,后续上涨必须由利润兑现接力,不能只靠估值提升。
这是“资金轮动”还是“基本面改善”?
两者都有,但资金属性强于盈利属性。
资金面证据清晰:三季度北向资金流入银行433.9亿元、被动基金139.3亿元、主动基金76.1亿元,合计649.3亿元。主动偏股基金银行重仓比例从26Q2的1.10%历史冰点回升至26Q3的2.16%,但仍处2016年以来19.5%分位,低配幅度3.86个百分点——这是从极度低配往中性修复的早期阶段,是“轮动”而非“派发”的典型形态。
基本面改善也是真的:前三季度上市银行营收增速7.8%(上半年7.4%),归母净利润增速3.8%(上半年3.0%),净息差Q2环比+1BP、为三年首次回升,六大行中期分红率从30%上调至31%。息差企稳的本质是存贷款重定价周期错位,是“一次性的、可测算的”改善,而非叙事。
现在该警惕什么?
中期逻辑没破,但短期进入“无催化、高波动”窗口。
对照“尾声”四个信号:估值到极值——PB仅34%分位,整体未到,但部分城商行PB分位已90%+,局部接近警戒区;筹码极度拥挤——主动基金2.16%、低配3.86个百分点,未触发;基本面见顶转弱——营收利润仍在改善,但股份行净利润-2.8%、零售不良未拐、Q3或是增速高点,部分触发;资金转为流出——三季度净流入649亿元,但ETF近20日整体-23.7亿元,边际转弱未逆转。
更准确的判断是:中期逻辑没有被破坏,但11—12月是季节性弱势区间,叠加Q3业绩增速大概率见顶、零售不良待验,“新高—震荡—再新高”比“单边上行”更可能出现。若出现因风偏回升导致的回调,更接近配置资金的布局点,而非趋势反转点。
后续重点跟踪三个可证伪指标:主动基金银行重仓比例是否从2.16%升至标配(约6%)附近;宽基ETF是否由净流入转为持续净流出且银行同步下跌;零售不良生成率是否出现向下拐点但息差二次下行。结构上,超额收益的来源正在从“大行Beta”转向“城商行Alpha+滞涨补涨”,同板块内部收益差已达45个百分点,这本身就是“轮动市”而非“普涨尾声”的标志。
一句话总结:“银伟达”不是尾声,是“修复中段+轮动加速”;但估值弹性已经用掉大半,后面赚的是利润和滞涨补涨的钱,不是估值从0.53倍到1倍的钱。
据了解,银行AH优选ETF招商(517900)为跟踪中证银行AH价格优选指数的唯一场内标的,每月动态捕捉A/H折溢价选择估值更低的标的,前十大重仓覆盖招商银行、兴业银行、工商银行、农业银行等AH龙头。据Wind数据,截至2026年11月9日,该基金成立以来年化收益11.46%。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳 编辑:崔海花)