一、市场分析
1、上周宏观环境分析
(1)全球经济
通胀压力进一步扩散,市场押注大幅加息可能。美国10月CPI环比0.4%、高于预期0.3%,核心CPI环比0.3%、连续三个月持平,双双超预期。PPI同比6.5%、环比0.3%,核心PPI环比0.3%,剔除食品、能源和贸易的核心PPI环比升至0.5%,上游压力向更广领域渗透。市场对更激进加息押注升温,12月加息已无悬念:据CME“美联储观察”最新数据显示,美联储12月按兵不动概率归零,加息25个基点的概率为95.7%,加息50个基点的概率为4.3%。
(2)国内经济
国民经济运行总体平稳、向新向优。国家统计局11月16日发布数据显示,10月份,全国规模以上工业增加值同比增长4.8%,全国服务业生产指数同比增长4.6%。1至10月份,社会消费商品和服务零售总额同比增长2.5%,货物进出口总额同比增长20.0%,全国城镇调查失业率平均值为5.2%。
2、上周大类资产总体表现分析
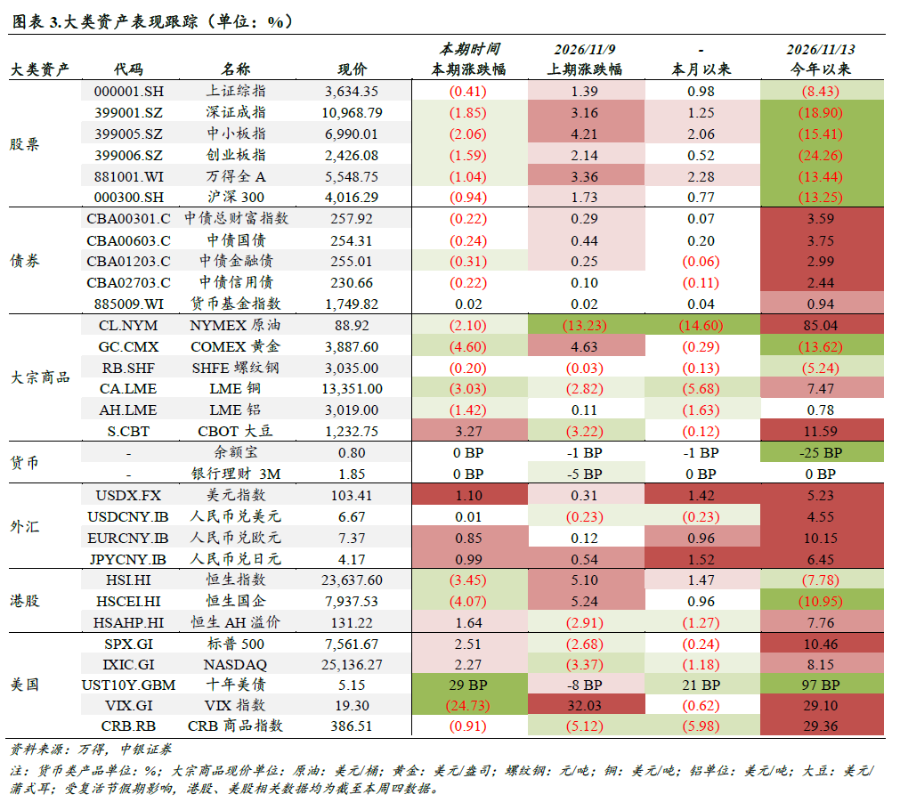
上周(11月9日-11月13日,下同),大类资产表现分化。本周全球资产主线是“通胀超预期+美联储放鹰”推升美债收益率与美元,压制股市和黄金、 原油受地缘溢价反复而偏弱震荡。全球权益普涨,中债走弱、美债收益率大幅上行;美元指数升破103创19个月新高;黄金周跌约4.5%,布油两周连跌至96美元。
(1)权益市场
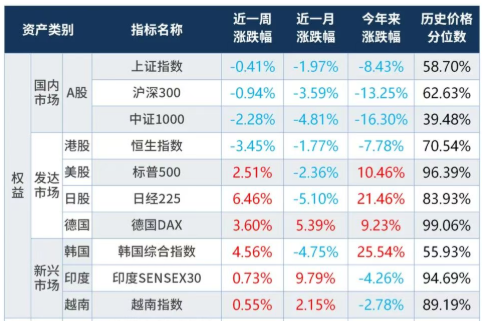
海外主要股指多数上涨,日经225涨6.46%,韩国综合指数涨4.56%,标普500涨2.51%,德国DAX涨3.60%。本周全球股市的核心驱动是通胀超预期与美联储鹰派共振推高美债收益率,10年期突破5.1%,系统性压制高估值科技股;英伟达CEO离任的黑天鹅则集中冲击AI叙事,资金转向向消费、医药等防御板块轮动。
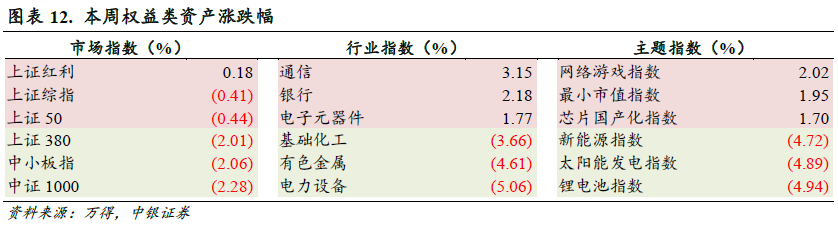
国内方面,上周A股主要指数分化,科创50上涨,上证指数和创业板指回落。通信、银行领涨,电力设备、有色金属跌幅居前。两市成交额周度均值16503亿元,较前周下降11.28%。
(2)债券市场
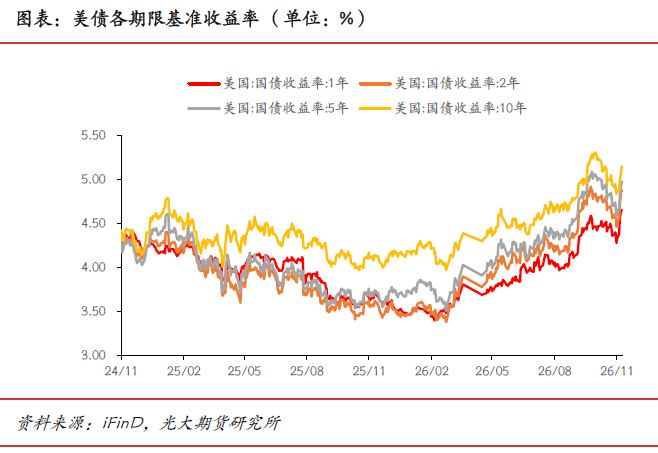
上周美债大跌。美债10年期收益率回升至5.07%,实际利率一周上行约28bp,一度升至5.12%。光大期货分析成,本周美债的抛售是一次利率预期重定价与财政风险重定价的叠加。短端收益率由美联储更激进的加息路径主导;而长端收益率则同时承受了通胀黏性、赤字货币化担忧以及期限溢价系统性回升的多重压力。二者共同作用造就了收益率曲线的全面、大幅上行。
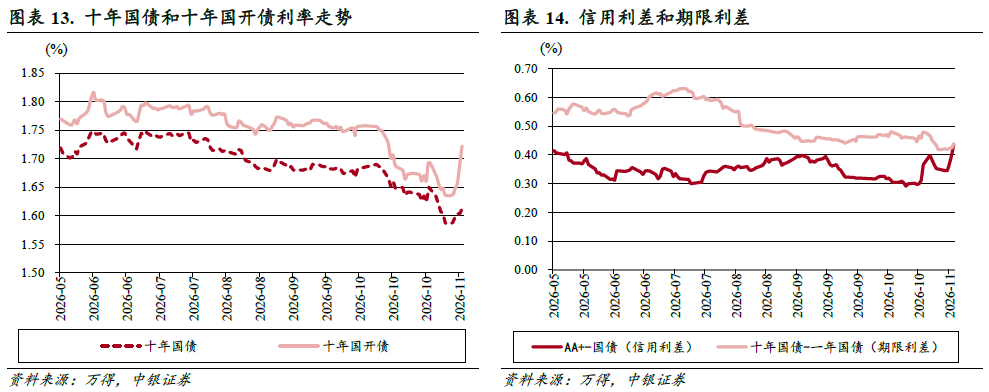
国内债市走弱,10Y国债收益率上行至1.61%,十年国开债收益率上周五收于1.72%;信用利差走阔,上周期限利差上行2BP至0.44%,信用利差上行9BP至0.44%。上周央行通过控制投放节奏引导资金利率适度上行,资金面边际收敛。在上周赎回等压力的冲击下,交易盘大幅卖出,债市出现调整。信用债表现明显弱于利率债。
(3)商品市场
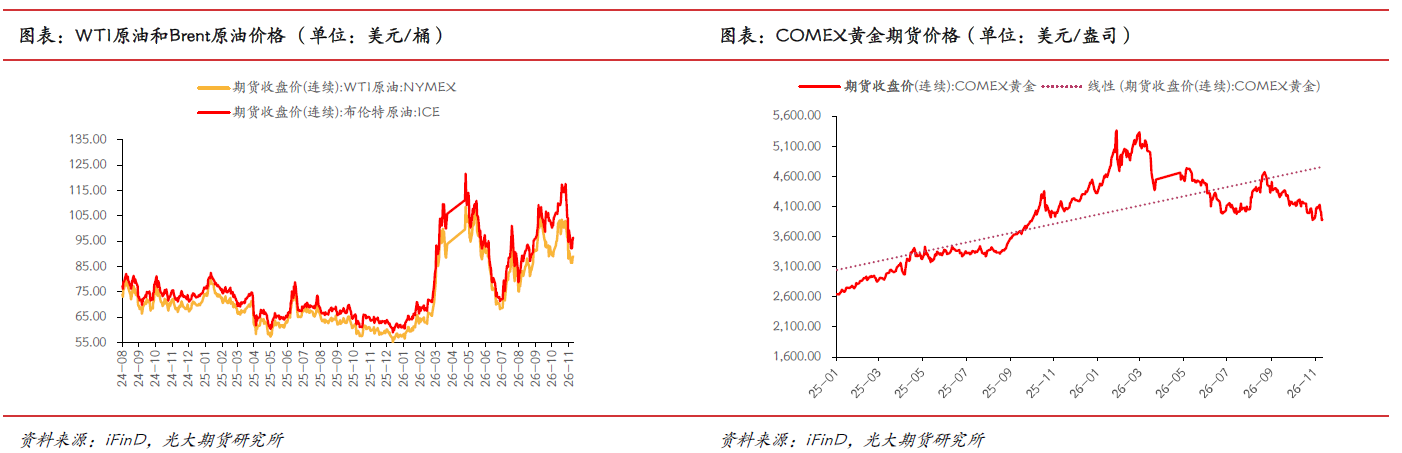
近期金价调整较大。COMEX黄金周跌4.74%,现货收3889美元,周内低见3852创一年新低。沪金周跌4.57%。上周美联储多位委员放鹰,叠加美通胀数据加速升温,利率路径被动抬升,带动美元与美债同步飙升,无息资产黄金遭系统性压制。
上周地缘风险溢价带动国际原油剧烈回吐与反复。布油两周连跌至96.3美元,WTI周跌1.57%,布伦特周跌1.59%。
二、一周重点事件
1. 黄仁勋辞任英伟达CEO
11月13日,英伟达宣布联合创始人黄仁勋辞去总裁、CEO及董事职务,CFO科莱特·克雷斯出任临时CEO。该事件或加剧全球AI产业链预期分化。
2【数据前瞻】
本周关注:美国10月零售销售数据(11月17日),美联储货币政策会议纪要(11月19日),以及中国11月LPR(11月20日)。
三、资产配置建议
1、股票市场
(1)A股
A股仍具备反弹基础,市场波动或阶段性提供交易窗口。
- 国泰海通:建议标配A股,微观交易结构指标显示投资者过度悲观,市场波动或阶段性提供交易窗口。
- 申万宏源:短期属于超跌反弹,英伟达事件扰乱反弹节奏,随着事件影响消化,超跌修复行情仍有可能延续,不宜追高。
- 东海基金:从ERP及前期调整幅度来看,A股仍具备反弹基础。
配置上,国泰海通证券认为,防御以红利及消费为主,进攻关注新能源细分科技、医药、小盘风格;东海基金认为维持科技成长与红利低波兼顾的配置思路。
- 主要风险点
美国通胀黏性超预期、加息重启、美股AI高估值回调。
(2)美股
美国企业盈利预期或仍支撑美股中枢震荡上行,AI主题权益波动或加剧。
- 国泰海通:建议超配美股,估值相对合理,进一步下行空间或有限。美国企业整体盈利较强,或支持美股运行中枢,但近期对AI产业前景的质疑促进了美股内部的结构调整,而英伟达管理层调整亦或加剧AI主题权益波动。
- 广发证券:美股中性,关注美债利率回落、EPS超预期及AI营收验证。
配置上,国泰海通证券认为,结构上,资金或阶段性向非科技板块轮动。
- 主要风险点
英伟达管理层调整加剧AI主题权益波动。
2、债券市场
(1)国内债市
中国债券市场具备一定的资产定价独立性,但短期债市波动率或继续在高位。
- 国泰海通:建议超配国债,中国债券市场具备一定的资产定价独立性。10年国债短期合意区间看1.58%-1.66%。信用债弱资质主体重定价未结束,高等级二永率先企稳。
- 东海基金:央行2026Q3货币政策报告延续适度宽松基调,但高拥挤度、赎回扰动,短期债市波动率或继续在高位。
- 光大期货:近期国债市场回调本质是拥挤多头止盈兑现,叠加供给、资金、风险偏好的短期共振。短期不再是单边行情,波段属性增强。
- 广发证券:融资需求不足、资金面均衡宽松、机构欠配、交易盘需求持续等对债市配置逻辑仍形成支撑。
配置上,东海基金短期建议以高流动性资产为主;国泰海通证券认为,策略上降久期、降杠杆、只加中短端票息。
- 主要风险点
政府债供给超预期、利率超跌后反弹、海外利率高企。
(2)美债
美国经济韧性尚存,通胀黏性较强,建议低配美债,美债利率大概率高位震荡。
- 国泰海通:建议低配美债,投资者或反复修正宏观流动性预期,美债利率大概率高位震荡。
- 光大期货:本周美债抛售是“利率预期重定价”与“财政风险重定价”的叠加,短期内或延续熊平表现。
- 广发证券:美债短期加息落地和货币政策独立性重申有望推动长债铸顶;
配置上,国泰海通证券认为,当前市场避险需求仍存,配置关注短久期债券及货币资产。
- 主要风险点
通胀黏性超预期、财政赤字扩张、流动性冲击尾部风险。
3、海外市场
- 申万宏源:海外资产方面,短期看,美国通胀连续三个月超预期叠加就业韧性,“高利率维持更久”成为基准情形,12月加息25bp已基本完全定价、50bp尾部风险尚未出清,美债短端与美元仍有上行压力。AI叙事由“资本开支扩张”转向“盈利验证”,数据中心审批约束是隐忧。海外资产仍是我们资产多元配置中重要一环,在QDII基金日申购限额较低的环境下,配置型投资者可考虑通过投资组合的形式参与海外投资,做好大类资产多元配置和地区与风格的平衡。
- 广发证券分析,四季度后半段应紧密跟踪美国中期选举效应、美债利率回落的契机,关注大类资产配置的拐点机会。
- 国泰海通证券分析称,英伟达管理层调整亦加剧加剧全球大类资产价格波动,建议均衡配置,侧重资产内部结构分化。
配置上,国泰海通证券认为,坚守稳健配置为先,弹性方向关注稳健海外市场(道琼斯、欧股、巴西)、优质REITs等。
- 主要风险点
地缘局势双向波动、全球需求走弱、美元反弹。
4、贵金属
短期承压格局难改,但黄金仍具有较高的长期战略性配置价值。
- 国泰海通:建议标配黄金,黄金仍具有较高的长期战略性配置价值。
- 申万宏源:中长期央行购金、全球储备多元化、美元信用再定价、地缘避险等逻辑仍存,构成黄金中长期配置价值。
- 东海基金:近期金价调整较大,短期继续关注美元、利率与流动性的变化。
- 招商期货:央行持续购金支撑贵金属长期配置,美债利率高企压制贵金属。
- 光大期货:短期承压格局难改,仍有一定下行空间;央行购金与中长期配置盘价值或继续支撑底部。
配置上,国泰海通证券认为,短期中性,区间由3830至4200下调为3850至4050,底仓持有不追高。
- 主要风险点
美债利率持续上行、美元走强、加息预期升温。
免责声明
本报告内容均来源于公开研报及资讯素材,仅供参考,不构成投资建议。市场有风险,投资需谨慎。
参考研报来源:
《光大期货-大类资产配置周报(2026-11-15)》,赵复初,2026年11月15日
《中银国际-宏观和大类资产配置周报:本周沪深300指数下跌0.94%》,2026年11月15日
《国泰海通资产配置·策略周报 | 紧缩预期与信用扰动下,注意精细化配置》,2026年11月15日
《申万宏源-股债风波迭起,市场仍待共识丨资产配置周度观察》,2026年11月14日
《广发证券-一周财富点睛|剧烈波动之后,关注AI产业链新变化》,2026年11月15日
《东海基金-资产配置周报-市场震荡调整,耐心蓄力,静待转机》,2026年11月14日
(作者:崔海花 编辑:池伟嘉)