布鲁可夺魁,中国玩具能跑出世界龙头吗?|2026行业科创力解读
来源:南方周末
全文共4890字,阅读大约需要9分钟
中国玩具品牌普遍处于发展期,泡泡玛特371亿元的营收已是行业“天花板”,奥飞娱乐和布鲁可都不足30亿元。乐高的营收是布鲁可的约28倍,它们之间还隔着两个泡泡玛特的距离。
中国玩具业缺的,不是市场,而是三样东西。一是,像乐高一样在单一细分品类占据绝对话语权;二是,像奥特曼一样跨年龄、跨文化传播的自有IP,“喜羊羊”“熊出没”等都偏低幼化,而Labubu并非泡泡玛特原创IP;三是,缺乏技术与文化融合的复合壁垒,这需要持续高强度的研发投入、前瞻性眼光和高级审美品味。
文|南方周末研究员 柯玉圆
责任编辑|黄金萍
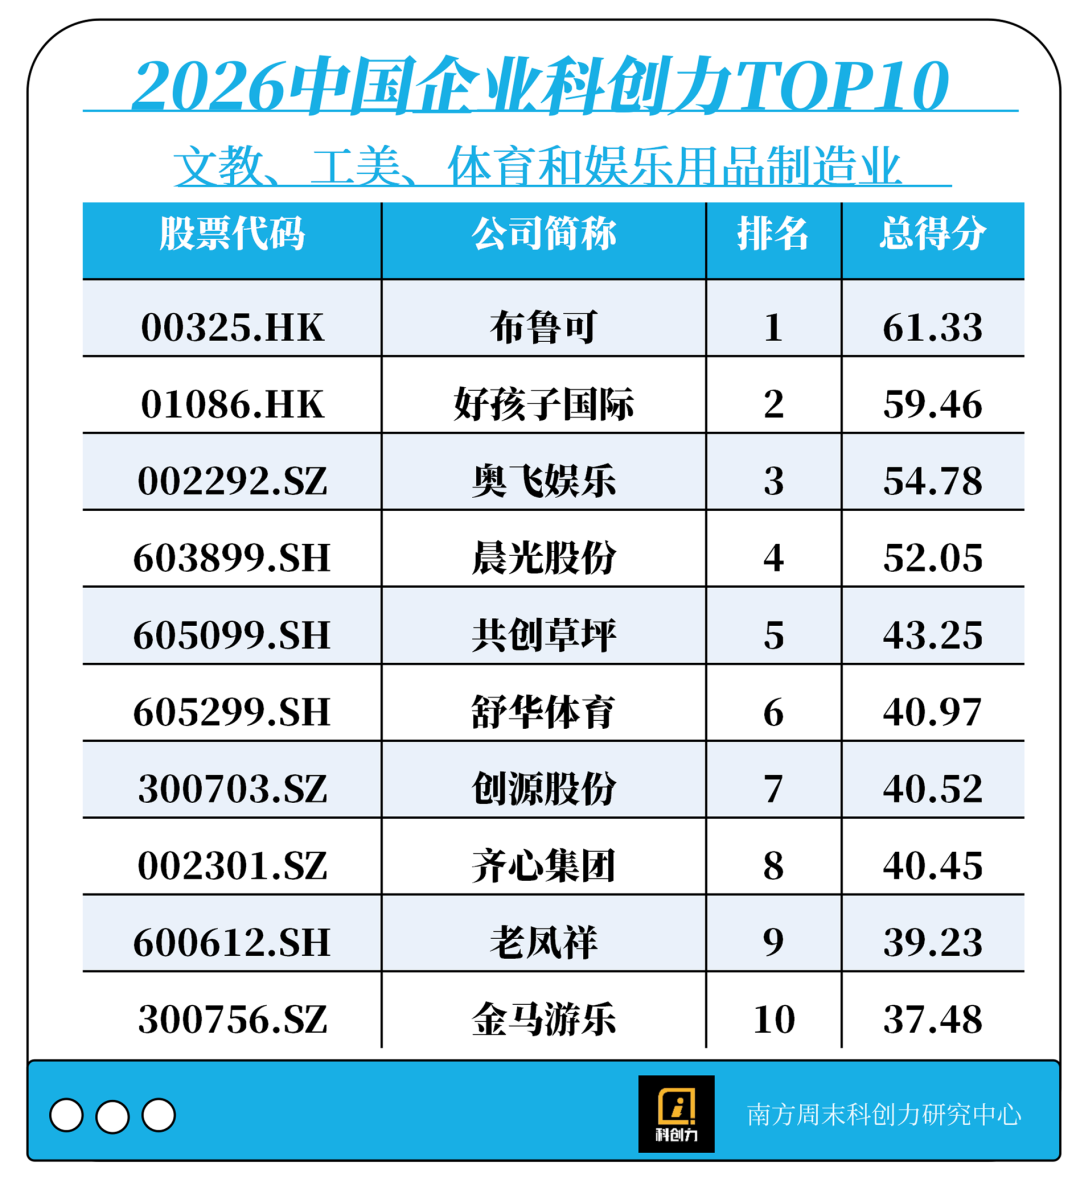
一家成立12年、2025年才上市的玩具公司,一入库就登上了中国文教、工美、体育和娱乐用品制造业的科创榜首。
放在一个万亿元营收规模体量、企业以十万计的行业里看,实为罕见。
国家统计局第五次全国经济普查的结果显示,2023年年末文教、工美、体育和娱乐用品制造业共有企业法人单位15.1万个,从业人员287.1万人,2023年实现营业收入17281.4亿元。
2026年度,南方周末科创力数据库一共收录了文教、工美、体育和娱乐用品制造业的上市企业共36家,它们在2025年合计实现营业收入1734.03亿元,大概占据了这一行业1/10的营收盘。
不过,它们中约半数企业的营收同比负增长。利润端的分化更直接,全行业合计净利润181.27亿元,平均净利润同比缩水3.42%,四成企业陷入亏损。行业利润正在向少数企业集中,它们也是研发投入的主力,TOP5企业的研发投入合计11.45亿元,占全部披露额的65%。
作为2026年度唯一新增入库企业,做拼搭角色玩具的布鲁可一举夺魁。玩具,终于在这一沉寂许久的消费品制造业里,砸出了一丝水花。
1行业换挡,代工退场
玩具行业,历久弥新。孔明锁传承了上千年,魔方火了半个世纪、热度未散,乐高积木从1958年确立拼搭标准、至今仍在热卖。好玩具从不会轻易被时间淘汰,只会不断被重新演绎。作为兴趣消费,玩具可以跨代际、跨年龄持续扩容。
从全球范围来看,玩具行业的景气度不减。消费品零售市场研究机构Circana2026年8月10日发布的报告显示,截至2026年6月的12个月里,全球玩具销售额较上年同比增长9.5%;2026年上半年增幅进一步扩大至14%。
眼下,中国玩具业正处于冰火交融期。
中国低幼玩具的基本盘正因出生率下行而承压,但消费总量并未减少,成人玩具和收藏品刚好补上缺口。
中国玩具和婴童用品协会发布的《2026年中国玩具和婴童用品行业发展白皮书》显示,2025年中国市场玩具(不含潮玩)零售总额达到1035.3亿元,突破千亿大关,同比增长5.8%;潮流与收藏玩具零售总额为676.9亿元,同比增长45.4%。
内销增长的另一面,是出口下行。
据海关总署统计,中国玩具出口额在2022年达到历史峰值(超过3200亿元)后,连续三年下跌,2025年不足2500亿元,较峰值减少22.8%。
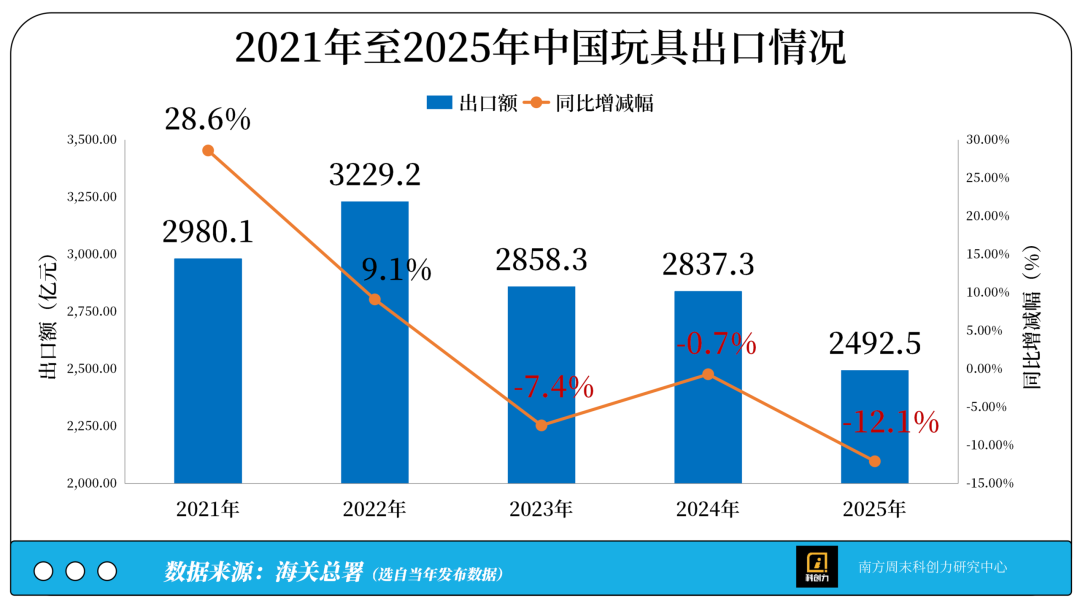
疫情期间居家红利消退,全球外需走弱,叠加地缘政治与关税压力,部分海外玩具品牌商把订单转移到成本更低的东南亚。
让人唏嘘的是玩具代工厂的倒下。2026年8月4日,南华集团发布公告称,旗下华盛玩具于越南、东莞、深圳等地的厂房全面停产。这家成立于1976年、有50年历史的玩具代工巨头,因海外客户订单大幅减少、关税征收、产品设计等问题,在2026年前5个月亏损1.92亿港元,占南华集团亏损的近六成。
靠建厂房、扩产能、绑定海外大客户、接到稳定大单的代工增长模式,正在失效。
2“中国版乐高”,高研发投入模式
若不靠代工出口,中国市场的需求能否孕育出本土玩具巨头?最让人期待的,当数布鲁可、奥飞娱乐和泡泡玛特。
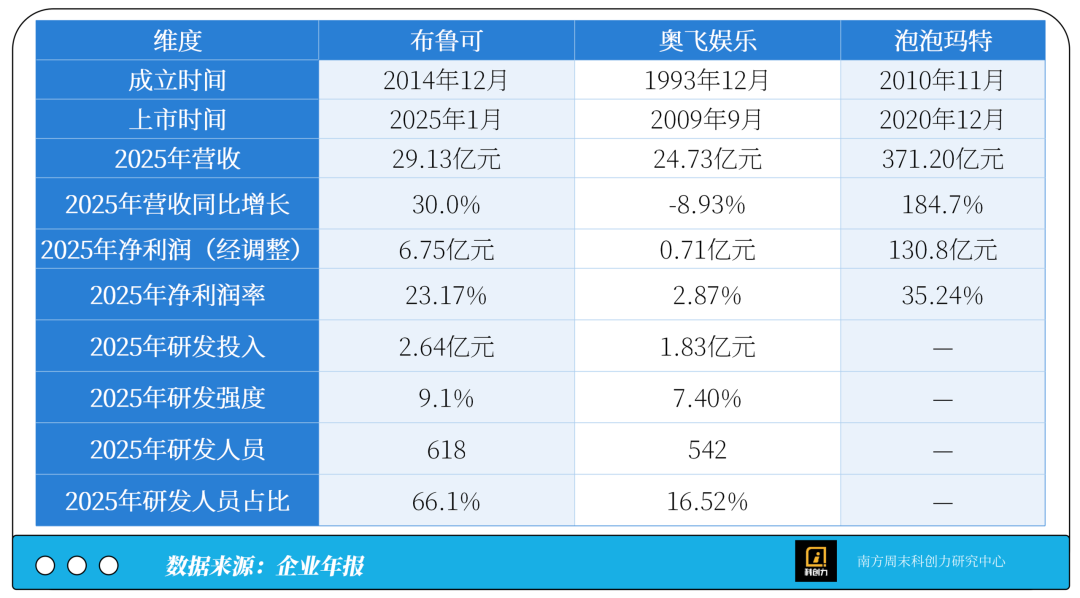
在南方周末2026年度文教、工美、体育和娱乐用品制造业的科创力榜单中,布鲁可、奥飞娱乐分别位列第一、第三。因未披露研发投入数据,泡泡玛特缺席排名。
在玩具行业出口下行的时候,美国、印度尼西亚反而成为布鲁可的海外营收高地,其法国、日本子公司陆续开张。2025年,其海外收入从2021年的500万元飙升至3.19亿元,四年增长近63倍;美洲市场的营收同比增长超过800%,达约1.5亿元。
这家研发驱动型品牌企业的出海,与玩具代工厂的接单模式完全不同。
2014年12月,朱伟松离开游戏行业,在上海创立布鲁可。彼时,高端积木市场几乎被丹麦玩具厂商乐高垄断,国产积木要么是廉价盗版,要么是白牌产品。
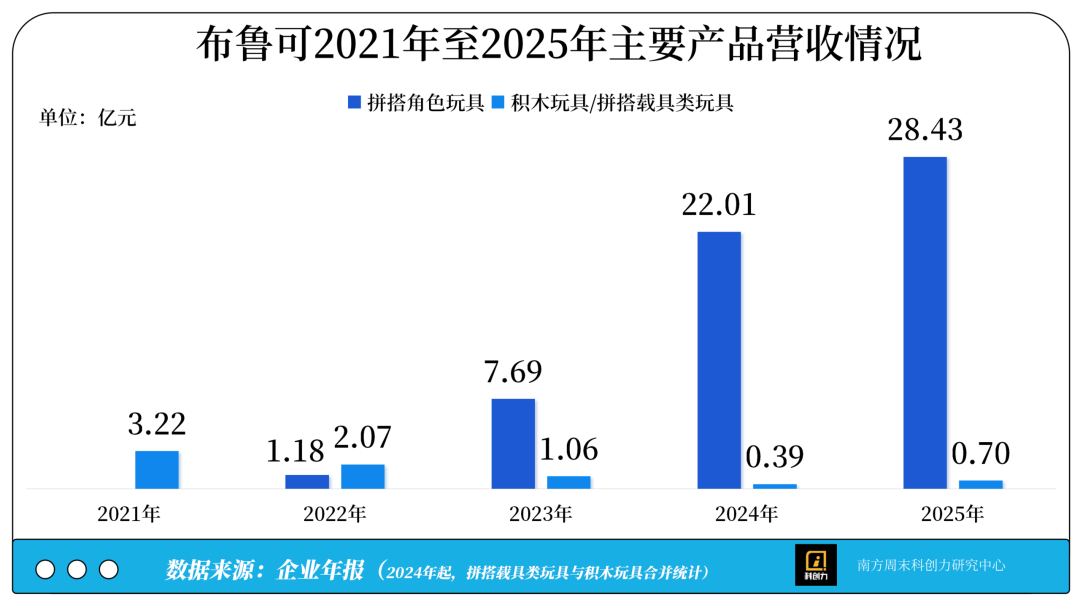
布鲁可于2016年开始研发积木,并于次年推出自有IP“百变布鲁可”动画和积木玩具,直至2021年仍是公司最主要的收入来源。
2019年,布鲁可主动切换赛道,启动拼搭角色玩具的研发,并于2022年正式推出产品。三年间,该品类的营收规模增长23倍,成为公司的收入支柱。
拼搭角色玩具,俗称积木人,最早由乐高于1974年推出,它拥有圆形而黄色的头部,手臂可以移动,躯干和腿则由积木组成。
不同于传统乐高式小颗粒人仔,布鲁可开创了“骨—肉—皮”拼搭法,模拟人体骨骼结构设计标准零件,提升关节的可动性,同时为高度还原IP角色而定制特征零件。因“模块化拼搭积木+IP角色”的产品模式,布鲁可被称为“中国版乐高”。
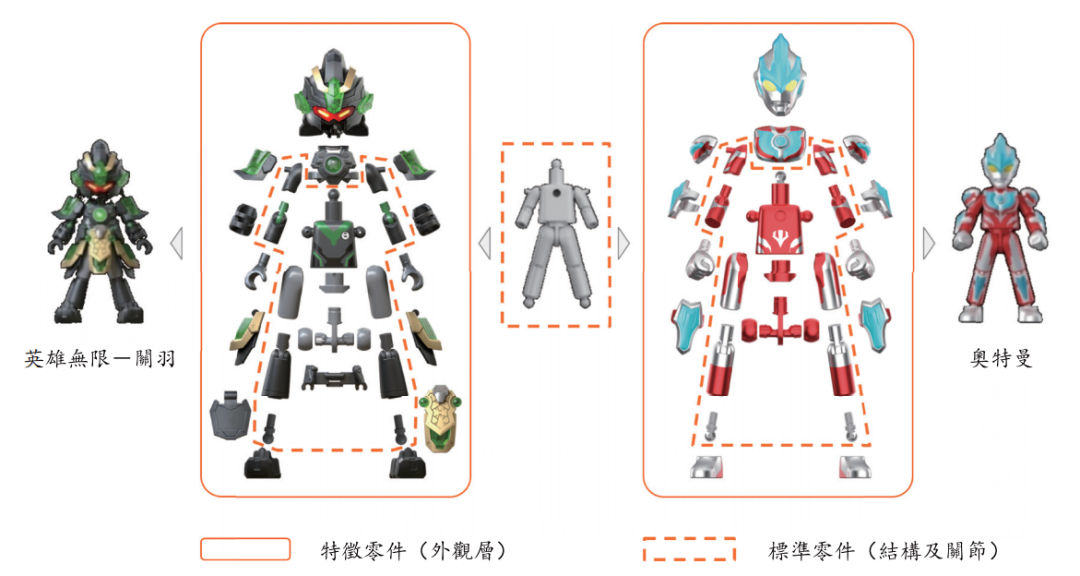
▲图片来源:布鲁可招股书。
此前,国产玩具的开发主要靠设计师灵感、渠道反馈、选品会或订货会。一款玩具从概念、设计、开模、生产到上架,链条长、反馈慢,往往货铺下去才知道卖不卖得动。
布鲁可用游戏的方法来做玩具,将拼搭、把玩、创造、分享串成一条完整的体验路径,这也使其产品上新周期短、频率快、数量多且成功率高。布鲁可拼搭角色玩具从概念到量产的平均上新周期为6-7个月,远低于行业平均水平(10-12个月)。
“九块九积木人”在2025年为布鲁可贡献了5.41亿元的营收,占比18.6%;销量高达1.22亿件,占比接近一半(47.8%)。
同时,布鲁可的用户阵营正从小孩扩大到成年人,其16岁以上年龄段产品的收入占比,从2024年的11.4%增长至2025年的16.7%,2026年上半年涨到25%。
传统玩具行业属于劳动密集型。加工厂把塑料颗粒注塑成型、喷漆、装袋,赚取微薄的加工费,利润大头被品牌方和渠道方拿走。
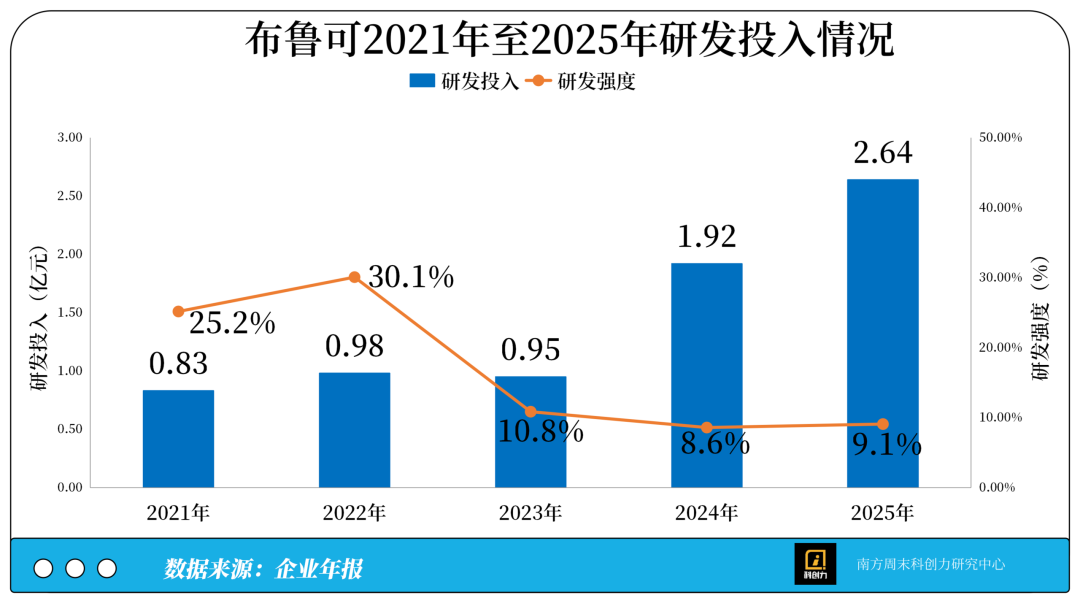
布鲁可此前的生产,由8个外部工厂代工,自建工厂尚未投产。其资源集中投入在研发和产品定义端,2025年,有研发人员618人、占比超过66.1%,研发投入为2.64亿元、同比增长37.3%,研发强度(研发投入/营收收入)9.1%。这些指标都是全行业最高。
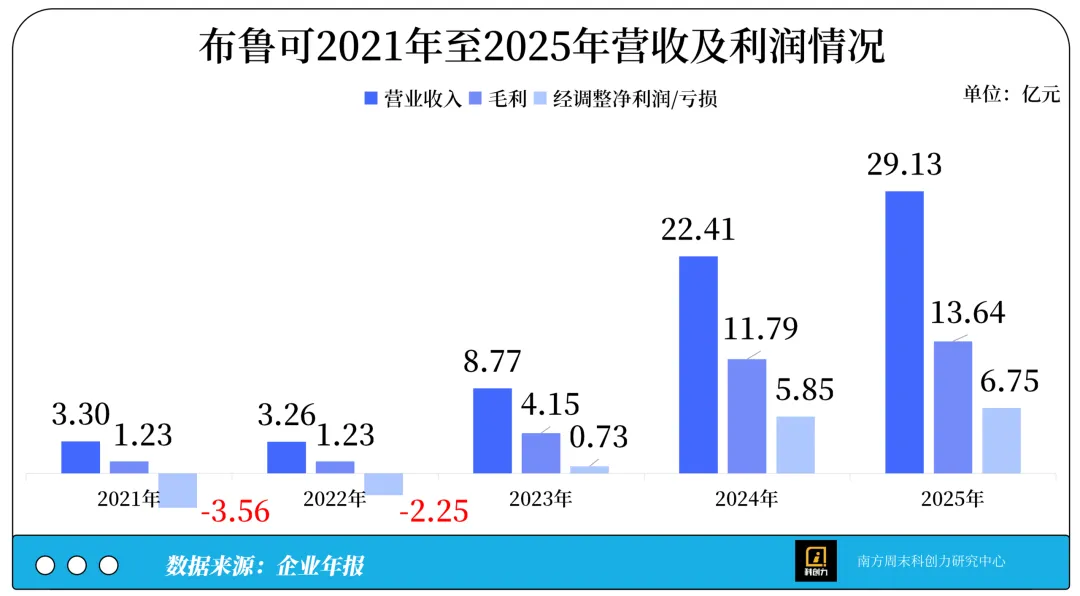
高研发投入并没有吃掉利润,反而因为效率提升和SKU迭代加速,布鲁可赚得更多了。2025年,其毛利、经调整净利润分别为13.64亿元、6.75亿元,毛利率高达46.82%,经调整后净利率也有23.17%。
国家统计局的数据显示,2025年规模以上文教、工美、体育和娱乐用品制造业企业实现营业收入13813.6亿元,营业成本12165.7亿元,由此估算毛利率为11.93%,不到布鲁可的三成;同期,南方周末科创力数据库收录的该行业36家上市企业,平均净利润为5.04亿元,平均净利润率为10.46%,不及布鲁可的一半。
营收从3亿元增至29亿元,布鲁可只用了四年,靠的是“研发密度×供应链效率(SKU上新速度)×IP授权运营”的协同模式。
3头部企业,皆有IP“软肋”
高增长的背后,也不是全然高枕无忧。
截至2026年6月底,布鲁可手握75个授权IP、2个自有IP(百变布鲁可、英雄无限)。2025年,变形金刚、奥特曼、假面骑士三大授权IP产品系列分别贡献营收9.51亿元、8.15亿元、3.31亿元,合计占比超过七成。
奥特曼、变形金刚分别于2027年、2028年授权到期。一旦IP方终止授权或大幅提价,布鲁可将承受巨大的压力。
布鲁可试图补上自有IP的短板,于2026年7月推出新原创IP“繁星集结”的首款产品,其以机甲为核心,主打能拼、能玩、能改装。但原创IP能否“出圈”,并非“砸钱”了事。它往往需要内容配套、需要时间沉淀、需要与消费者一起成长。
中国自创玩具IP普遍存在的问题是“火一阵就没了”,且多数为低幼向审美,难以跨年龄、跨文化传播。
奥飞娱乐可以算是中国玩具业最早的“IP帝国”玩家。
1993年,蔡东青在澄海创立奥迪玩具(奥飞娱乐的前身);1996年,首届“奥迪杯”四驱车模大赛打响名头,并将赛事、玩具与其引入国内的日本动画片《四驱小子》联动起来;2006年,其首部原创动漫《火力少年王》开播,悠悠球玩具随之火遍全国。
这套先做动画吸引孩子、再通过玩具变现的打法,与迪士尼类似,但后者自己不生产玩具,只靠IP授权及IP的长期情感价值持续卖货。
2009年,奥飞娱乐上市,被称为“中国动漫第一股”,随后走上“买买买”的扩张路线:2013年以约5.36亿元收购“喜羊羊与灰太狼”品牌及其制作团队,2015年以9.04亿元收购北京四月星空,拿下原创国漫平台“有妖气”以及《十万个冷笑话》等漫画IP,2016年以9400万美元收购北美婴童品牌Baby Trend。
如今,奥飞娱乐最主要的营收支柱不是玩具,也不是影视,而是婴童用品。
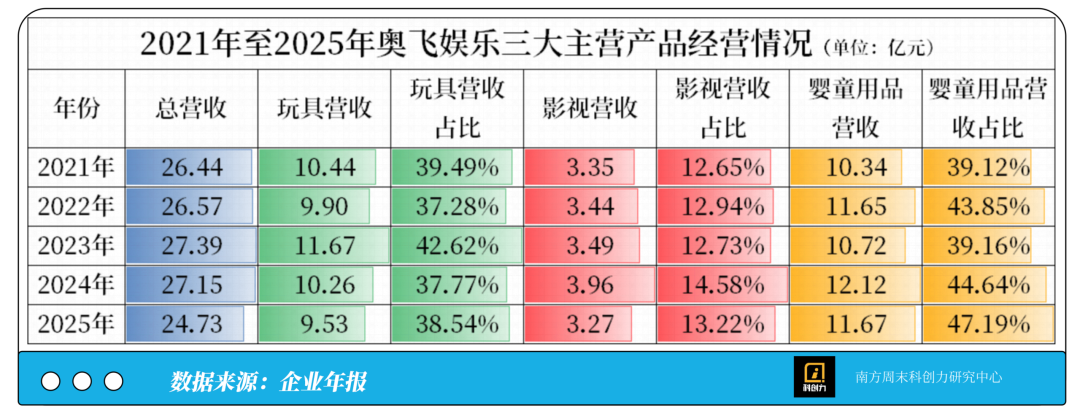
2025年公司营业总收入24.73亿元,其中婴童用品收入接近半壁江山(占比47.19%),比玩具多出2.14亿元、是影视的约3.6倍。
当年高价买来的IP,并没有持续产出预期的回报。“喜羊羊”2005年首播,随后几年走红并成为国民级IP,如今不复巅峰时的热度;“有妖气”2021年被以6亿元转卖给B站,“一进一出”之间,差了3个亿。
说到IP的识别和运营能力,泡泡玛特比较有发言权。
2010年,王宁在北京中关村欧美汇购物中心开出Pop Mart(泡泡玛特)第一家店,起初是潮流杂货渠道商,2015年引入日本玩具IP Sonny Angel,卖得出奇地好。王宁从中看到“IP+盲盒”的商业密码,并通过签约艺术家IP或IP授权推出自营潮玩。2023年9月,泡泡玛特城市乐园在北京开业,从卖玩具延伸到“卖体验”。
2025年是泡泡玛特的爆发年。其营收、净利润创下历史新高,实现营收371.2亿元,同比增长184.7%,经调整后净利润为130.8亿元,同比增长284.5%。其中,以LABUBU为代表的THE MONSTERS实现营收141.6亿元,占比38.1%,同比增长365.7%。
一个Labubu撑起泡泡玛特近四成的营收,也撑起它在全球社交媒体上的话题度。其全球爆红,本质上是“丑萌审美+盲盒抽选机制+社交货币”的三重共振。
但隐忧已经浮现。2026年上半年,泡泡玛特实现营收171.73亿元,同比增长23.8%;THE MONSTERS营收仅有44.54亿元,同比下降7.5%,首次出现下滑。
艺术家经纪模式的最大考题,就是IP的生命周期。当IP的热度开始退潮,下一个Labubu在哪里?
4差距在哪?
IP难题,并非中国玩具企业所独有。
哪怕坐拥芭比、风火轮、托马斯小火车等IP,美国玩具巨头美泰也正在承压。其2025年净销售额53.48亿美元,同比下滑1%;净利润3.98亿美元,同比下滑约27%;因折扣率上升、通货膨胀、不利的外汇汇率等影响,毛利率降至48.7%。其中,因芭比娃娃销量下降,玩偶业务营收20.56亿美元,同比下降7%。
靠IP,容易遇上“滑铁卢”。靠品类话语权,反而更具生命力。
乐高于1958年申请“凸粒—套管”积木结构专利,坚持“所有颗粒彼此兼容”的拼搭系统标准,生产模具的精度高达4微米,相当于一根头发丝直径的1/20。这种覆盖全产品生态的跨代际兼容体系,在拼装积木品类建立起绝对的话语权,成为其独有的护城河,也成为全球优质IP商品化授权的首选。
2025年,乐高产品系列共有860多种,约半数为新品,覆盖各年龄段的消费者,既有城市系列等自创IP,也有星球大战系列等授权IP。
乐高2025年营收835亿丹麦克朗(约合人民币829亿元),同比增长12%;净利润为167亿丹麦克朗(约合人民币166亿元),同比增长21%。
中国玩具品牌普遍处于发展期,泡泡玛特371亿元的营收已是行业“天花板”,奥飞娱乐和布鲁可都不足30亿元。乐高的营收是布鲁可的约28倍,它们之间还隔着两个泡泡玛特的距离。
中国玩具业缺的,不是市场,而是三样东西。一是,像乐高一样在单一细分品类占据绝对话语权;二是,像奥特曼一样跨年龄、跨文化传播的自有IP,“喜羊羊”“熊出没”等都偏低幼化,而Labubu并非泡泡玛特原创IP;三是,缺乏技术与文化融合的复合壁垒,这需要持续高强度的研发投入、前瞻性眼光和高级审美品味。
中国玩具企业想追上国际巨头,也并非全无机会,其他行业已经做出了示范。
20世纪90年代,中国高端家电市场由松下、索尼等外资品牌主导,国产品牌依托规模化制造带来的性价比优势和下沉渠道策略,抢占中低端市场,并持续投入研发、补齐技术短板,最终成就了美的、海尔、格力等全球巨头。
运动服饰行业也走出了相似路径。靠代工起家的安踏,通过收购FILA中国业务实现品牌升级,又牵头收购亚玛芬体育,将始祖鸟、萨洛蒙等高端品牌“收入囊中”,跻身第一梯队。
布鲁可会是“全村的希望”吗?
(来源:南方周末 编辑:张伟贤)