纸业巨头山鹰国际拉响退市警报


21世纪经济报道记者 董鹏
产能稳居行业前两名,年营收曾经达到300亿元级别的山鹰国际如今却拉响了退市警报。
截至11月17日收盘,山鹰国际最新股价为0.85元,连续第二个交易日股价低于1元,公司面值退市风险正在快速增加。
在此之前,山鹰国际实控人、董事长吴明武因涉嫌内幕交易和短线交易,于11月3日被证监会立案调查。
这成为了压垮山鹰国际股价的直接诱因,11月4日公司股价大幅下跌后持续回落,直至昨日首次跌破1元“退市红线”,触发上述面值退市风险。
另据相关规则,在上交所仅发行A股股票的上市公司,如果公司股票连续20个交易日的每日股票收盘价均低于人民币1元,公司股票可能被上交所终止上市交易,属于交易类强制退市,且不进入退市整理期交易。
面值退市的倒计时,一旦启动就很难停下来。这是眼下最现实和残酷的地方,“越跌越卖、越卖越跌”的恶性循环之下,山鹰国际急需做出一些改变。
多重利空加速下跌
今年,山鹰国际的股价单边下跌,且进入11月后下跌明显加速,这是公司业绩走势、回购节奏与实控人遭立案调查等多方面因素共振的结果。
首先是业绩层面,此前市场上存在公司业绩修复的预期。
“进入二季度,面对废纸等原材料价格的波动上行,公司持续深化产品结构优化,适时调整产品定价策略,造纸业务毛利率环比持续提升。”山鹰国际在半年报中表示。
公司还指出,6月份公司整体已实现单月扭亏为盈,反映出阶段性经营修复已取得实质性进展,为下半年经营态势的持续向好奠定了基础。
彼时,也有券商机构点评称,公司上半年营收重回正增长,盈利能力环比修复。
今年三季度山鹰国际股价跌幅仅有3.65%,是迄今为止年内跌幅最小的一个季度。
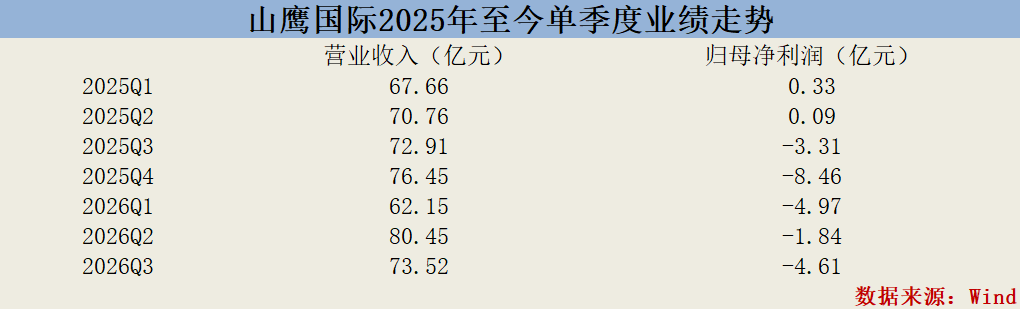
然而,盈利修复的预期最终被10月末披露的三季报打破。
第三季度,山鹰国际营收环比下降,归母净利润由二季度的亏损1.84亿元进一步扩大至亏损4.61亿元。
盈利修复预期的落空,对公司股价构成了第一重冲击。
其次是公司承诺的回购落地缓慢。面对不断下跌的股价,今年6月山鹰国际曾经推出过一份诚意十足的方案。
山鹰国际计划使用自有资金或自筹资金,以集中竞价交易方式回购公司股份,回购资金总额不低于3亿元且不超过6亿元,回购的股份将全部予以注销并减少公司注册资本。
结果,即便三季度山鹰国际的股价始终满足回购条件,公司却始终没有明显动作。
直至今年10月下旬,山鹰国际股价跌至1.2元左右时,公司才完成500万元的股份回购。
回购时限已经近半,回购完成率却不足2%,也不免让二级市场心生疑虑。
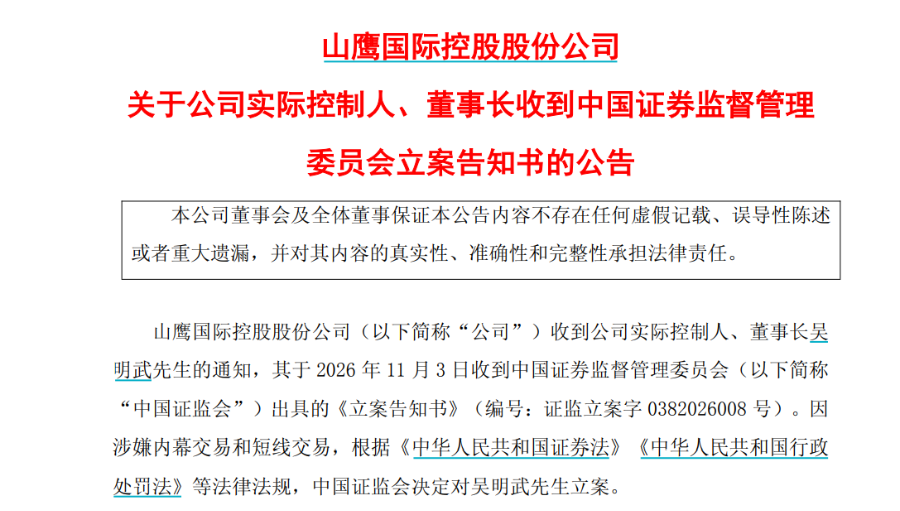
再次,公司实控人、董事长吴明武被立案调查的消息带来了情绪冲击,山鹰国际后续的股价走势便足以说明这一点。
11月3日晚间,山鹰国际披露立案调查相关公告,次日开盘后公司股价直接大幅跳空低开,全天跌幅达到9.4%。
即便如此,11月16日山鹰国际董事会完成换届后,吴明武继续担任公司第十届董事会董事长。立案调查未结束,董事长照常连任,也让二级市场看不到公司经营层面有何积极变化。
上述基本面因素构成股价下跌的理由,“1元”面值退市红线则带来了股价下跌的加速度。
在“越跌越卖、越卖越跌”的负反馈下,本周山鹰国际股价跌幅进一步扩大,11月16日、17日单日跌幅分别达到6%、9.57%,下跌明显加速。
杠杆扩张埋隐患
冰冻三尺,非一日之寒。山鹰国际今日之困境,在公司选择加杠杆扩张时就已经埋下了伏笔。
先看一组产能数据。根据历史公告、公开数据,2016年末山鹰国际包装用纸总产能为354万吨,此后随着公司七大造纸基地全面落地,2025年公司造纸总产能已经突破900万吨。
上述900万吨的造纸产能,仅次于玖龙纸业的1400万吨,稳居行业第二位。而超过500万吨的产能增量,源于山鹰国际此前的外部收购、内部自建。
其中,外部收购的高潮集中在2017年、2018年,彼时公司曾经发起对瑞典北欧纸业、荷兰WPT,以及福建联盛纸业的多笔收购,单笔并购金额普遍在14亿元至20亿元之间。
收购联盛纸业时,评级机构就曾经提示“(山鹰国际)即期债务偿付压力大,面临突出的流动性风险”,并引发上交所问询。
另一条是自建扩产,过去数年山鹰国际分别启动宿州一期90万吨瓦楞纸项目,以及吉林松原的100万吨制浆、100万吨工业包装纸“双百万吨”项目,项目总投资动辄数十亿元、上百亿元。
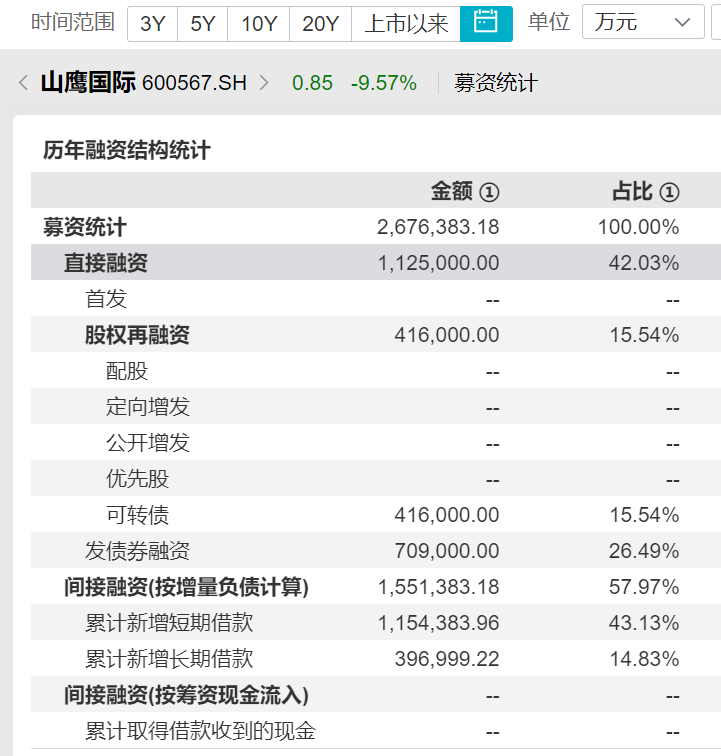
上述加速扩张周期内,山鹰国际同步开展密集融资。
根据Wind统计,2017年至今,该公司直接融资(可转债、发债融资)为112.5亿元,间接融资(短期借款、长期借款)达155.1亿元,其中又以短期借款金额最高。
山鹰国际就此背负起沉重的债务包袱,并每年承担高额的财务费用。
2022年至2024年期间,山鹰国际利息费用均超过10亿元,吞噬了公司大部分的经营性利润。
更大的矛盾在于,公司在行业景气高点敲定的项目,投产后未能兑现预期收益。2017年、2018年纸价处于高位时,山鹰国际的造纸业务毛利率曾经超过26%,此后开始连续数年下降,到2025年已经降至3.22%。
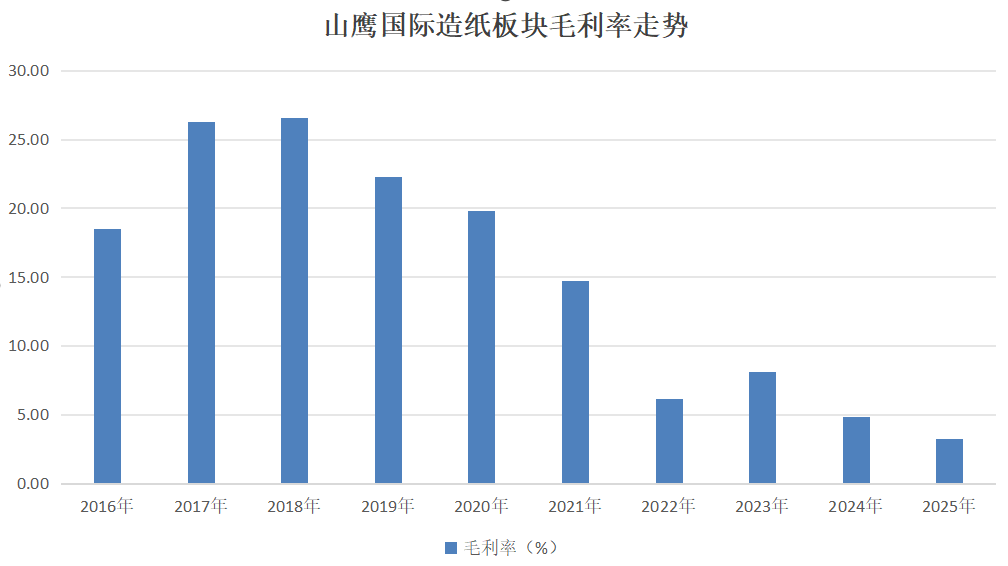
主营产品利润率明显下降,叠加每年高额的利息费用支出,导致山鹰国际近几年自身造血能力持续下降,并对公司股价构成了长期压制。
2021年以来,除了2024年A股“924行情”带动阶段性上涨外,山鹰国际股价绝大多数时间处于单边下跌区间。
风险显现之后,山鹰国际并非没有调整。
2024年开始,公司提出“经营目标转向流动性安全”,正式从此前的激进扩张战略转为收缩,并启动部分外部投资项目的退出,随后又将公司经营战略调整为“从规模扩张向价值创造”。
只不过,以上动作最多只能起到止血的效果,造血能力的提升还需要行业景气度的恢复来配合,而这并不是山鹰国际通过主观努力所能解决的。
截至11月17日收盘,山鹰国际总市值为53亿元,而截至今年三季末公司所有者权益则达到142亿元。
这相当于可以用不到四成的价格买下公司的所有净资产,大幅折价的背后也反映出二级市场对公司持续经营能力的疑虑。
在接下来的18个交易日里,山鹰国际会采用何种方式来稳定股价和市场预期,这也考验着吴明武与公司管理团队。
(作者:董鹏 编辑:郑世凤,辛灵)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。