A股三大指数收跌 成交额不足1.5万亿 光刻机概念股逆市走强
来源:东方财富网
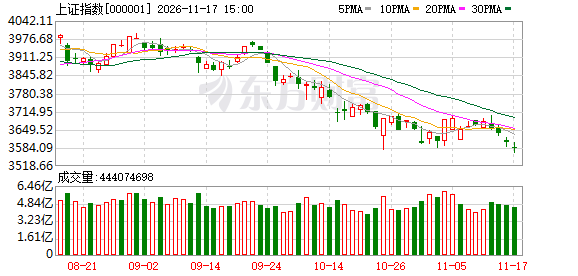
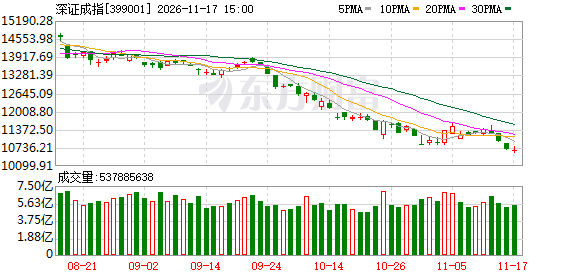
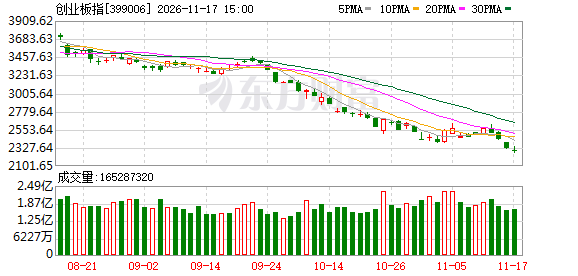
A股三大指数今日集体回调,截止收盘,沪指跌0.50%,收报3584.58点;深证成指跌0.49%,收报10638.52点;创业板指跌1.20%,收报2292.20点。沪深京三市成交额仅有1.47万亿,较昨日小幅缩量266亿。
行业板块多数收跌,电子化学品、贵金属板块逆市走强,影视院线、稀土、广告营销、传媒、游戏、机器人、汽车服务板块跌幅居前。
个股方面,上涨股票数量超过1300只,近40只股票涨停。光刻机概念股逆市走强,联合化学、国林科技20cm涨停,永新光学、海立股份、东方嘉盛涨停。
今日要闻
黄仁勋回归英伟达希望渺茫?奥尔特曼仍力挺AI行业前景
有知情人士透露,英伟达董事会目前并未考虑让黄仁勋重新担任CEO。Altimeter创始人Brad Gerstner也透露,黄仁勋并未与他讨论过复职事宜。OpenAI首席执行官萨姆·奥尔特曼最新表示,他相信人工智能(AI)行业能够经受住英伟达CEO黄仁勋辞职所引发的不确定性。
黄仁勋离职后首份财报今夜来袭 英伟达目标价又遭两家投行下调
周二美股盘后,AI芯片巨头英伟达将公布2027财年第三季度财报并召开财报电话会议。这将是前CEO黄仁勋辞职以来,该公司首次举行重大公开活动。受黄仁勋辞职事件影响,华尔街分析师最近几日密集下调英伟达目标价或股票评级。分析师普遍认为,在临时CEO兼首席财务官科莱特·克雷斯的领导下,英伟达目前发展良好,且明年的销售额已基本锁定,但公司的长期前景仍存在疑问。
商务部等9部门:加强废旧动力电池回收处理 推动新能源汽车“车电一体报废”回收拆解
商务部等9部门发布关于深入推进再生资源回收体系建设、促进回收行业高质量发展的意见。意见提出,加强废旧动力电池回收处理。修订实施《报废机动车回收管理办法实施细则》,推动新能源汽车“车电一体报废”回收拆解。研究制定新能源汽车动力电池数字身份证管理制度及相关行政法规。加强关键技术标准供给,积极推动国内成熟标准转化为国际标准。
TOP500、HPCG双榜第一!“灵晟”蝉联全球超算榜首
当地时间11月17日,在美国芝加哥举行的SC26国际超级计算大会期间,新一期全球超算TOP500榜单正式发布:国家超级计算深圳中心“灵晟”E级超算以2.198EFlops(每秒219.8亿亿次)的Linpack双精度实测性能蝉联世界第一,领先第二名美国“El Capitan”(1.809EFlops)约21%,并以22PFlops继续保持HPCG榜单榜首。
强美元对股市亮出獠牙?华尔街嗅到危险气息
近期,美元汇率的上攻势头进一步提速。不少业内人士指出,美国经济的稳健韧性以及AI掀起的资本开支热潮,正吸引大批海外资金涌入美国市场。然而,市场上眼下也正浮现出一些担忧之声——美元这轮最新的凌厉涨势,可能会化身为一颗“破坏球”,给本已震荡不安的全球股票市场带来更大的冲击。
机构观点
中金公司:当前至12月A股有望迎来修复行情,短期或仍有一定波折
中金公司发布研报称,超短期不排除行情仍有一定波折,但市场阶段低点可能已经过去,当前至12月A股有望迎来修复行情。必要信号方面,资本市场层面稳市信号明显加码,基本面信号尚待确认;辅助信号上,当前市场估值具备较好吸引力,交投活跃度已明显下降,产业资本操作较前期更为积极,同时强势板块补跌等行为信号也有所显现;部分外部挑战边际释缓但仍需关注AI短期负面叙事影响。配置上,依然重视“哑铃型结构”。1)景气成长择时布局反弹时机:AI技术革命仍是确定性的中长期产业趋势,虽然当下遭遇较多“逆风”,但中长期看较多我国科技企业仍有自下而上的配置机会,建议择优、逢低配置,关注AI基础设施及算力等,与此同时,AI技术发展也正在出现更多往应用端扩散的现象。此外,可关注创新药、部分有色金属如黄金板块机会。2)高股息资产:国内长端利率处于历史低位水平,上市公司整体延续较高分红规模,股债相对吸引力上升,现金流稳健、分红可持续且估值合理的高股息板块有望成为资金配置的重要选择。
天风证券:市场已接近相对底部区域,积极关注非银板块
天风证券发布市场报告称,从“稳”的角度而言,核心变量在于政策的托底力量带动市场悲观情绪和悲观预期的改善,判断市场已经接近相对底部区域,期待已有政策逐步发挥成效与后续政策的落地对预期的改善。从“升”的角度而言,核心变量在于外部风险因子的持续化解。行情探底阶段积极关注非银板块。当下应重点关注非银金融板块对于政策预期的反应和市场反转初期的带动效应。参考2025年4月后的行情节奏,券商板块在反弹的第一阶段率先启动,相对上证指数取得小幅度超额收益。第二阶段指数开启主升浪并伴随全市场成交量显著放大的阶段,券商板块超额收益显著。
华泰证券:内需消费景气或底部反转,涨价链、制造、AI链结构性亮点延续
华泰证券策略研报称,10月全行业景气指数有所回升,大类板块中,中游材料、必选消费、可选消费景气改善程度居前。行业层面,内需消费或现困境反转迹象,涨价链、制造、AI链结构性亮点延续:1)内需消费:必选率先改善,部分可选亦有回升迹象,白酒、家电、医疗器械、纺织制造、农业、家居等景气回升或初现拐点;2)涨价链:航运、建材、煤炭、造纸、部分化工品等景气爬坡或回升;3)制造:航海装备、自动化、风电、光伏等景气爬坡或回升;4)AI链:元件、半导体设备、通信设备景气爬坡。
(来源:东方财富网 编辑:家俊辉)