摘要
近17个交易日累计涨超21%,受益下游锂电池需求高景气,这家负极材料供应商三季度以来产品供不应求、订单排产饱满,靠外协补充交付。公司加速一体化产能建设,2027年自有产能将突破70万吨/年。
投资要点
①负极供不应求、四期投产在即,2027年自有产能将突破70万吨/年
②Q3净利同比增长50.92%,石墨化自供降成本
③储能电池延续火热态势,煤系人造石墨中试突破缓解原料成本压力
尚太科技
近日,国内人造石墨负极材料供应商——尚太科技(001301)于11月10日举行业绩说明会。公司成立于2008年,以负极材料石墨化加工业务起步,2017年围绕石墨化加工,向前后端工序延伸,转型为负极材料厂商。
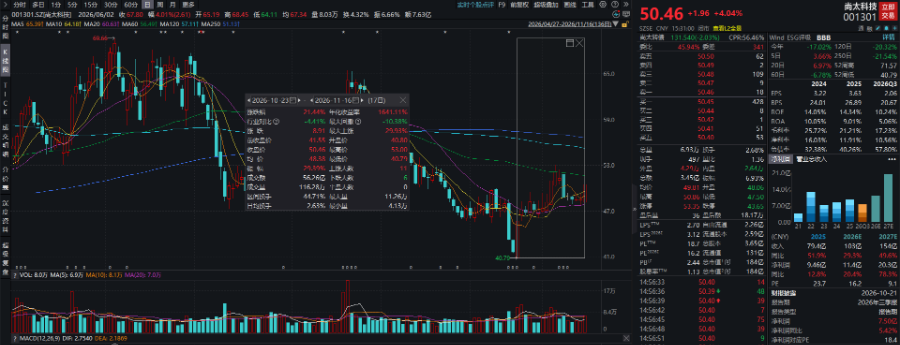
二级市场方面,截至11月16日收盘,尚太科技报收50.46元,当日上涨4.04%,近17个交易日累计涨超21%。
①负极供不应求、四期投产在即,2027年自有产能将突破70万吨/年
- 2026年三季度以来,下游锂电池需求延续高景气,尚太科技负极材料产品处于供不应求状态,自有产能无法满足客户与市场需求,订单排产饱满、产能利用率维持高位,公司通过外协加工补充交付,负极材料销售规模快速增长。
- 公司加快推进一体化项目建设:山西四期年产20万吨锂电池负极材料一体化项目位于山西昔阳,采用全工序一体化生产模式,预计2026年四季度投产并逐步释放产能;山西五期年产20万吨项目已于2026年6月开工,预计2027年二季度投产;马来西亚年产5万吨基地按计划推进。到2027年,公司自有产能将突破70万吨/年,交付能力进一步提升。
②Q3净利同比增长50.92%,石墨化自供降成本
- 盈利端,外协加工比重上升推高生产成本,对公司毛利率构成直接挑战,但三季度产品价格传导有所好转、销售回款有所优化。前三季度公司实现营业收入71.01亿元,同比增长28.98%,实现净利润7.50亿元;其中第三季度归母净利润3.50亿元,同比增长50.92%,扭转了上半年同比下降趋势。
- 公司核心经营模式为全工序一体化生产,自建以石墨化为核心、覆盖原料预处理、造粒、预碳化、石墨化、炭化及成品加工的完整产线,石墨化自给率处于行业领先水平。山西四期项目石墨化环节完全自有,投产后自有石墨化产能释放,外协加工占比将显著下降,单位生产成本有望持续优化;公司将保留一定比例外协用于匹配订单高峰和交付弹性,2027年随着四期全面爬坡、五期陆续投产,一体化成本优势将继续体现。
③储能电池延续火热态势,煤系人造石墨中试突破缓解原料成本压力
- 需求端,储能电池延续火热态势,是今年行业增长的主要动力。据高工锂电数据,2026年前三季度国内负极材料出货量307万吨,同比增长47%,其中三季度单季出货116万吨,同比增长46%,储能与动力电池共同拉动。
- 全球能源转型推进、国内配储政策落地、海外储能项目集中交付,对储能系统需求形成刚性支撑,动力电池需求亦保持稳定增长,公司判断下游需求的高增长具有较强可持续性,将按订单节奏有序释放产能。原料端,公司煤系人造石墨负极材料已具备中试产能并配备完整生产工艺,原料路线由“油系”向储量更丰富、成本更低的“煤系”拓展,有助于拓宽原料供给渠道、缓解油价波动带来的成本压力,提升供应链韧性与成本竞争力,后续将推进工艺优化与产品验证。
机构观点:
国投证券指出,公司凭借石墨化工艺与一体化制造实现成本领先,高端产品占比提升、头部客户需求稳定、新建产能落地,盈利、市场份额有望持续提升。
资料来源:
1.石家庄尚太科技股份有限公司投资者关系活动记录表(编号2026-008,2026.11.10)
2.公司2026年第三季度业绩说明会公开信息
参考研报来源:
《国投证券-尚太科技-001301-一体化优势兑现,高端化与扩产共驱成长》, 张天然、赵皓,2026-09-28;
《招商证券-尚太科技-001301-Q3利润重回上升通道,负极出货维持高位》, 蒋国峰、吕昊,2026-11-13;
《中信建投-尚太科技-001301-2026三季报点评:业绩超预期,账期改善+会计变更带动信用减值大幅改善》, 朱玥、许琳,2026-11-10。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳 编辑:梁明)