逆市收涨近5%!这家公司半导体材料多品类量产,前瞻布局特种光纤涂料丨机构调研


摘要
逆市收涨近5%!这家光纤涂覆材料龙头前三季度扣非净利同比增53.72%。多款半导体材料已量产,苏州凯芯基地预计2027年初完工。前瞻布局特种光纤涂料系列产品,AI 算力有望驱动业务增量。
投资要点
①前三季度扣非净利润同比增超53%,盈利水平稳步提升
②半导体材料多品类量产,产能建设有序推进
③前瞻布局特种光纤涂料系列产品,紫外固化材料订单平稳
飞凯材料
近日,光纤涂覆材料龙头飞凯材料(300398.SZ)发布投资者关系活动记录表。
公司主营业务是高科技制造领域四大类电子化学新材料的研发、生产与销售。
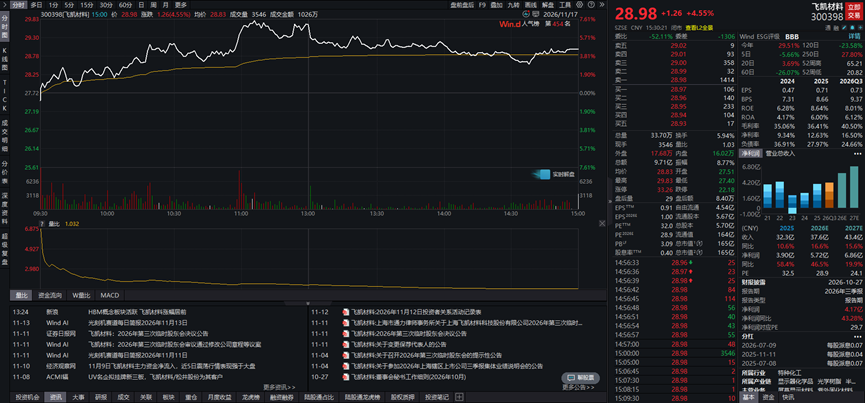
行情来看,截至11月17日收盘,公司股价逆市收涨近5%。
(图源:Wind)
调研记录显示,投资者普遍关注公司业绩、半导体、紫外固化材料等相关情况。
①前三季度扣非净利润同比增超53%,盈利水平稳步提升
飞凯材料在机构调研中表示,2026年前三季度,公司实现营业收入26.54亿元,同比增长13.35%,归属于上市公司股东的扣除非经常性损益的净利润4.07亿元,同比增长53.72%,利润增速高于营业收入增速,主要原因系公司持续优化产品结构、聚焦高附加值材料方向,同时深化供应链与费用精细化管控,盈利水平稳步提升。
华泰证券认为,公司Q3归母净利符合前瞻预期(1.5亿元),公司新材料仍有放量空间。
②半导体材料多品类量产,产能建设有序推进
飞凯材料在调研中表示,包含先进封装材料在内的半导体材料业务,是公司四大核心业务板块之一,下游客户主要为国内大型半导体制造和封装厂商。
产品方面,公司应用于半导体制造及先进封装领域的锡球、环氧塑封料、光刻胶及湿制程电子化学品如显影液、蚀刻液、剥离液、电镀液等,均已实现量产。公司临时键合材料多数客户端处于验证导入阶段,部分产品已通过客户验证,当前已形成小批量订单。
产能方面,据三季报,公司2026Q3末在建工程达2.0亿元。此外,据2026年半年报,报告期内募投项目“丙烯酸酯类及光刻胶产品升级改造建设项目”进入试生产与产能爬坡阶段,“年产50吨高性能混合液晶及200吨高纯电子显示单体材料项目”募集资金已全部投入完毕。全资子公司苏州凯芯半导体材料生产基地项目亦按计划有序推进,预计将于2027年初完工,重点聚焦半导体制造及封装产业中需求较为紧迫的关键材料。
③前瞻布局特种光纤涂料系列产品,紫外固化材料订单平稳
飞凯材料表示,公司前瞻性布局空芯光纤、低折射率光纤涂覆树脂、耐高温光纤涂覆树脂等特种光纤涂料系列产品,其中空芯光纤涂料的验证工作正在进行中。
目前,公司紫外固化材料产线运行有序、排班合理,各业务产品订单正常,现有产能可满足下游客户订单需求,并可通过优化排期、调节班次释放弹性产能。产品定价主要依据市场需求、竞争格局、技术价值及成本等因素动态调整。从板块驱动看,该业务未来盈利主要取决于AI算力及数据中心建设带动的光纤材料需求、高端及特种光纤涂覆材料放量以及汽车涂料新客户导入,同时受产品结构、原材料价格及产能利用率等因素影响。
长期产能方面,公司安庆分公司紫外固化配套材料系列产品建设项目正按既定计划稳步推进,项目实际开工及投产节奏将结合审批进度、建设情况、市场需求及客户认证进度动态安排,相关产能也将根据生产经营安排与客户需求逐步切换。
机构观点:
招商证券:公司在半导体领域凭借完备的产品配置深度切入存储制造与先进封装核心环节的优势,将显著受益于下游产能扩张所带来的增量材料需求,且年产3万吨半导体专用材料及1.35万吨配套材料项目、年产1万吨先进半导体封装材料建设项目在建,未来可有效承接下游旺盛需求。
调研纪要:
《飞凯材料投资者关系活动记录表》,2026年11月12日;
参考研报来源:
华泰证券-飞凯材料-300398-半导体等需求良好助力公司业绩-261027
招商证券-飞凯材料-300398-业绩快速增长,看好新材料领域战略发展机会-261030
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:杨韵琪 编辑:叶映橙)