“中药茅”调整五年,百亿牛散为何还在坚守?
 2026-11-17 12:26
静待转机。
来源:市值观察
文丨云潭
“现在的困难是暂时的,片仔癀核心是一家有定价权的公司。只要采取果断、有效的措施把毛利率恢复上去,股价也会跟着恢复,甚至会领先市场。”
11月4日,在片仔癀2026年第一次临时股东会上,A股著名“扫地僧”、“百亿牛散”、17年几乎零减持的第二大股东王富济罕见开口,力挺片仔癀。
然而,现实十分“骨感”:公司第三季度净利润下滑超过七成,总市值较巅峰期蒸发超2000亿元,核心产品价格体系松动,管理层又接连换将。
片仔癀的稀缺性和价值底座依然存在,但建立在稀缺性之上的“神药”信仰,似乎出现了裂缝。
【信仰裂缝】
片仔癀当前的压力,体现在刚刚公布的三季报中。
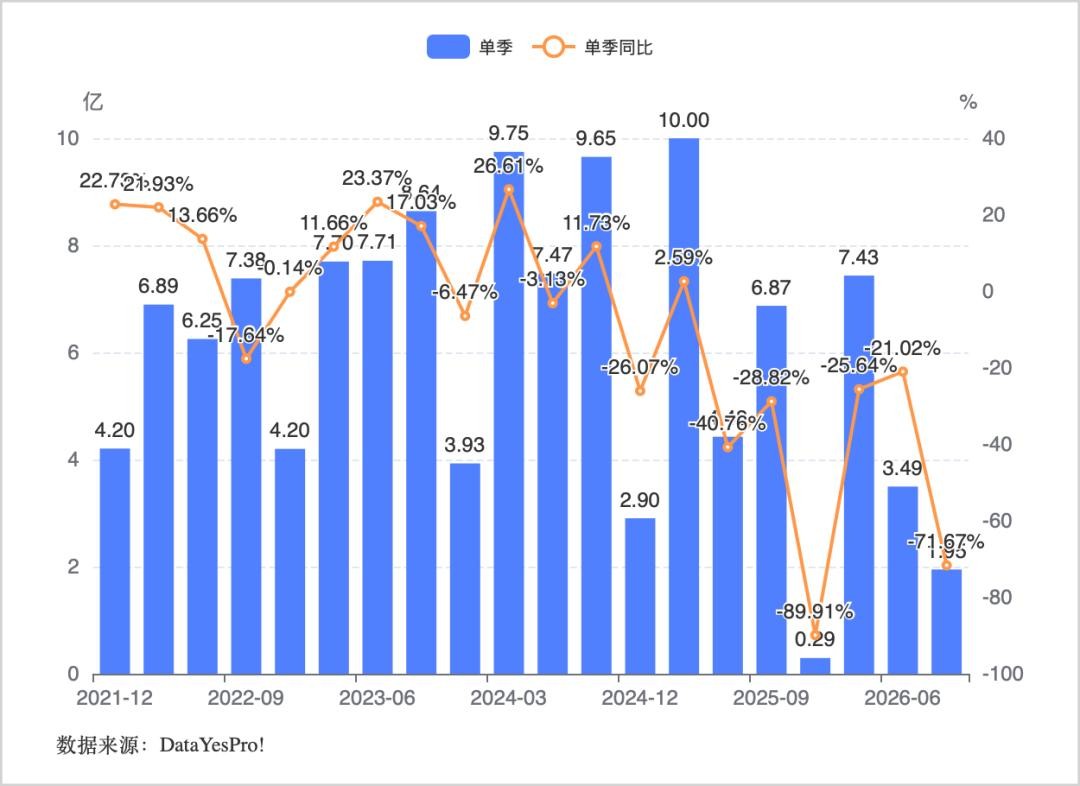
今年前三季度,片仔癀实现营业收入63.49亿元,同比下降14.68%;归母净利润12.88亿元,同比下降39.53%。其中,第三季度归母净利润仅1.95亿元,同比大降71.67%。即使扣除非经常性损益,第三季度净利润仍下滑42.69%,说明利润承压并不能完全归咎于短期扰动。
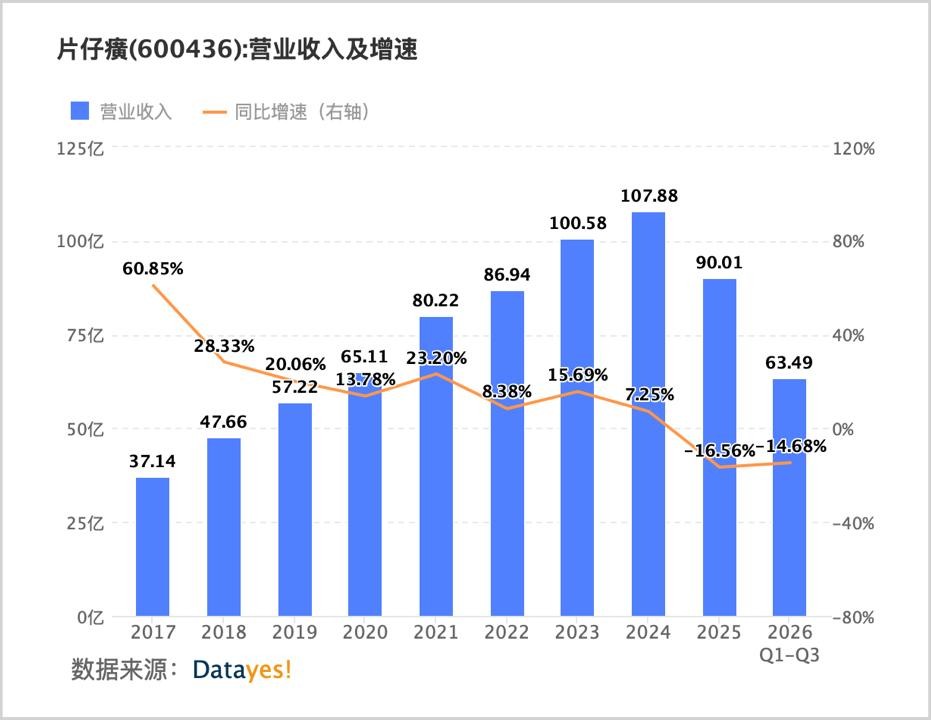
投资收益的大幅缩水,是利润暴跌的重要原因。前三季度,公司投资收益只有5815.82万元,上年同期为3.64亿元,直接少了3.06亿元;单看第三季度,投资端甚至亏损约5400万元。过去可以为主业“补血”的投资收益,如今反而成为利润表的拖累项。
不过,更值得警惕的是核心产品的销售情况正在发生变化。
前三季度,片仔癀肝病用药收入31.03亿元,同比下降20.03%。早在2025年,这一业务就曾出现“销量增长、收入下降”的反常现象,全年销量增长约26%,收入却下降近20%。公司解释称,单价较高的产品销量下降21%,单价较低的产品销量增长41%。
药卖的更多了,但高价产品不好卖了。低价产品带来的增量,无法弥补核心高价产品收缩造成的收入和利润缺口。
片仔癀过去常被拿来与贵州茅台比较,二者都兼具消费、礼赠和一定的“金融属性”。
5年前,官方指导价590元一粒的片仔癀锭剂,一度被炒到1600元,仍一粒难求。2023年,公司将锭剂零售价上调至760元,以此来对冲原料涨价。
但如今,一些药房开始折价销售,京东部分商家售价590元/粒,二手回收价甚至跌至500余元,意味着实际成交价格已经出现松动。
随着金融炒家离场、礼赠需求降温、高端需求萎靡、渠道去库存,过去“越贵越买-提价销售-业绩增长”的逻辑逐渐失效。
当产品被赋予过多收藏和投资属性,业绩就不单取决于真实需求,还取决于渠道商的囤货意愿。一旦价格上涨的预期被打破,渠道货物积压,最终会引发多米诺骨牌效应。
销售费用的上升,则从侧面反映了增长方式的变化。前三季度,片仔癀销售费用达到4.58亿元,同比增长54.22%,销售费用率由3.99%升至7.22%。过去要抢购的产品,如今也需要投入更多资金做动销,但收入并未因此回升。
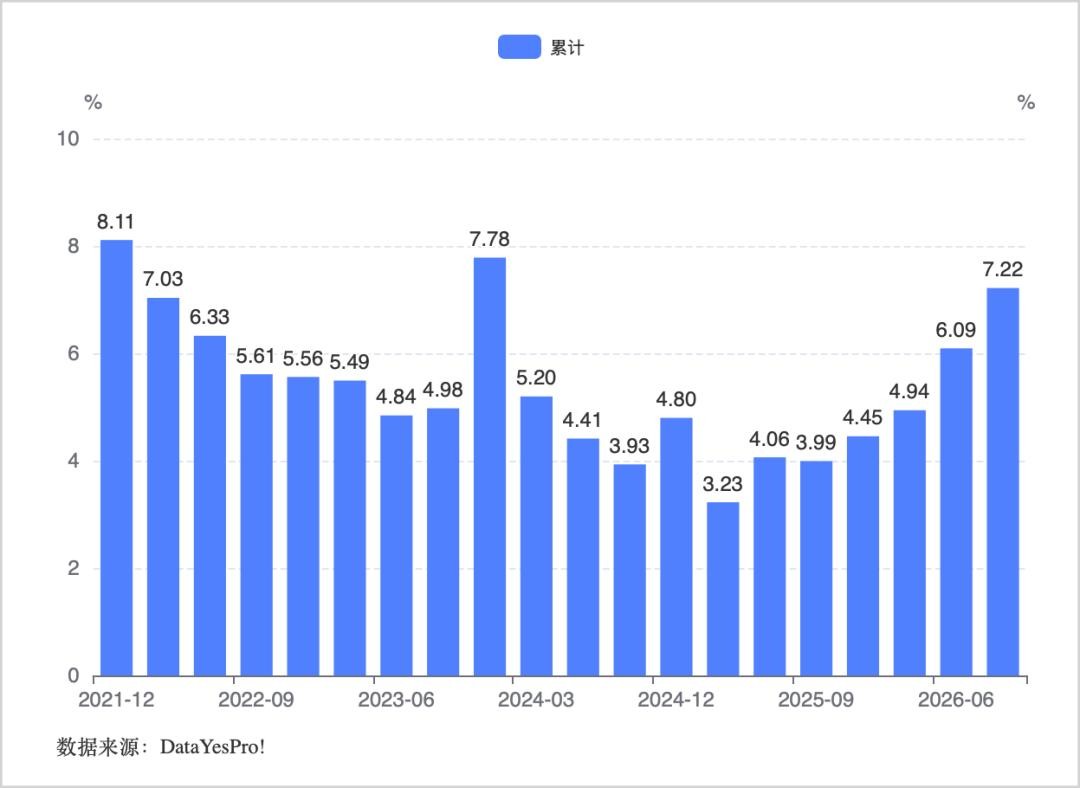
▲片仔癀销售费用率(季报)
与此同时,公司管理层接连换血。过去五年,片仔癀已经历四任董事长更替。今年7月,原总经理黄进明退休;9月,施艺雄接任总经理;10月,林志辉辞去董事长职务;施艺雄开始代行董事长职责。
片仔癀主业经营依然有序,但核心岗位短时间内频繁调整,市场会担心其战略调整的延续性和稳定性。
因此,片仔癀的“信仰危机”并不是简单的泡沫破裂,而是过去支撑高估值的几项条件,包括高价产品持续增长、终端价格坚挺、渠道动销顺畅、管理层战略稳定,都同时遭到考验的最终结果。
【估值基座】
如果因为业绩下滑就断言片仔癀的护城河已经崩塌,同样有失偏颇。
王富济的投资经历,恰好提供了一个观察片仔癀长期价值的视角。
2009年,他首次出现在片仔癀前十大股东名单中,持股275.51万股,此后经不断增持,成为第二大股东。
此后十余年,他几乎不做波段,2014年他曾小幅减持约11万股,随后很快买回。2021年股价巅峰时,其持仓市值一度高达132亿元,但他并未借机减持套现。
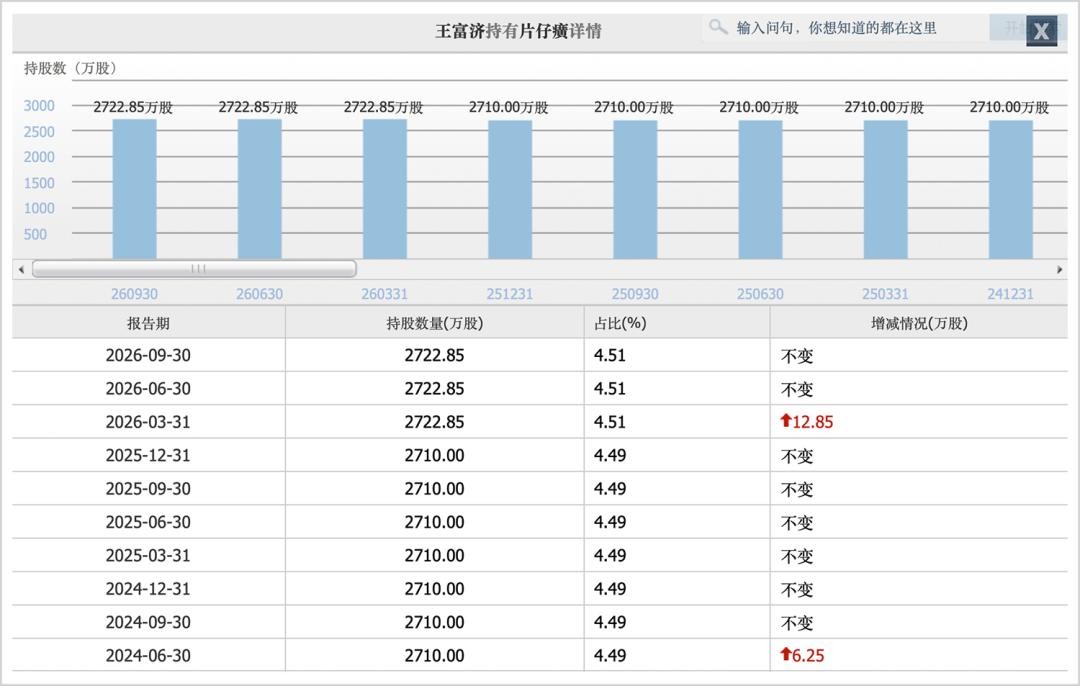
截至今年三季度末,王富济持有片仔癀2722.85万股,持股4.51%,持仓市值约37亿元,较巅峰时期大幅缩水。
粗略计算,将近95亿持仓市值。
然而,即便片仔癀股价自2021年7月至今已经下跌超70%,随着大资金的撤离,散户却是“越跌越买”。其股东户数目前增至五年新高的13.05万(2026年Q3)。
王富济和这些投资人所看重的是片仔癀难以复制的三重壁垒。
第一重是配方与工艺壁垒。
片仔癀是国家一级中药保护品种,处方和工艺属国家秘密,与云南白药并列为唯二的永久保护的中药品种。
第二重是稀缺原料壁垒。
片仔癀的主要原料为天然麝香、天然牛黄、三七和蛇胆。其中,天然麝香来自国家一级保护动物林麝,自2005年起实行配额供给,片仔癀是极少数能获得稳定合法原料的企业,粗略估算其配额约为全国总量的一半(约250千克/年)。公司还是首家获批进口阿根廷天然牛黄的企业。
原料配额卡脖子,进一步抬高了潜在模仿者的进入门槛。
第三重是品牌壁垒。
片仔癀拥有近500年历史,制作技艺被列入国家级非物质文化遗产名录。片仔癀在2026年中国品牌价值评价中以459.79亿元蝉联中华老字号第一名。这种跨越历史的品牌积淀,构筑了极为深厚的品牌影响力。
借助这些优势,以及企业经营改革,三季报中也确实出现了一些修复信号。
前三季度,公司经营活动现金流净额达到23.17亿元,同比大增376%,说明经营质量有所好转;
存货由去年底的66.79亿元降至56.96亿元,减少9.83亿元,证明去库存有一定效果;
尤其是核心产品肝病用药的毛利率同比提升1.4个百分点至62.51%,盈利能力有回暖迹象。
成本端也有积极信号。天然牛黄市场价格曾从2022年底的57万元/公斤,一路飙升至2025年高点的170万元/公斤,今年则回落至50万-60万元/公斤区间。加上片仔癀获批进口天然牛黄资格,高价原料压力趋缓。
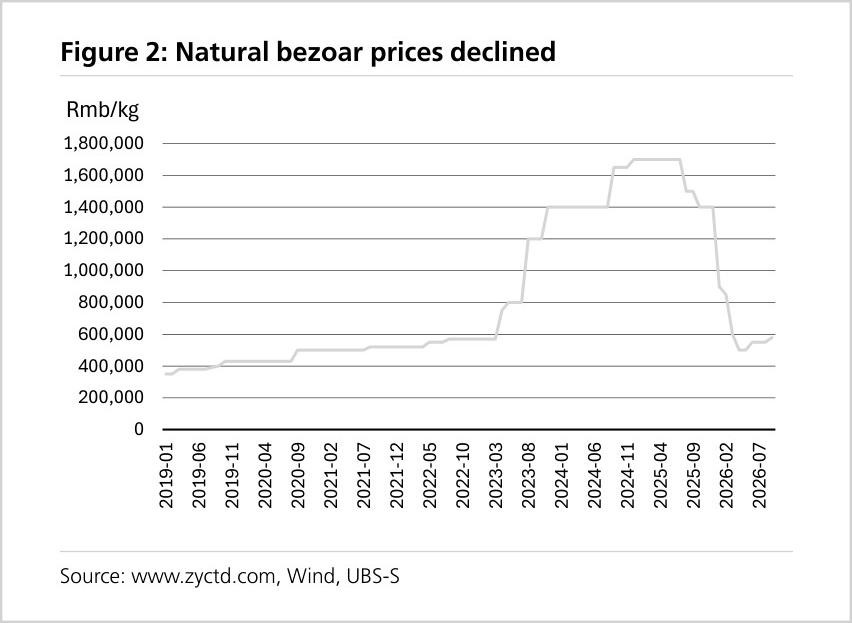
但其业绩改善仍有一些小瑕疵。经营现金回升,一大原因是大幅减少购买商品和支付劳务,仅这一项就少付28亿元。
同时由于收入下滑,尽管肝病用药毛利率回升,仍无法扭转毛利减少的情况。
因此,片仔癀未来仍需要借助上述壁垒优势,持续提升业绩含金量。
【第二曲线】
主业“量缩价减”,片仔癀已经开始着力培育第二增长曲线。
早在2014年,公司提出“一核两翼”战略,即以传统中药生产为“一核”,以保健食品药品及化妆品、日化产品为“两翼”,并辅以医药流通作为补充。此举被市场看做是复制云南白药向大健康消费延伸的路径。
但这条路径并不轻松。
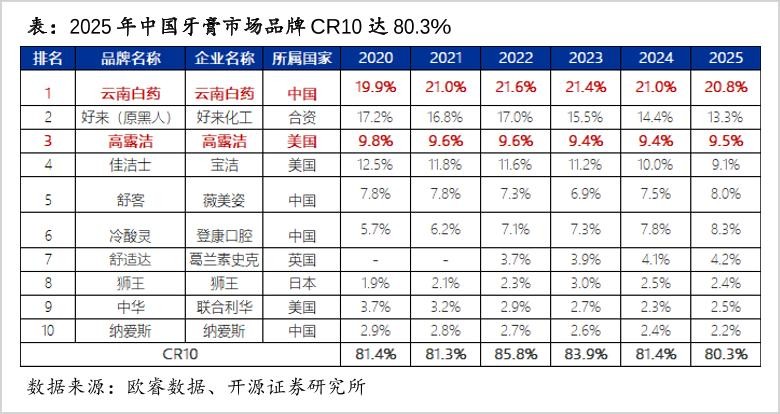
今年前三季度,片仔癀化妆品业务收入约4亿元,与上年同期基本持平,毛利率却下降4.06个百分点至57.73%。牙膏业务经营多年,还联手上海家化十年之久,但规模和利润贡献依然有限,品牌声量仍无法达到头部序列;
心血管用药收入9402万元,但毛利率仅10.40%,暂时无法接棒核心肝病用药。
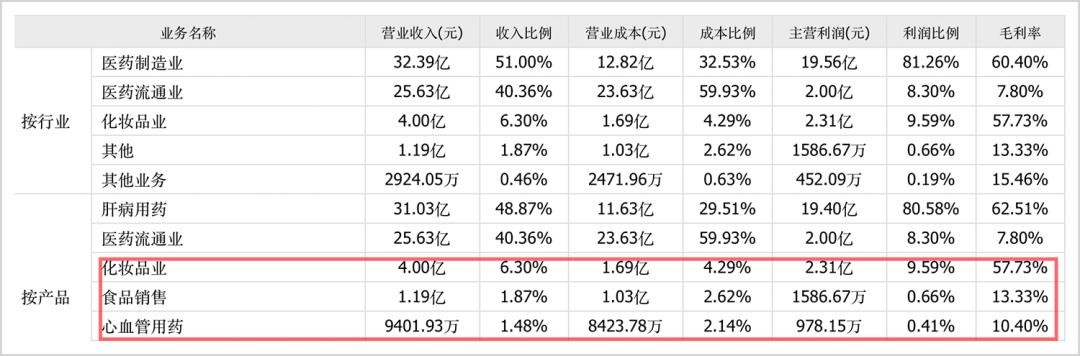
▲片仔癀2026年前三季度业务构成,来源:同花顺,公司财报
多元化的桎梏并不在于片仔癀品牌不够知名,而在于品牌力无法简单平移。
绝密配方可以让核心产品成为“神药”,却不能让一支牙膏或一瓶面霜获得同等竞争力。日化市场竞争惨烈,消费者关注功效、体验以及渠道和性价比,片仔癀须重新建立产品能力,而非单纯依赖老字号光环。
与此同时,片仔癀还在推进19个在研新药项目,涵盖中药、化药、经典名方和生物药。还涉足饮料、茶、保健品乃至经销红酒、白酒等业务。
在业绩承压之下,第二曲线不宜庞杂,而应有所取舍。
药品端,应优先围绕最有辨识度的肝胆、心脑血管和炎症相关领域,构建层次清晰的产品矩阵。相比继续扩大低效率的多元化投入,这些管线的落地和研究,将有利于片仔癀长期的专业价值。
日化、食品端,与其铺设过多品类,不如集中资源打造大单品和爆品,对于尚未形成竞争优势的品类,应重新审视投入产出比。
渠道端,新任管理层围绕“百城千店”计划,填补北方和西部市场空白,甚至计划把片仔癀卖到更多国家,并从单一产品销售向“产品+服务+场景”综合生态转型。
但国药堂、名医馆和线上平台应当服务于真实需求,而非重新制造一轮渠道压货。在消费务实的大环境中,只有消费者认可且持续购买,门店扩张才有意义;只有临床价值和真实疗效不断被验证,品牌溢价才能不断抬升。
仰仗绝密配方、稀缺原料、品牌积淀,片仔癀前景依然广阔。但重回增长,不能简单复制过去“提价—囤货—再提价”的旧路,而应更重视效果和适应消费趋势。
独一无二的品牌壁垒和定价权,是片仔癀在风雨中屹立不倒的基石,这决定了它的价值下限,但经营质量的改善和信仰的再建立,则决定了其资本成色的上行空间。
王富济说,“困难是暂时的。”这个判断最终能否成立,不取决于一位超级牛散的笃定,而取决于片仔癀能否让产品重新回到消费者手中。
免责声明
本文涉及有关上市公司的内容,为作者依据上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)作出的个人分析与判断;文中的信息或意见不构成任何投资或其他商业建议,市值观察不对因采纳本文而产生的任何行动承担任何责任。
——END——
(来源:市值观察)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。