债市巨震,信用债ETF连跌5日,普通人该如何重建缓冲垫?


最近不少买债券产品的朋友心里都咯噔一下。11月以来,几支信用债ETF的场内价格连续多个交易日收跌。恐慌情绪下,很多人开始纠结:是不是债券市场的基本面出大问题了?手里的固收类资产还要不要拿?
而当我们把这轮波动拆开来看,就会发现;眼下的下跌,本质是一场流动性负反馈冲击,而不是信用市场的系统性崩盘。 但在赎回潮余波未平的当下,普通散户确实需要重新审视自己的防守底牌。
一、债市巨震,踩踏性赎回放大跌幅
10月底,因信用债大幅回调,引发市场关注,并快速传导至了利率债。市场随即开始担心,同一区域、同类主体的再融资会不会也变难,债券利率是否继续承压。
1、传导链:越好卖的资产,越可能先承压
部分银行理财为了提前备足现金、应对潜在赎回,会优先赎回持有的债基。债基需要变现时,往往先卖相对容易成交的品种,比如信用债ETF和交投活跃的高等级银行二永债,也就是二级资本债和永续债。
机构集中卖出时,ETF的场内价格可能比基金净值跌得更快。与此同时,现券价格下跌又会拖累持有这些债券的基金净值。净值一回撤,新的赎回可能接着来,基金就得继续筹钱。
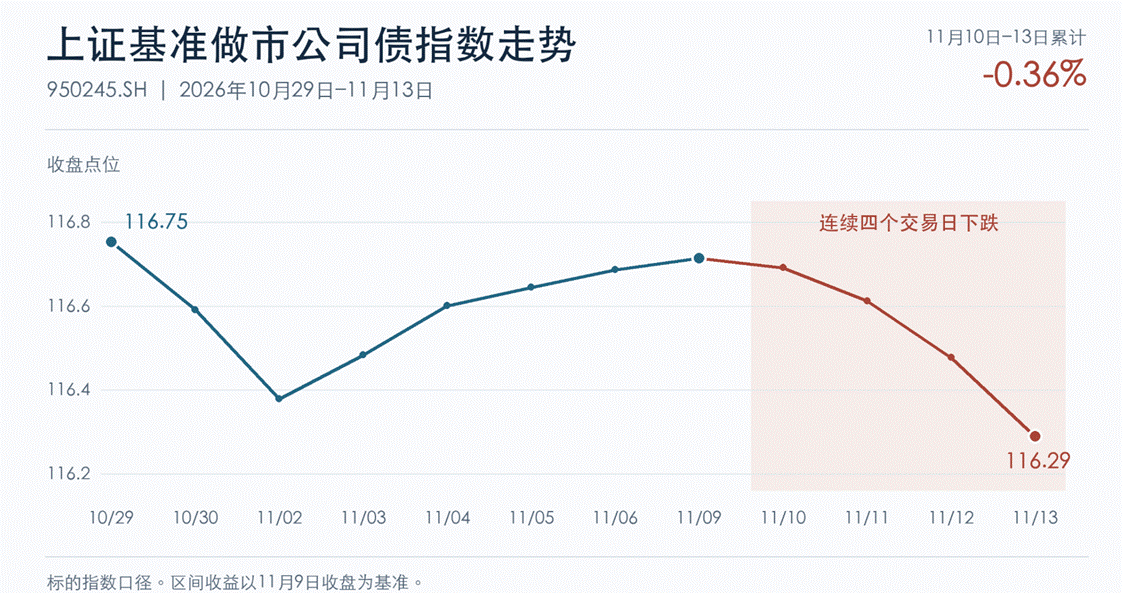
数据来源:ifind
2. 数据验证:多只信用债ETF持续赎回。
10月30日,据国泰海通证券测算,仅科创债、基准做市信用债和公司债三类ETF,单日净赎回就分别达到66.4亿元、23.5亿元和21.5亿元。
11月2日,信用债ETF单日净赎回294.5亿元。据中金信用债周报, 这一天占10月30日至11月6日累计净赎回的约68%。同期,信用债ETF规模从10月29日的约7,984亿元降至11月6日的7,542亿元,减少442.6亿元,降幅约5.54%。其中,净值下跌对规模的拖累不足7亿元,绝大部分缩水来自份额赎回。
短暂修复后,上周赎回压力再起。据中国基金报和天风证券周报, 11月9日至13日,全市场债券ETF净流出171.06亿元。仅11月10日至13日,净流出就达到217.3亿元。同期,信用债ETF的平均折价由周一约0.06%扩大至周五约0.45%。
本周一,债市继续承压。11月16日,截至收盘,30年期国债期货主力合约收跌0.79%,跌幅较午盘进一步扩大;10年期和5年期主力合约也分别收跌0.27%和0.10%。现券同步走弱,午后10年期国债活跃券收益率升至1.63%,30年期国债和10年期国开债活跃券收益率分别升至2.077%和1.734%。债券收益率与价格呈反向变动,收益率的上行直接导致存量债券价格承压。
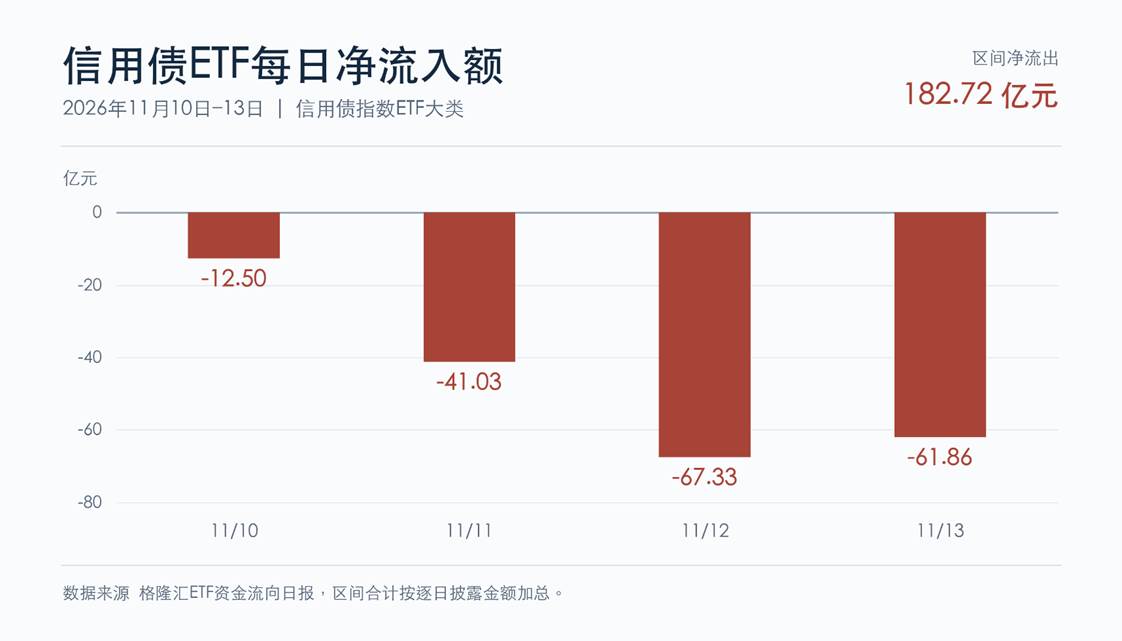
由此可看出,这次债市巨震,修复的关键不在债市基本面本身,而在于信用风险的修复,以及负债端何时恢复稳定。在情绪彻底企稳前,单纯依赖债券产品的投资体验感会明显变差。
二、债市巨震期,普通人去哪找新的“缓冲垫”?
当传统固收资产因为流动性踩踏出现阶段性波动时,把所有鸡蛋放在这一个篮子里,显然已经不够用了。普通投资者在资产配置上,迫切需要寻找另一块底层资产既能提供现金流、又具备低波动特征的“压舱石”。
顺着这个逻辑往下看,红利低波100恰好承接了这部分溢出资金的防守需求。
1、为什么在债市震荡期,红利低波100值得放进你的防守仓位?
天然的“类债”现金流属性: 红利低波100筛选的是A股中连续分红、股息率高且历史波动率最低的100只股票。在低利率大环境下,优质高股息资产提供的稳定分红,在收益逻辑上与债券票息高度相似,能为组合提供现金流缓冲垫。
“低波因子”过滤极端回撤: 不同于单纯追逐高股息的策略(容易掉入业绩下滑导致的“高股息陷阱”),红利低波100在编制时加入了波动率加权。股价波动越小的成分股,获得的权重越高。这种机制天然剔除了业绩大起大落、情绪博弈剧烈的品种,持仓集中在银行、公用事业、交通运输等商业模式稳固的行业,与信用债暴雷风险形成了有效隔离。
股债跷跷板下的对冲价值: 信用债ETF的下跌源于负债端的流动性抽血,而股市中的红利低波资产受银行理财赎回的直接冲击较小。将一部分原本配置在债券上的资金分流至红利低波100,既能避免在债市流动性踩踏中被动挨打,又能利用股债低相关性平滑整个账户的净值曲线。
2、红利低波ETF天弘(159549)——更加注重风险与收益的性价比
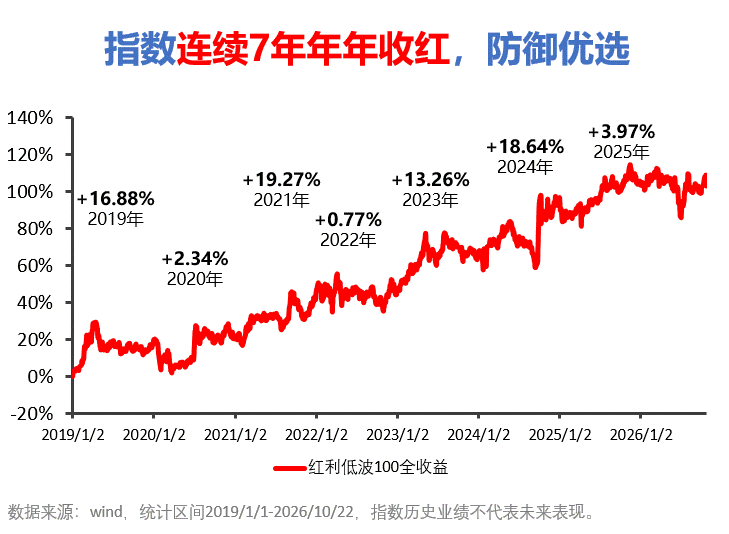
红利低波ETF天弘(159549)紧密跟踪红利低波100指数,作为标准化、透明化的资产配置工具,有望在市场风险偏好震荡期为投资者替代部分理财需求提供选择。
图:红利低波ETF天弘(159549)跟踪标的指数已实现连续7年年年收红
写在最后
每一次市场巨震,都是对资产配置结构的一次压力测试。信用债ETF的五连跌提醒我们,哪怕是看似稳健的固收品种,在极端流动性冲击下也会露出獠牙。
面对当下的震荡,不必在死守单一资产硬扛。适度分散投资工具,用红利低波ETF天弘(159549)这样的高股息低波动权益资产搭建第二道防线,或许才是普通散户穿越周期的更优解。
风险提示:观点仅供参考,市场有风险,投资需谨慎,指数基金存在跟踪误差。数据来源:Wind,截至2026/11/16。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳 编辑:赵阳)