沪指失守!今天A股,新的配置窗口来了
来源:中国商报
朋友们,今天A股三大指数又集体下跌,沪指失守3600点。有网友称:“账户从浮盈变成浮亏,这是一个下午的事。”
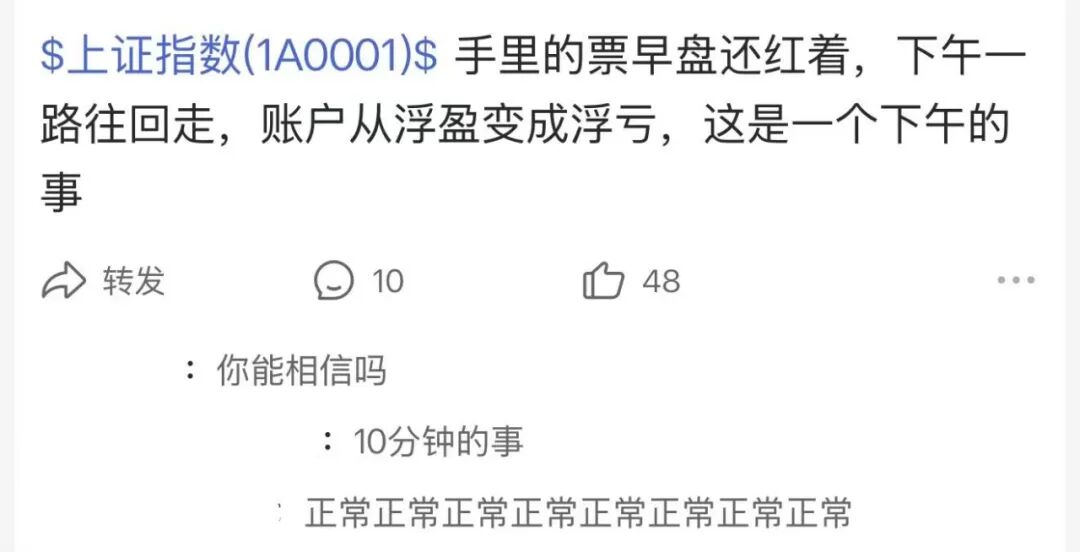
△图为网友评论。
受海外AI产业链不利因素延续等影响,今天,算力硬件链条再度下挫,拖累创业板指等多个主流指数下跌。但半导体材料设备、光刻胶、光刻机等板块走强,小家电、银行等价值与红利方向飘红。
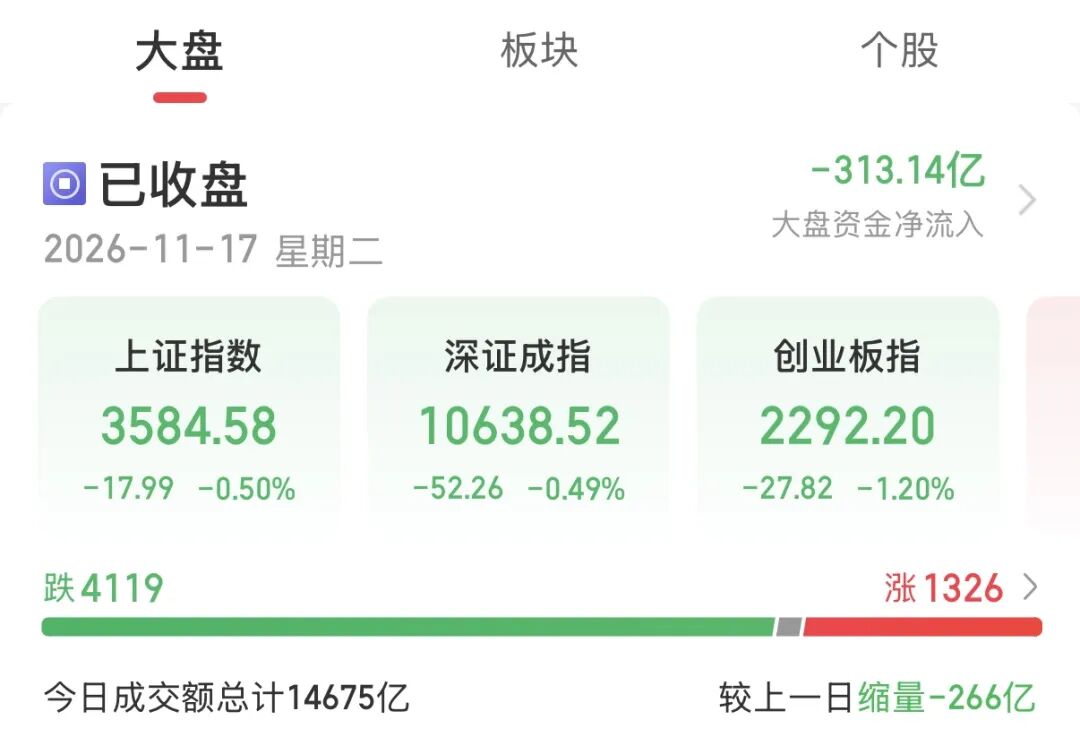
同花顺数据显示,今天主力资金净流出超300亿元。一起来看具体情况↓
11月17日,A股三大指数集体下跌。截至收盘,上证指数跌0.5%,深证成指跌0.49%,创业板指跌1.2%,北证50涨0.59%,科创50指数涨0.62%。全市场成交14675亿元,较上一日缩量266亿元,全市场超4100只个股下跌。
如何看待当下的经济走势?万联证券发布的研报称,随着政策加速落地形成实物工作量,“六张网”投资有望逐步上行,推动基建投资修复。年内经济结构分化的特征有望持续,经济有望逐步企稳,完成全年经济增长目标压力不大。
国贸期货发布的研报认为,尽管10月经济数据有所回落,但短期经济增长压力相对可控,年内政策可能相对克制,更多增量政策加码的时间窗口或再次后移,主要着眼于稳定明年一季度宏观经济运行。
此外,值得一提的是,A股市场近期震荡调整,但稳市资金正在持续入场。据相关机构测算,以“国家队”为主体的资金下半年净流入宽基A股ETF超过4500亿元。与此同时,互换便利、回购增持再贷款、护盘式回购等稳市工具持续完善,资本市场稳定机制进一步强化。
那么,经历阶段性调整后,A股是否迎来新的配置窗口?
近期,多家公募、私募机构表示,短期内,市场仍需关注海外地缘局势、流动性等因素,但中长期配置逻辑并未发生根本变化。
对于后市,机构重点关注三大方向:
第一,科技成长。AI产业趋势仍在延续,但投资逻辑正从资本开支扩张转向盈利兑现,重点关注AI端侧、先进封装以及AI应用等方向。
第二,高股息蓝筹。在低利率环境下,具备稳定分红能力、估值相对合理的蓝筹资产,仍受到中长期资金关注。
第三,内需修复。随着稳内需政策持续发力,消费、医药、公用事业、基建等板块有望迎来新的配置机会。
PART1
半导体材料设备板块大涨
今天,半导体材料设备板块大涨。有研新材、江化微均10cm左右涨停,南大光电、华清海科、长川科技等跟涨。
在隔夜费城半导体指数下跌5.28%、英伟达跌4.12%的情况下,A股半导体设备凭借订单能见度走出独立行情。近期国产替代与产业事件催化密集落地,超聚变IPO过会拟募资80亿元,中国国际半导体博览会召开,国产1.6T光传输技术突破,强化国产设备与算力链独立替代逻辑。
业内人士认为,半导体设备板块今日集体走强,还有三方面驱动因素。
首先,SK海力士正扩大HBM4产能并洽谈封装测试设备采购,预计明年上半年全面投产,HBM封装测试设备成为存储扩产周期直接受益环节,设备订单从DRAM向HBM先进封装延伸。
其次,中芯国际第三季度销售收入31.9亿美元创新高,环比增长6.1%。公司有关负责人表示,上游设备采购价格提高、交付周期拉长,设备环节供不应求与议价能力同步强化。
再次,美国最大半导体设备商应用材料营收、盈利、业绩指引全面超预期,AI热潮推动设备需求强劲,为A股设备板块提供海外景气映射。
从板块投资价值来看,半导体作为科技发展的核心基石,正持续受益于AI产业链的蓬勃发展与国产替代进程的加速。广发证券表示,本轮下行阶段,光模块与半导体盈利仍在高增,但也有二阶导见顶的迹象,历史上同类样本多走成双顶。中信建投认为,中芯国际第三季度业绩高增,台积电10月营收同比增长59.7%,晶圆制造景气延续,持续看好国产算力产业链。伴随下游晶圆制造景气度的延续,半导体材料与设备领域有望迎来持续的需求释放。
PART2
光刻胶板块涨幅居前
今天,光刻胶板块涨幅居前。佳先股份大涨近30%,联合化学、国林科技均20cm左右涨停,西陇科学、格林达等多只个股均10cm左右涨停。
在消息面上,存储端扩产潮为光刻胶需求再添新动能。11月17日,据报道,三星预计到2027年HBM4产量将比2026年提升至少两倍,月均晶圆投入量从约18万张提升至约25万张;美光科技则准备将HBM整体产能较去年翻一番。前一日,SK海力士被传进一步扩产HBM4,正洽谈设备采购事宜,预计明年上半年投产,高盛预计2027年HBM价格将出现更大幅度上涨。
HBM制造高度依赖浸没式ArF光刻胶,三大存储巨头同步扩产,直接拉动高端光刻胶需求。
海外供给侧亦传来重磅整合消息。11月4日,三井化学计划从日本政府支持的产业革新投资机构(JIC)手中收购全球第二大光刻胶厂商JSR,交易金额预计超过1.3万亿日元(约合人民币549亿元),若最终落地,将成为日本化工行业有史以来规模最大的收购案。业内人士分析,海外巨头加速整合,或进一步收紧全球高端光刻胶供给格局。
我国在政策层面也在持续加码。《电子信息制造业发展“十五五”规划》提出,促进电子元器件和电子材料高端化发展,到2030年我国电子信息制造业规模以上企业营业收入突破30万亿元。今年6月,工信部透露国产ArF及KrF光刻胶验证进度加快,上海等地出台针对性补贴政策,对晶圆厂采购国产光刻胶给予约10%补贴。
展望后续,国海证券表示,目前我国光刻胶生产主要集中在PCB光刻胶等中低端产品,其中PCB光刻胶占比达94%;半导体用g/i线胶自给率约10%,KrF胶自给率不足5%,ArF胶基本依靠进口。在政策推动及半导体产业链配套需求提升背景下,国内优秀龙头公司正积极突破。随着国内厂商在高端光刻胶领域逐步取得进展,国产自主可控进程有望加速。
PART3
小家电板块表现活跃
今天,小家电板块表现活跃。北鼎股份大涨超16%,九阳股份、小熊电器均10cm左右涨停。
作为近期A股市场“牛股”,九阳股份自9月28日以来股价大涨,不足两个月累计涨幅超过2倍。
近期,机构对小家电公司的关注度上升。同花顺数据显示,四季度以来截至11月16日,有6家小家电公司获包括公募基金、券商、险资等机构走访调研。其中,石头科技获170家机构密集调研;欧伦电器、开能健康、北鼎股份均获50家及以上机构扎堆调研,累计机构调研家数分别为73家、69家、64家,苏泊尔、小熊电器也均获10家及以上机构集体调研。
国金证券发布的研报认为,10月家电出口延续较快增长,累计增速进一步抬升。海关总署数据显示,今年10月,我国家用电器出口4.02亿台,同比增长14.1%;出口金额为89.56亿美元,同比增长20.9%。
出口均价亦持续改善,价格对出口金额增长的贡献增强。数据显示,10月出口均价为22.30美元/台,同比增长5.9%,高于9月的22.14美元/台;1—10月累计均价为22.29美元/台,同比增长2.3%。
国金证券认为,第四季度同期基数不高,家电出口有望延续改善态势。当前美国需求仍有不错韧性,欧洲消费有望保持缓慢修复态势,新兴市场在渗透率提升、人口红利逻辑下需求延续性较强。我国企业在研产销系统本土化建设逐步完善,OBM(代工厂经营自有品牌)出海空间广阔。在内销方面,龙头品牌凭借一体化优势、强大的行业定价权及深厚的蓄水池,有望实现稳健增长。
中信证券表示,受原材料成本上涨及汇率波动等因素影响,2026年第三季度家电行业盈利能力阶段性承压。分板块看,白电收入承压但盈利保持韧性;黑电受益于全球份额提升及高端化推进,收入保持增长、毛利率改善;小家电收入增长,但盈利有所分化;厨电仍受地产后周期拖累;上游收入稳健增长。展望后续,随着内销低基数效应显现、海外销售旺季到来,以及龙头企业持续推进全球化和产品结构升级,行业经营有望边际改善。
(注:图片源自同花顺,本文不构成任何投资建议)
作者丨记者 王彤旭
责编丨白雅琦 付颢琬
校对丨张斌
审核丨杨宏生
(来源:中国商报 编辑:家俊辉)