科创50指数上涨3.31% 半导体产业链走强 影视院线大跌
来源:东方财富网
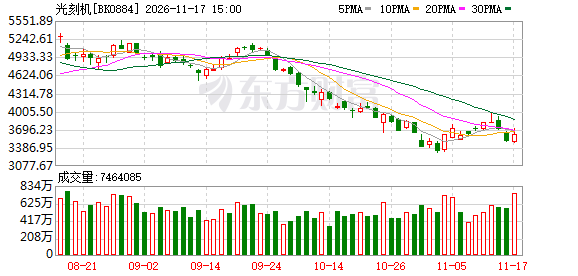
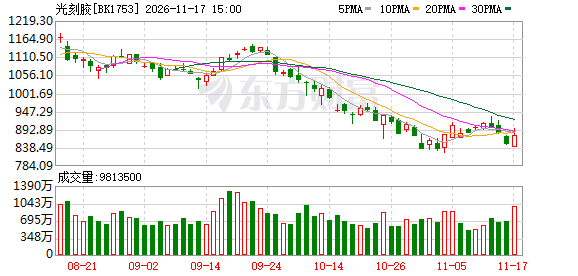
A股三大指数低开高走,盘面上,光刻机、光刻胶、电子化学品、中芯概念、高带宽内存、半导体涨幅居前,影视院线、电视广播、短剧互动游戏、传媒、AI视频、数字媒体表现不佳,领跌市场。
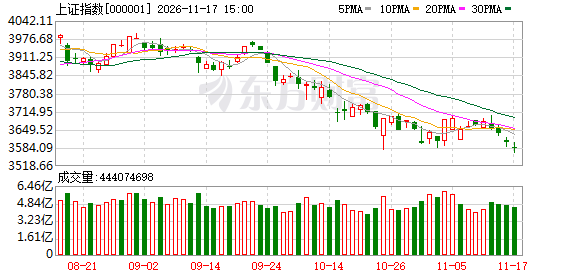
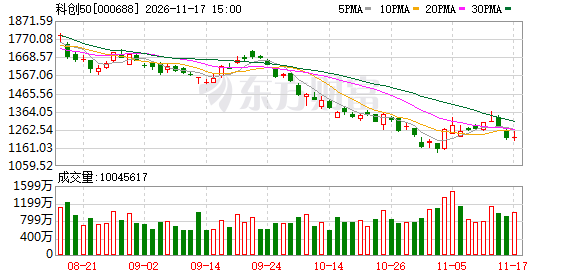
截至午间收盘,沪指下跌0.01%,报3602.07点;深成指上涨0.69%,报10764.88点;创业板指上涨0.72%,报2336.80点;科创50指数上涨3.31%,报1253.91点;北证50指上涨2.44%,报857.01点。全市场上涨个股有3546家,下跌个股有1789家,42只股涨停。两市半日合计成交8946亿。
今日要闻
黄仁勋回归英伟达希望渺茫?奥尔特曼仍力挺AI行业前景
有知情人士透露,英伟达董事会目前并未考虑让黄仁勋重新担任CEO。Altimeter创始人Brad Gerstner也透露,黄仁勋并未与他讨论过复职事宜。OpenAI首席执行官萨姆·奥尔特曼最新表示,他相信人工智能(AI)行业能够经受住英伟达CEO黄仁勋辞职所引发的不确定性。
高分红股十年回测:半数跑赢大盘 非银金融胜率最高
记者统计了2016年以来的逾3900个高股息样本,结果显示逾半数样本跑赢沪深300指数,长期来看高股息股票胜率更高,稳定的回报预期显著提升了板块的估值水平。
市场焦点转向“加息节奏”:德银高喊美联储恐要“三连加”!
上周,一份超出预期的CPI报告又让华尔街“炸了锅”。德意志银行因此上调了对美联储紧缩政策的预期,目前预计美联储将在未来三次会议上每次加息25个基点。
收盘价首次低于1元 3家公司提示退市风险
11月16日晚间,山鹰国际、*ST美丽、金科股份因收盘价首次低于1元发布退市风险提示公告。

机构观点
国泰海通:“六个进一步深化”强化改革预期,继续建议增持券商板块
国泰海通发布研报称,“十五五”资本市场改革方向清晰、路径明确,监管持续完善市场内在稳定性建设、畅通投资渠道,券商经营的外部政策确定性进一步抬升;同时低利率环境下资产配置面临深度再平衡,财富管理需求有望持续扩容,具备专业财富管理服务能力、优质客户资源的头部券商有望继续维持领先地位。券商经营外部确定性抬升+居民财富管理需求扩容,继续看好券商板块。
中金:当前至12月A股有望迎来修复行情,短期或仍有一定波折
中金公司发布研报称,超短期不排除行情仍有一定波折,但市场阶段低点可能已经过去,当前至12月A股有望迎来修复行情。必要信号方面,资本市场层面稳市信号明显加码,基本面信号尚待确认;辅助信号上,当前市场估值具备较好吸引力,交投活跃度已明显下降,产业资本操作较前期更为积极,同时强势板块补跌等行为信号也有所显现;部分外部挑战边际释缓但仍需关注AI短期负面叙事影响。配置上,依然重视“哑铃型结构”。1)景气成长择时布局反弹时机:AI技术革命仍是确定性的中长期产业趋势,虽然当下遭遇较多“逆风”,但中长期看较多我国科技企业仍有自下而上的配置机会,建议择优、逢低配置,关注AI基础设施及算力等,与此同时,AI技术发展也正在出现更多往应用端扩散的现象。此外,可关注创新药、部分有色金属如黄金板块机会。2)高股息资产:国内长端利率处于历史低位水平,上市公司整体延续较高分红规模,股债相对吸引力上升,现金流稳健、分红可持续且估值合理的高股息板块有望成为资金配置的重要选择。
中信建投:物理AI是人工智能下一波浪潮,建议聚焦优质环节
中信建投研报称,北美巨头加速布局,OpenAI对独立机器人团队进行架构重构。GPT-6惊艳效果有望加速产业核心具身大脑发展,Apple、OpenAI、Meta入局,Tesla推进量产,进一步明确产业趋势。OpenAI对独立机器人团队进行架构重构,主要系通用模型在机器人控制上展现出较强潜力,中长期看AI大模型提升机器人智能化水平的趋势明确。年内特斯拉有望发布Optimus非预编程任务视频,展现机器人能力。机器人公司积极推动“大脑”、“小脑”、“本体”等多维度能力建设,随着机器人泛化水平提高,预计其落地场景将进一步扩大。物理AI是人工智能的下一波浪潮,机器人是AI最好的物理载体之一,国内外预计催化不断,建议聚焦优质环节。
天风证券:市场已接近相对底部区域,积极关注非银板块
天风证券发布市场报告称,从“稳”的角度而言,核心变量在于政策的托底力量带动市场悲观情绪和悲观预期的改善,判断市场已经接近相对底部区域,期待已有政策逐步发挥成效与后续政策的落地对预期的改善。从“升”的角度而言,核心变量在于外部风险因子的持续化解。行情探底阶段积极关注非银板块。当下应重点关注非银金融板块对于政策预期的反应和市场反转初期的带动效应。参考2025年4月后的行情节奏,券商板块在反弹的第一阶段率先启动,相对上证指数取得小幅度超额收益。第二阶段指数开启主升浪并伴随全市场成交量显著放大的阶段,券商板块超额收益显著。
华泰证券:内需消费景气或底部反转,涨价链、制造、AI链结构性亮点延续
华泰证券策略研报称,10月全行业景气指数有所回升,大类板块中,中游材料、必选消费、可选消费景气改善程度居前。行业层面,内需消费或现困境反转迹象,涨价链、制造、AI链结构性亮点延续:1)内需消费:必选率先改善,部分可选亦有回升迹象,白酒、家电、医疗器械、纺织制造、农业、家居等景气回升或初现拐点;2)涨价链:航运、建材、煤炭、造纸、部分化工品等景气爬坡或回升;3)制造:航海装备、自动化、风电、光伏等景气爬坡或回升;4)AI链:元件、半导体设备、通信设备景气爬坡。
中信证券:逼仓加剧铝价波动,关注板块底部价值
中信证券研报称,回顾历史挤仓,铝价未必单边上行。库存低位和远期供给放量叠加,多空博弈升温或导致铝价波动加剧,但是铝价调整趋势或难改。即便如此,铝价仍具备18000—20000元的坚实成本曲线支撑,目前部分标的估值、分红已经接近底部水平,建议关注成本、估值、分红、增长优势企业的配置机会。
(来源:东方财富网 编辑:家俊辉)