21世纪经济报道记者 朱艺艺、万倩倩
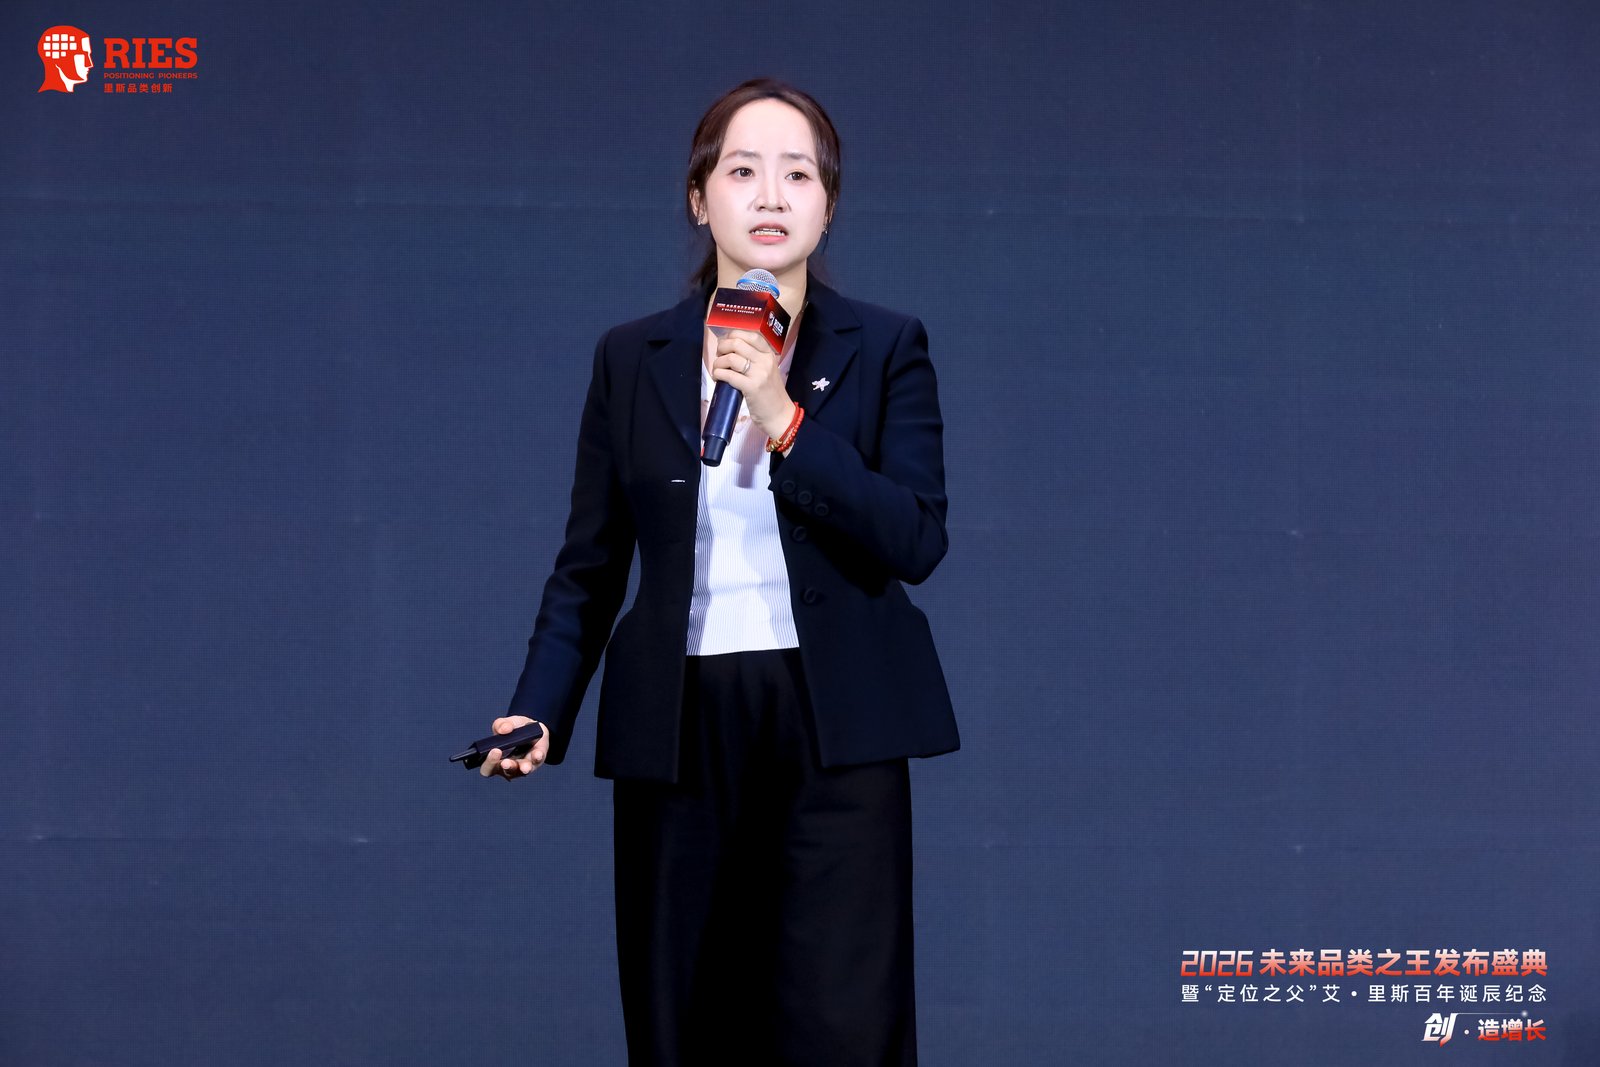
一身黑色西装、自带干练气场,蒋晓莹走上舞台的中央。
这位1993年出生的香飘飘(603711.SH)副董事长看不出拘谨,开场先向台下的企业家们致意,自称是来“学习”的。
近日,在上海举行的2026未来品类之王发布会上,蒋晓莹作为企业家代表之一,分享了旗下独立咖啡品牌“香咖豹”的诞生之路。
“有人说是不是香飘飘不务正业了,干奶茶的去干咖啡?”蒋晓莹在发言中自嘲。
她给出的答案,正好相反。
冲泡咖啡只是一个观察切片。从杯装奶茶、果汁茶,到养生茶、咖啡,这家国民冲泡奶茶企业,在消费时代大变革的浪潮下,一直在找“下一杯”新品,也是在寻找新的增长机会。
站在台上的蒋晓莹,正是这些年香飘飘品牌和产品创新的重要推动者。
作为香飘飘实控人、董事长兼总经理蒋建琪之女,33岁的蒋晓莹进入公司十年后,于今年9月正式出任“奶茶第一股”香飘飘副董事长。
只是,从品牌创新负责人到核心管理层,衡量她的尺子变了。她不仅要做出消费者喜欢的产品,更要让新品转化为实实在在的业绩增长。
2026年前三季度,香飘飘实现营收18.60亿元,同比增长10.47%,但扣非净利润亏损368.95万元,尚未扭转2025年全年营收净利双降的颓势,留给她的考题并不轻松。
十年求新,寻找“下一杯”
2016年,23岁的蒋晓莹进入香飘飘,首站担任互联网创新中心总经理。2019年,她升任互联网事业部总经理;2022年任品牌创新中心总经理。
彼时,香飘飘靠杯装冲泡奶茶和遍布全国的经销商网络站稳线下市场,蒋晓莹回到公司后,从电商切入,组建团队,搭建线上电商渠道。她在公开采访中承认,早期只把电商当作线下渠道的补充,也“走过一些弯路”。
弯路之后,她重新思考电商的位置:线上既能挖掘新客户,也能收集用户反馈、测试新品。这也为香飘飘之后持续的品牌和产品创新提供了重要参考。
相比外界赋予的“浙商二代”“奶茶姐姐”等标签,蒋晓莹更希望自己做出来的产品受到消费者喜爱。去年她在接受媒体采访时直言,更愿意把自己定位为一个好的“产品员”。
这一定位,刚好与她近年来持续参与产品创新的行为相印证:从Meco果汁茶、兰芳园奶茶等即饮产品,到精品手冲咖啡子品牌“香咖豹”,在蒋晓莹的参与下,香飘飘品牌的消费场景不断拓展。
2017年,香飘飘开拓即饮板块,推出“Meco”和“兰芳园”两个品牌。2018年Meco果汁茶上市当年营收约2.01亿元。
2019年,香飘飘果汁茶类产品(含轻奶茶)收入进一步增长至8.68亿元,带动即饮业务收入突破10亿元。
此后,公司明确将即饮业务作为着力打造的第二增长曲线,兰芳园冻柠茶等新品陆续加入。冲泡业务也推出原叶现泡轻乳茶、原叶现泡奶茶、“古方”养生系列等产品。不过,这些新品目前仍处于起步阶段,对业绩贡献有限。
咖啡是公司对品类的又一次创新,香飘飘推出了冲泡子品牌“香咖豹”和即饮子品牌“艾啡”,前者目前有“手冲小黄油拿铁”和“手冲茉莉拿铁”等产品。
对于推出独立咖啡品牌“香咖豹”,蒋晓莹表示,不挂香飘飘母品牌,是怕现有的奶茶心智影响消费者判断。起初,“香咖豹”研发沿用做奶茶的路径,用奶粉和咖啡粉做预混,调研反馈很直接,像“换了马甲的奶茶”。团队只得推翻重来,另组专业咖啡团队,重新打造。
香飘飘相关人士透露,咖啡品类目前覆盖冲泡和即饮两条业务线,但更多是试水。
公司目前未单独披露咖啡业务的销售数据,部分市场表现可从线上渠道观察。在天猫旗舰店,“香咖豹”手冲鲜咖组合装累计销量超过3万件,若按6杯装约41元的售价粗略估算,该产品累计销售额约在百万元量级,体量仍较小。
不过,单款商品的销量尚不足以反映整个咖啡业务的规模。对于年营收三十亿元左右的香飘飘而言,咖啡能否从品类尝试转化为可观的收入来源,仍有待观察。
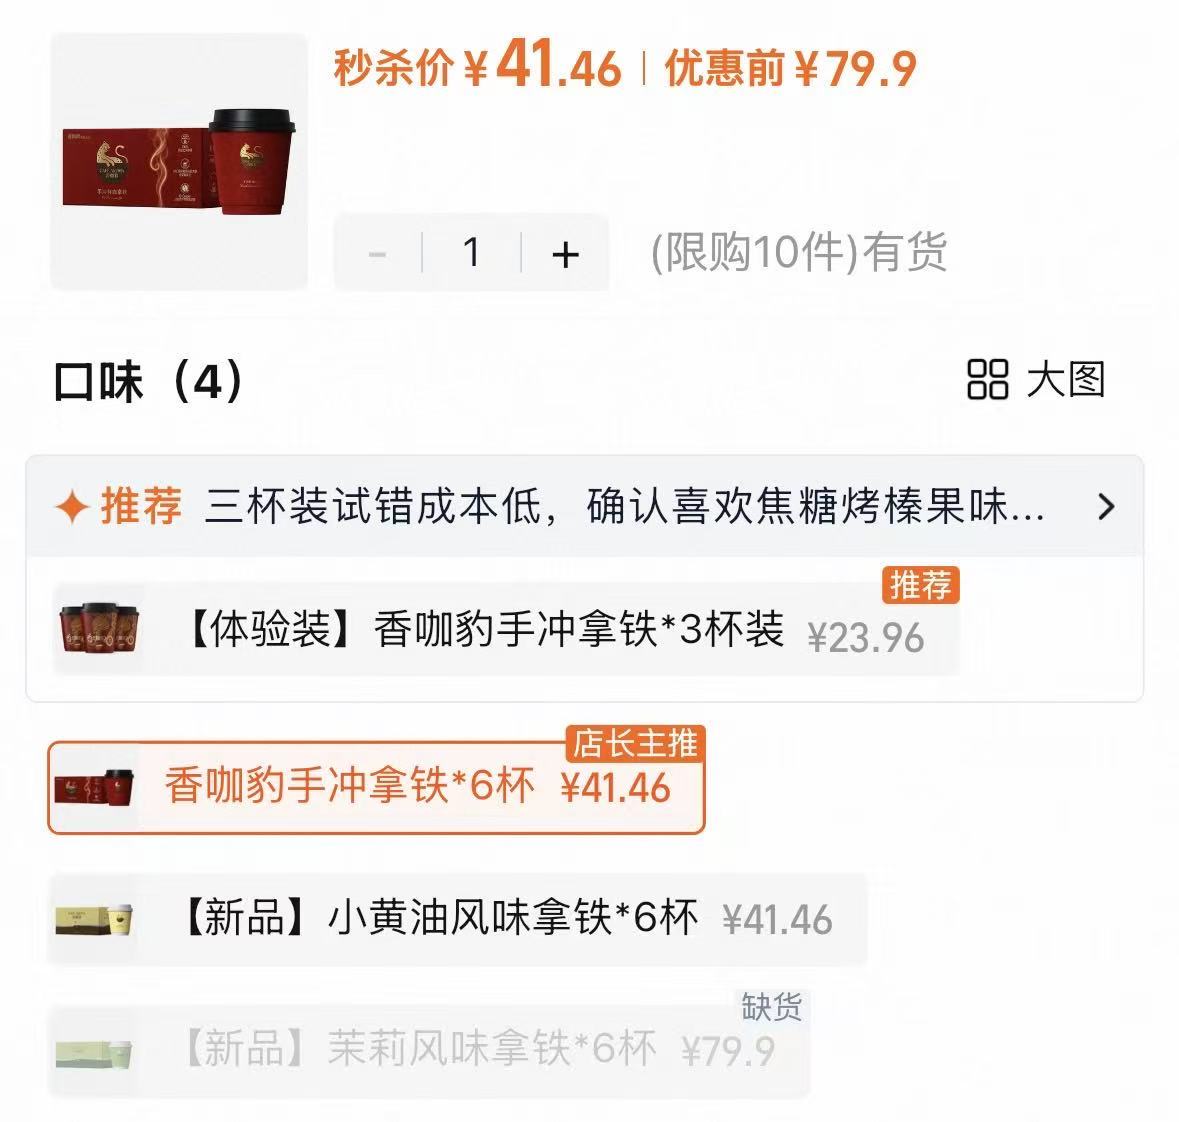
(图源:香飘飘天猫旗舰店)
同样试水的动作还包括线下开店。2025年11月底,香飘飘在杭州正式开出首家线下门店,截至2026年9月,已在杭州、湖州开出7家门店。
“我们开店的初衷是通过一个实体化的空间与消费者互动,用现制茶饮的方式重做香飘飘。”蒋晓莹多次接受媒体采访时如此表示。
在线上,她也以“奶茶姐姐”的身份活跃于抖音、小红书等社交平台,分享工作日常和产品体验。这一工作方向,与香飘飘内部的管理分工亦有所呼应。此前,蒋建琪在接受媒体采访时曾谈及,自己更多负责线下渠道、供应链等业务,而将线上渠道、产品及品牌创新等与年轻化相关的工作交给女儿。
从2016年搭建线上电商渠道、负责营销,到推动即饮、咖啡等新品落地,蒋晓莹的十年,几乎与香飘飘寻找新增长的十年重合。
2026年9月,她正式出任香飘飘副董事长。
职位变了,衡量的标准也变了。做出一款消费者喜欢的产品,与让新品持续贡献收入和利润,是两回事,市场现在期待看到的是后者。
基本盘后退,新品贡献有限
蒋晓莹在即饮赛道的布局,一定程度上为公司带来了业绩增量。
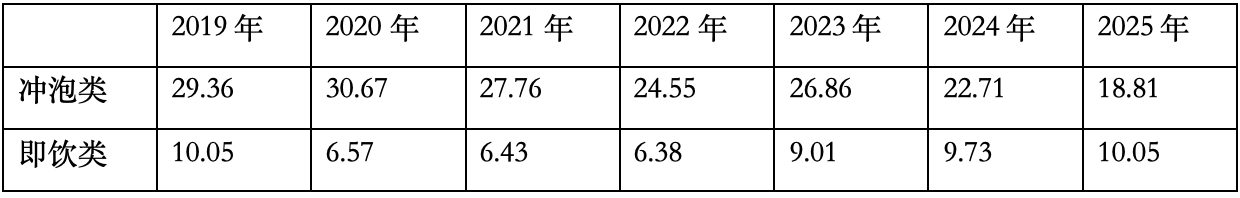
从2019年开始,香飘飘明确在年报中将收入结构划分成“冲泡类”和“即饮类”两大品类,当年,即饮类产品(包括果汁茶和液体奶茶)合计贡献营收10.05亿元,大增139.73%。
此后的2020年—2022年,尽管受到客观外部环境的影响,公司即饮类产品营收规模仍在6亿元左右,分别为6.57亿元、6.43亿元、6.38亿元。
但由于即饮类产品仍处在品牌培育阶段,其收入增长并不稳定,2020年—2022年其收入增速分别为-34.62%、-2.13%、-0.69%。
一直到2023年,香飘飘单独组建了即饮销售团队,即饮业务迎来增长拐点,贡献营收9.01亿元,同比大增41.16%。
这一年,Meco果汁茶在原有“桃桃红柚”“泰式青柠”“樱桃莓莓”“红石榴白葡萄”等6种口味的基础上,进一步推出“竹香青梅”“东魁杨梅”等新口味。
不止于此,兰芳园冻柠茶从2023年2月起推进上市铺货,该产品正式上市首年,实现税前销售收入超2亿元。
2024年—2025年,香飘飘的即饮类产品表现稳定,营收贡献分别为9.73亿元和10.05亿元,分别同比增长8%和3.27%,收入规模一度回到了2019年的巅峰水平,但可以看到,随着茶饮行业竞争加剧,其增速已有所放缓。
在此过程中,香飘飘也对即饮业务的策略有所调整,2025年的表述是,进一步聚焦Meco果茶大单品,推进即饮业务多品类延伸。
策略重心的调整,带来业务结构的变化。今年第三季度,公司在业绩电话会上宣布了一个重要决定:“公司主动调整对兰芳园冻柠茶的策略,主要集中在北京、广东两个地区及线上渠道销售。”
(香飘飘近年来收入结构,单位:人民币亿元)
即饮业务被视为“第二增长曲线”,但作为基本盘的冲泡业务,却在后退。
梳理财报可知,2020年—2025年,香飘飘的冲泡业务收入从30.67亿元下降至18.81亿元,按2025年财报计算,香飘飘的冲泡奶茶2025年较前一年少卖近1.68亿杯。
在此过程中,尽管冲泡业务2023年实现一定的修复增长,营收增长9.37%至26.86亿元,但拉长时间到2021年—2024年,冲泡业务仍有三年营收负增长。
体量更大的冲泡业务,对公司业绩的影响更为明显。
除了2023年短暂的增长拐点,香飘飘2020年—2022年和2024年—2025年营收均下降,从2020年的37.61亿元下降至2025年的29.26亿元。
利润端的冲击更为直接,相比2024年2.53亿元的水平,公司2025年归母净利润缩水至0.95亿元,大降62.38%。
2026年前三季度,公司仍处于增收不增利的局面,营收18.60亿元,同比增长10.47%,但扣非净利润亏损368.95万元。
基本盘后退,新品贡献业绩有限,蒋晓莹仍需要拿出切实的数据,带领香飘飘走出困局。
(作者:朱艺艺,万倩倩 编辑:陶力,强燕)