什么撑起前10月制造业较快增长?家电产品遇急单,欧洲经销商自己承担中欧班列翻倍运费
来源:每日经济新闻
什么撑起前10月制造业较快增长?家电产品遇急单,欧洲经销商自己承担中欧班列翻倍运费、铝材量增价更强⋯⋯
每经记者|张宏每经编辑|杜宇
11月16日国新办发布会披露的10月经济运行数据显示,工业生产尤其是制造业生产维持较快增长。东方金诚首席宏观分析师王青在给《每日经济新闻》记者(以下简称每经记者)的分析中称,这主要受出口高增以及新动能领域生产持续较快增长拉动。
哪些品类支撑出口增长?在采访调研中,每经记者注意到,拆开看,制造业较快增长的深层逻辑集中在三条线上:集成电路出口金额翻倍,背后是AI(人工智能)存储涨价周期与加工贸易的驱动;铝材等品类“量增价更强”,背后是海外供给刚性缺口与新能源外需释放;家电急单频出,背后是欧洲能源危机倒逼出的场景化、方案化出海能力。三条逻辑共同指向一个变化:制造业出口的增长动力,正从单纯的价格周期红利和供给缺口红利,向产业链配套与体系化能力迁移。
图片来源:每经媒资库
集成电路出口的绝对主力是存储器
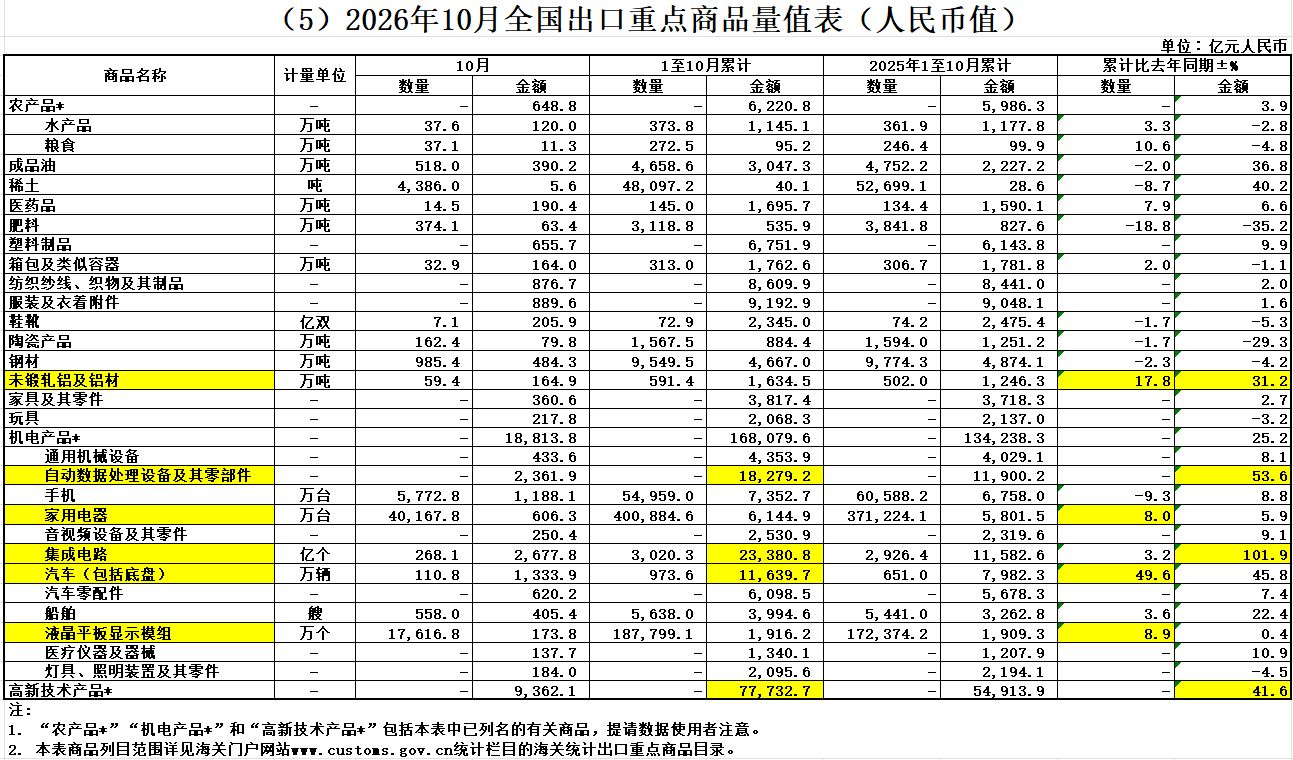
从公布数据的细分品类出口金额看,集成电路、自动数据处理设备及其零部件对出口拉动作用最大,出口额均超过1.5万亿元。上述品类今年前10个月累计,分别比去年同期增长101.9%、53.6%。另根据海关统计月报《出口主要商品目录》,高新技术产品的商品范围与目录中其他商品范围有交叉,暂不纳入比较。
图片来源:海关总署官网
什么“扛起”了集成电路的出口额?“增长并非出货量的系统性扩张。”长沙市高层次人才促进会先进计算与AI应用专委会副主任郭昱在接受每经记者采访时表示,“集成电路前10个月出口额同比增长101.9%,但出口量仅增长3.2%。”
“驱动力是AI基础设施扩张引发的存储涨价周期,而非中国芯片产能份额的抬升。三大原厂将产能集中转向HBM(高带宽存储器)和先进制程,通用DRAM(动态随机存取存储器)/NAND(闪存)供给持续偏紧。2026年第一季度通用DRAM合约价环比涨90%以上,NAND涨55%~60%;2026年第二季度DRAM再涨58%~63%,NAND涨70%~75%。单颗芯片均价从2025年的0.58美元升至2026年上半年的0.99美元,2026年6月单月突破1.2美元。”
从出口品类来说,“绝对主力是存储器,处理器及控制器几乎不增长。”郭昱给出数据:2026年9月,存储器出口额333.8亿美元,占当月芯片出口额的74.1%,同比增速高达277.3%;同期处理器及控制器出口额同比仅增长3.3%。存储类芯片出口量只占集成电路总出口量的约9%,却贡献了约72%的出口额。
需求来自哪里?郭昱进一步表示,需求核心来自东盟及东亚AI供应链节点。2026年1—8月,集成电路出口前五目的地为中国香港、越南、韩国、中国台湾、马来西亚,合计占比约85%,中国香港承担转口枢纽功能。
郭昱同时提醒,需注意加工贸易的统计放大效应:出口主力产地集中在江苏(SK海力士无锡DRAM厂、三星苏州封测)和陕西(三星西安NAND基地),两省合计占全国存储芯片出口额八成以上,模式以进料/来料加工为主,“两头在外”。金额计入中国出口,但价值链归属并不等同于国产芯片的全面突破。
铝材出口“量增、价更强”
从出口量来看,汽车(包括底盘)、未锻轧铝及铝材增长显著,液晶平板显示模组、家用电器稳步增长,前10月出口量同比分别增长49.6%、17.8%、8.9%和8.0%。
未锻轧铝及铝材的出口用途一般是什么?兰格钢铁研究中心主任王国清向每经记者拆解,未锻轧铝及铝材是大类海关品名,包含铝锭、铝合金坯料、铝板带、铝型材、铝箔、铝棒等,下游应用集中在几大方向:一是新能源赛道,光伏支架、储能散热、新能源汽车轻量化结构件、电池铝箔坯料;二是海外电网、电力基建,输电铝杆、导电型材;三是包装、3C(计算机、通信、消费电子)电子、家电、汽车轮毂;还有一部分用于海外建筑、船舶、通用机械制造等领域。
出口量显著增加的原因是什么?“前10个月出口量增,且出口额增速明显高于出口量,核心是多重因素共振。”王国清进一步拆解,“第一,海外供给存在刚性缺口。欧美能源成本偏高,本土电解铝复产缓慢,叠加部分区域供应扰动,海外原生铝供给不足,需要从中国采购铝材补缺口;我国铝加工产业链完整、交付稳定,承接了这部分转移订单;第二,全球新能源、轻量化外需持续释放。东南亚、拉美、中东等新兴市场光伏、新能源汽车、电网投资提速,带动铝板带、合金型材需求放量,是增量主力;第三,内外比价驱动出口盈利改善,伦铝价格偏强、内外价差打开窗口,企业出口积极性提升;第四,出口结构升级,高附加值的板带、高端合金占比提升,带动出口均价上行,所以出现‘量增、价更强’的特点,也就是出口额增速远高于出口量增速。”
图片来源:每经媒资库
新能源汽车、中国家电成海外“新宠”
与能源密切相关的,还有汽车和家电出口。
国泰基金基金经理付涵告诉每经记者,根据中汽协数据,10月汽车出口106.6万辆,同比增长60.2%,其中新能源出口60.6万辆、同比增长1.4倍,是核心拉动力。
受能源危机影响,欧洲能源价格居高不下,当地家庭逐步告别传统燃气锅炉,热泵成为采暖新宠。“用燃气炉一年采暖大概要花2600欧元,换成热泵之后,一年只要700欧元到900欧元,省钱效果非常可观。”海尔大暖通海外热泵总监宋德跃告诉每经记者。
能源危机也激活了欧洲制冷需求。“眼下欧洲家庭空调普及率还不足两成,遭遇酷暑天气,订单会骤然爆发。”海尔智家欧洲暖通副总经理杨海军对每经记者说,“今年夏天曾经接到过追加7万台的急单,国内工厂抓紧排产,为了赶交付直接走中欧班列。”
热泵产品也存在类似急单,宋德跃介绍,中欧班列运费相比海运几乎翻倍,物流成本达到热泵货值的10%,“但经销商要赶安装工期,多出来的物流成本,他们愿意自己承担”。
摆在欧洲消费者面前的现实困境十分突出:家电买得起,却“装不起、用不起”。
“用电成本高,人工费贵。空调买过来一千多欧元,安装费就要1500多欧元。”杨海军感慨,“中国家电企业的创新能力走在世界前列,不仅开发简易安装机型,还把家电和光伏、储能打包为一体化方案。欧洲峰谷电价价差很大,整套方案能实实在在帮用户降低用能负担,当地接受度很高。”
东南亚、中东、非洲对中国家电的需求同样在增大。“中东、非洲室外温度能冲到五六十摄氏度,普通空调到那边直接停机。”宋德跃告诉每经记者,“针对风沙、停电频繁等不同的困境,中国家电也都研发出对应的解决方案。”
支撑还将继续?
这些支撑出口及制造业增长的品类,后续走势如何?
集成电路方面,国泰基金基金经理李星全告诉每经记者,价格端,当前涨价预期主要集中在HBM,其余产品合约价后续涨价幅度或收敛至10%左右或个位数百分比。但是由于当前海外厂商长期协议锁定了较多产能,价格波动幅度相较以往周期有所衰减,因此即便后续价格开始回落,过程有望被极大拉长。
郭昱认为,短期金额仍有支撑,但“量”的弹性有限,2027年增速大概率放缓。数量端3.2%的增速本身就说明,这轮扩张建立在价格周期之上。核心跟踪变量是DRAM/NAND合约价的环比走势,以及301调查在2027年前的实质性进展——半导体仍是中美贸易摩擦的重点领域,关税不确定性会持续压制下游备货节奏。
铝材方面,王国清认为,价格方面,铝价是内外盘联动定价,短期大概率维持高位震荡、波动加大格局,单边持续大涨或者大跌的概率都不大。价格核心观察指标是LME(伦敦金属交易所)库存、内外盘价差、海外终端订单持续性。
“出口走势上,高增很难一直维持,后续大概率从高速增长转向韧性增长、结构分化;有利支撑包括,全球光伏、新能源车、电力基建的中长期需求没有逆转,新兴市场空间还在;国内加工配套优势短期内难以替代。风险点则在于,一是海外本土铝产能逐步修复后,缺口收窄,订单会回落;二是欧美贸易壁垒持续加码,反倾销、碳边境相关规则抬升门槛;三是一旦内外价差收窄甚至倒挂,出口利润压缩,企业出口意愿会快速回落。”
王国清进一步从结构上分析,“低端初级铝坯出口容易随价差波动;光伏、新能源车、储能配套的高端板带、特种合金型材,需求韧性更强,会成为出口的核心增量方向。整体来看,出口将继续是国内铝产业重要的需求缓冲池,但很难持续维持前10月接近18%的高增速”。
汽车出口方面,付涵认为,往后看,新能源产品力与成本优势尚未被替代,中欧电动汽车案“软着陆”也降低了欧盟市场的政策不确定性,汽车“出海”的支撑因素仍在。但需注意三个约束:一是基数效应,根据中汽协数据,2026年前10个月出口累计927万辆,高基数下同比增速可能收敛;二是贸易壁垒与本地化要求抬升,欧盟关税、多国本地制造门槛正在压缩纯整车出口的边际空间;三是2027年4月1日新能源汽车增值税出口退税率下降,可能会影响出口。
“总体来看,后续出口的增量将更多来自‘体系出海’而非单纯产品外销,具备海外产能布局、售后与合规能力的企业更占优,纯依赖国内整车出口的车企面临的不确定性更大。”
家电方面,预计海外市场需求仍将持续。宋德跃告诉每经记者,“据欧洲热泵协会测算,预计到2030年,欧洲热泵市场年复合增长率可达15%~18%”。
封面图片来源:每经媒资库
(来源:每日经济新闻 编辑:李莹亮)